Илья Третьяков
Управляющий партнер

По итогам исследования Enterprise Surveys, проведённого Всемирным банком в 2024 году, индекс управленческих практик средних и крупных компаний Узбекистана составил 39 из 100 возможных баллов. В среднем по странам Европы и Центральной Азии значение индекса было равно 52,9 балла, а в Казахстане достигло 65,2 балла. Индекс отражает то, как компания отслеживает результаты деятельности, ставит цели и связывает вознаграждение работников с итогами их труда, то есть именно те элементы системы управления, которые помогает выстроить внешний консультант. В ряде рандомизированных экспериментов, где участников консультационной программы отбирали случайным образом, последовательное внедрение этих практик сопровождалось ростом производительности, выручки и прибыли более чем на 10%.
Косвенные данные указывают на то, что спрос компаний Узбекистана на услуги такого рода пока невелик. Импорт профессиональных и консультационных услуг в области управления в 2025 году составил, по расчёту Tretiakov Consulting, около 0,04% валового внутреннего продукта (ВВП), тогда как в Казахстане, где бизнес-консалтингподдерживается в том числе за счёт государственного софинансирования экспертизы, аналогичный показатель был близок к 0,36%. Официальная статистика внутреннего рынка консалтинговых услуг, по имеющимся данным, не публикуется, поэтому значение, которое имеет бизнес-консалтинг в Узбекистане, корректнее оценивать прежде всего по изменениям в самой компании.
Далее рассмотрено, что внешний консультант даёт собственнику, совету директоров и первому руководителю, в каких ситуациях компании требуется внешняя экспертиза и какой эффект подтверждён эмпирически. Затем анализируются причины, по которым управленческий консалтинг в Узбекистане остаётся рынком с узким кругом заказчиков, и последствия этого для компаний. В завершение приведены данные о рынке консалтинговых услуг и об источниках спроса на них до 2030 года.

Источник: Всемирный банк, исследование Enterprise Surveys, Узбекистан, 2024 год
Что собственник и совет директоров получают от внешнего консультанта
Собственник и наблюдательный совет оценивают работу менеджмента по отчётности, которую готовит сам менеджмент, и по мере роста компании всё хуже представляют, как в действительности принимаются управленческие решения. В этой системе отношений внешний консультант занимает положение, недоступное штатным сотрудникам, поскольку его оценка не зависит ни от карьеры внутри компании, ни от необходимости защищать ранее принятые решения. Поэтому собственник прежде всего получает независимую оценку планов руководства до того, как под них будут выделены средства. Для наблюдательного совета такая оценка служит основой при утверждении бюджета и инвестиционных программ и одобрении крупных сделок, а построение самой системы принятия решений собственником и советом составляет отдельное направление работы консультанта.
Ценность независимого контроля над решениями менеджмента подтверждается и количественными оценками. В 1999 году закон обязал крупные южнокорейские публичные компании сформировать совет директоров не менее чем наполовину из независимых членов и создать комитет по аудиту. После этого их рыночная стоимость, оцениваемая по коэффициенту q Тобина, выросла примерно на 13% по сравнению с компаниями среднего размера, на которые это требование не распространялось. По данным Международной финансовой корпорации (IFC), проанализировавшей 61 компанию из своего инвестиционного портфеля в 45 странах с формирующимися рынками, у компаний верхнего квартиля по качеству корпоративного управления рентабельность собственного капитала составила 13,05% против 10,96% в нижнем квартиле. Авторы исследования IFC прямо оговаривают, что причинно-следственную связь оно не устанавливает, поэтому более строгим доказательством остаётся южнокорейская оценка, основанная на изменении законодательства.
В Узбекистане потребность в независимой внешней оценке усиливает сама структура корпоративного сектора. На 1 мая 2026 года среди действующих коммерческих предприятий 79,6% составляли общества с ограниченной ответственностью, а акционерных обществ насчитывалось лишь 645. Независимый член наблюдательного совета обязателен только для акционерных обществ, акции которых включены в биржевой котировальный лист, и для обществ с долей государства более 50%, а согласно новому закону об обществах с ограниченной ответственностьюнаблюдательный совет создаётся лишь в том случае, если это предусмотрено уставом. В большинстве компаний собственник, по нашей оценке, одновременно является первым руководителем, и внутренний независимый контроль над его решениями отсутствует, поэтому часть этой функции может принять на себя внешний советник в формате сопровождения собственника.
Вторая функция консалтинга заключается во внедрении управленческих практик, которые в компании отсутствуют или существуют лишь формально. Всемирный банк оценивает их по восьми компонентам, охватывающим число отслеживаемых показателей, горизонт планирования и достижимость целей, осведомлённость работников о целях, основания для премирования и повышения в должности, а также реакцию руководства на возникающие проблемы и на низкую результативность сотрудников. По пяти из восьми компонентов узбекские компании заметно уступают среднему уровню по региону, а близкие по содержанию практики внедряли консультанты в рандомизированных экспериментах, рассмотренных ниже. Подробная диагностика этого разрыва приведена в материале об индексе управленческих практик узбекских компаний.
Третья функция состоит в том, что консультант на ограниченный срок восполняет дефицит управленческих ресурсов команды, занятой текущей операционной деятельностью. В эксперименте экономистов Стэнфордского университета и Всемирного банка на индийских текстильных фабриках консультанты работали на каждом предприятии в среднем 781 час в течение пяти месяцев, включавших месячную диагностику и четырёхмесячный этап внедрения. Контрольные фабрики прошли только диагностику объёмом 273 часа, и качество управления на них улучшилось значительно меньше. Следовательно, измеримый результат обеспечило именно сопровождение внедрения, требующее времени, которым руководители компании, как правило, не располагают.
Скорость принятия управленческих решений как отдельный показатель в рассмотренных исследованиях напрямую не измерялась. Ближе всего к ней из измеренных показателей стоит распределение полномочий, и в том же индийском эксперименте после внедрения практик собственники стали чаще делегировать директорам фабрик решения о найме персонала и об инвестициях. Как объясняют авторы, регулярная отчётность позволила собственникам контролировать результат, не вмешиваясь в каждое решение. За три с лишним года фирмы, получившие консультационную поддержку, открыли больше новых фабрик, чем другие компании отрасли. Для компании, в которой все решения замыкаются на собственнике, такое перераспределение полномочий, на наш взгляд, и служит основным способом ускорить их принятие.
Ситуации и области, в которых компании в Узбекистане требуется внешняя экспертиза
Потребность во внешней экспертизе обычно возникает в моменты, когда компания меняет масштаб деятельности, бизнес-модель или состав собственников, а цена ошибочного решения резко возрастает. В Узбекистане с 2026 года таких моментов стало больше, поскольку сразу несколько государственных мер меняют условия работы средних и крупных компаний. Каждая такая ситуация ставит перед собственником и советом свой круг вопросов, а внешний консультант выполняет в этих условиях одну или несколько описанных выше функций.
Первая группа ситуаций связана со сменой налогового режима компании. Указом № УП-100 с 1 июня 2026 года порог перехода от уплаты налога с оборота к общеустановленным налогам установлен в базовых расчётных величинах (БРВ) и при нынешнем размере БРВ составляет 5,28 млрд сумов совокупного годового дохода. Компания, превысившая этот порог, становится плательщиком налога на добавленную стоимость и налога на прибыль, и ей, как правило, приходится одновременно пересматривать цены, условия договоров с покупателями и учёт затрат. Изменение бизнес-модели при переходе от индивидуальных льгот к общим правилам налогообложения разобрано в статье о трансформации бизнеса в Узбекистане.
Вторая группа ситуаций возникает при привлечении капитала и заключении сделок с активами. По данным Группы Всемирного банка, средняя ставка по корпоративным кредитам в национальной валюте в 2025 году составляла 23,2%, и при такой стоимости заёмных средств ошибка в оценке проекта или актива быстро оборачивается денежными потерями. Кроме того, доля банковского финансирования в инвестициях узбекских компаний ниже среднего регионального уровня, и инвестиционные проекты, по всей видимости, чаще финансируются из собственных средств владельцев. Подготовка к привлечению инвестора требует отчётности по международным стандартам, независимого аудита и прозрачной структуры собственности, а оценка актива, комплексная проверка приобретаемой компании и переговоры входят в сопровождение сделок слияний и поглощений. При строительстве и модернизации производств отдельной задачей становится контроль бюджета и сроков инвестиционного проекта.
Третья группа ситуаций касается государственных активов и их новых собственников. Программа приватизации на 2026 год, утверждённая указом № УП-177, предусматривает выставление на торги долей в 84 обществах, и после сделки покупателю предстоит интегрировать приобретённое предприятие в свою систему управления. Предприятиям, остающимся в государственной собственности, целевые показатели устанавливают государственные программы снижения себестоимости, выполнение которых, как правило, требует перестройки производственных и управленческих процессов. Выбор стратегии для приобретённого или трансформируемого актива и разработка программы её реализации рассмотрены в материале о стратегическом консалтинге в Узбекистане.
Четвёртая группа ситуаций складывается при ухудшении финансового положения компании и смене руководства. Рост просроченной задолженности, нехватка ликвидности или угроза неплатёжеспособности требуют решений в сжатые сроки, а порядок действий в таких случаях, включая досудебную санацию, описан в статье об антикризисном управлении в Узбекистане. Уход первого руководителя или смена собственника нередко оставляют компанию без лица, способного провести изменения, и тогда консультант может временно занять управленческую должность в формате интерим-менеджмента.
Пятая группа ситуаций обусловлена изменением условий на рынках сбыта. Присоединение к Всемирной торговой организации (ВТО), если оно состоится, вероятно, усилит конкуренцию с импортной продукцией и потребует пересмотра коммерческой модели и ценообразования. По данным исследования Всемирного банка 2024 года, лишь у 1,7% фирм на прямой экспорт приходилось не менее 10% выручки, тогда как в среднем по региону доля таких фирм составляла 18,0%. Поэтому для большинства компаний ключевой задачей, как представляется, становится защита позиций на внутреннем рынке, а выход на внешние рынки актуален для сравнительно узкого круга производителей.
Помимо перечисленных ситуаций, постоянным направлением внешней экспертизы остаётся операционная эффективность компании. Когда прибыль снижается при неизменной выручке, а рост бизнеса опережает развитие системы планирования и контроля, источник потерь, по нашей оценке, обычно кроется в бизнес-процессах, управлении запасами и качестве продукции, то есть в тех областях, где показатели сильнее всего изменились в описанном выше эксперименте. Работа в этих областях составляет предмет повышения операционной эффективности и требует участия консультанта во внедрении изменений, поскольку диагностика сама по себе потерь не устраняет.
Что показывают эмпирические оценки эффекта консалтинга
Оценить эффект консалтинга сложно, поскольку консультантов чаще привлекают компании, которые развивались бы и без них, и простое сравнение клиентов с остальными фирмами завышает результат. Наиболее надёжную оценку дают рандомизированные эксперименты, в которых консультационную поддержку получает случайно отобранная часть компаний, а остальные образуют контрольную группу. Подобных экспериментов в Узбекистане и соседних странах в изученных источниках не обнаружено, поэтому ниже приведены результаты исследований, проведённых в Индии, Мексике и Колумбии, и переносить полученные в них значения на узбекские компании некорректно. Эти исследования показывают, какие показатели и в какие сроки управленческий консалтинг способен изменить при определённых условиях.
В индийском эксперименте с текстильными фабриками, результаты которого опубликованы в Quarterly Journal of Economics, доля применяемых стандартных практик на предприятиях, прошедших этап внедрения, выросла с 25,6% до 63,4%, тогда как на контрольных фабриках она увеличилась лишь на 12 процентных пунктов. Качество продукции, как показало исследование, начало улучшаться уже примерно на пятой неделе работы консультантов, а запасы сокращались медленнее. Прирост прибыли оценён примерно в 325 тыс. долл. США на фабрику в год при рыночной стоимости такого проекта около 250 тыс. долл. США, что, по расчёту авторов, соответствует доходности инвестиций порядка 130% за первый год. Прибыль при этом рассчитана косвенно, по изменению качества, запасов и производительности, поскольку доступа к бухгалтерской отчётности фирм у исследователей не было. Главной причиной того, что фабрики не применяли эти практики раньше, авторы называют информационные барьеры, то есть недостаток знаний о самих практиках и об их пользе.
Эксперимент с 432 малыми и средними предприятиями в Мексике показал, что эффект консалтинга может проявиться не в тех показателях и не в те сроки, которых ожидает собственник. При измерении, проведённом в течение четырёх месяцев после завершения годового проекта, производительность и рентабельность активов оказались выше примерно на одну пятую стандартного отклонения, хотя эти оценки статистически неустойчивы, а выручка и занятость значимо не изменились. Основной результат обнаружился позднее, и, по данным системы социального страхования, в среднем за пять последующих лет численность работников и фонд оплаты труда в компаниях, которым предложили консультационную поддержку, были заметно выше, чем в контрольной группе. Предложение приняли 80 из 150 фирм, которым оно было сделано, поэтому эффект для фактических участников программы, по всей видимости, превышал среднюю оценку по группе.
Дольше всего среди рандомизированных исследований за компаниями наблюдали в эксперименте с колумбийскими производителями автокомплектующих. Как показано в статье, опубликованной в Review of Economic Studies, индивидуальный и групповой консалтинг, при котором консультанты работали одновременно с несколькими фирмами, улучшили управленческие практики в сопоставимой степени, в пределах от 8 до 10 процентных пунктов. При этом групповой формат обходился примерно в 10,5 тыс. долл. США на фирму, тогда как индивидуальный стоил около 29 тыс. долл. США. Через десять лет доля продолжавших деятельность фирм среди прошедших групповой консалтинг оказалась на 13,2 процентного пункта выше, чем в контрольной группе, хотя эта оценка статистически значима лишь на пограничном уровне. Эффект более дорогого индивидуального консалтинга за тот же срок был меньше и статистически незначим.

Источник: Bloom и др., Quarterly Journal of Economics, 2013, Bruhn, Karlan, Schoar, Journal of Political Economy, 2018, Iacovone, McKenzie, Maloney, рабочий доклад Всемирного банка № 11278, 2026
Среди нерандомизированных работ самым продолжительным периодом наблюдения отличается исследование последствий плана Маршалла в Италии, опубликованное в American Economic Review. Компании, менеджеры которых в 1950-х годах прошли управленческие стажировки в США, через 15 лет имели производительность на 49,3% выше, чем у фирм, подавших заявки, но не включённых в программу из-за сокращения её бюджета. Доля продолжавших деятельность компаний среди участников программы составила 90% против 68% в группе сравнения. Эффект поставки нового оборудования без изменения управления, по данным того же исследования, со временем перестал расти, тогда как отдача от управленческих знаний продолжала накапливаться.
Программы международных финансовых организаций дают менее строгие, но более показательные для региона данные. Европейский банк реконструкции и развития (ЕБРР) сопоставил 515 клиентов своей программы консультационной поддержки малого бизнеса с аналогичными по размеру и динамике фирмами из тех же стран и отраслей. За три года после начала проектов выручка клиентов оказалась на 17,4% выше, чем в группе сравнения, а их активы были почти на 30% больше, однако статистически значимого роста выручки на одного работника выявлено не было. В Узбекистане, по данным мониторинга банка, из более чем 600 предприятий, получивших консультации с 2017 по 2022 год, 78% впоследствии увеличили выручку, хотя контрольная группа в этом мониторинге не предусматривалась. Подробное сопоставление этих оценок приведено в обзоре того, что известно об измеримом эффекте консалтинга.
Условия, при которых эффект консалтинга возникает и сохраняется
Эффект консалтинга не возникает автоматически и со временем частично утрачивается. Когда исследователи вернулись на индийские предприятия около девяти лет спустя, выяснилось, что фабрики отказались примерно от половины внедрённых практик, хотя разрыв с контрольной группой по качеству управления сохранился. Основной причиной отказа от практик стала смена директора фабрики, а второй по значимости оказалась нехватка времени у собственника. Производительность труда при этом оставалась примерно на 35% выше, чем на контрольных фабриках, однако оценить её авторы смогли лишь косвенно, по числу станков на одного работника.
Известны и программы консалтинга, не давшие компаниям измеримого результата. В Гане около десяти часов консультаций в год для портных-микропредпринимателей не повлияло на прибыль, а через год после окончания программы различия в применяемых практиках исчезли. В Колумбии государственная программа консалтинга по управлению и экспорту, в которой по условиям эксперимента участвовали 100 из 200 отобранных фирм, привела к снижению их экспортной активности, а выручка её участников в 2020 году была на 12,7% ниже, чем в контрольной группе. Авторы связывают этот результат с меньшей, чем в других экспериментах, интенсивностью работы, слабой координацией трёх подрядчиков, рекомендациями сосредоточиться на внутреннем рынке и недостатком отраслевых знаний у консультантов, а пандемию 2020 года основной причиной не считают.
Обобщающие обзоры экспериментов также указывают на значение интенсивности консультационной работы. Согласно метаанализу программ обучения предпринимателей в развивающихся странах, выполненному экономистом Всемирного банка, такие программы в среднем увеличивают прибыль на 10,1% и выручку на 4,7%. Как заключает тот же автор, более интенсивный индивидуальный консалтинг в ряде экспериментов помогал фирмам улучшить управление и обеспечить рост. Эксперимент с 753 нигерийскими фирмами показал, что наём профильного специалиста в штат или передача функции на аутсорсинг улучшает деловые практики не хуже консалтинга при вдвое меньших затратах. Следовательно, консалтинг конкурирует с другими способами восполнить недостающую компетенцию, и его преимущество, как представляется, проявляется там, где компании требуется изменить систему управления в целом, а не усилить отдельную функцию.
Общее условие возникновения эффекта, которое выделяют эти исследования, состоит в доведении рекомендаций до внедрения, а проверить результат, на наш взгляд, можно лишь по заранее определённым показателям. В 2026 году Узбекистан закрепил это условие указом № УП-177, который требует предусматривать в договорах с консультантами, привлекаемыми к государственным реформам, ответственность не только за аналитические материалы, но и за внедрение решений и достижение результата. Для частных компаний аналогичную роль играет согласование базы сравнения и горизонта оценки до начала работ. Подход к расчёту окупаемости и случаи, в которых внешняя экспертиза не создаёт стоимости, рассмотрены в отдельном материале. Форматы работы от независимой оценки решений до участия во внедрении перечислены в описании услуг управленческого консалтинга.
Почему рынок бизнес-консалтинга в Узбекистане остаётся узким
Разрыв в управленческих практиках сам по себе не создаёт спроса на консультантов, если компании его не осознают. По данным того же исследования Всемирного банка, индекс управленческих практик крупных компаний Узбекистана составил 36,7 балла против 39,5 у средних, что может указывать на отставание систем управления от роста масштабов бизнеса. При этом узбекские фирмы реже, чем в среднем по региону, связывают свои ограничения с квалификацией работников и реже организуют формальное обучение персонала. Их руководители обладают меньшим отраслевым опытом, а главным препятствием для бизнеса чаще всего называют налоговые ставки. Объективная потребность во внешней поддержке, на наш взгляд, существует, однако, судя по ответам руководителей, осознаётся она слабее, чем в других странах региона.

Источник: Всемирный банк, исследование Enterprise Surveys, Узбекистан, 2024 год
Круг потенциальных заказчиков консалтинга в Узбекистане ограничивает и структура самой экономики. На малый бизнес в 2025 году пришлось 52,2% ВВП и 74,9% занятых, и значительная часть малых предприятий, вероятно, способна оплатить услуги консультанта лишь с помощью субсидий. На государственные предприятия, по оценке Группы Всемирного банка, приходится более 30% ВВП, и их спрос на консультантов определяется прежде всего государственными программами трансформации. Средний частный бизнес, способный оплачивать консалтинг без субсидий, образует пока, как мы полагаем, сравнительно узкую группу заказчиков.
Заказчиком крупнейших консультационных проектов в стране, по нашей оценке, выступает государство, причём решения Президента прямо предусматривают участие в них международных консультантов. Указом № УП-216 от 8 сентября 2022 года Агентству стратегических реформ поручено координировать привлечение иностранных консультантов и экспертов, а указ № УП-6096 от 27 октября 2020 года ещё раньше предписывал разрабатывать стратегии крупных государственных предприятий с участием международных консалтинговых организаций. По указу № УП-177 два министерства получили право заключать с международными консалтинговыми компаниями прямые договоры на исследования в области экономической политики. Эти решения, на наш взгляд, во многом определяют структуру спроса на крупные проекты, однако статистических данных, позволяющих разделить закупки государства и частного бизнеса, обнаружить не удалось.
Развитие отечественного предложения консалтинговых услуг сдерживается узостью кадровой базы. По данным Министерства экономики и финансов, в мае 2026 года в стране насчитывалось 123 специалиста со статусом членамеждународной профессиональной ассоциации бухгалтеров Association of Chartered Certified Accountants (ACCA), включая аффилированных членов. Первая в стране программа Executive Master of Business Administration для действующих руководителей, по сообщению американского университета-партнёра, пока только разрабатывается. Национального института консультантов по управлению в Узбекистане, судя по открытым данным, нет, и добровольную сертификацию на статус Certified Management Consultant (CMC) для узбекских специалистов проводит региональная профессиональная палата в Алматы. Отраслевого стандарта, по которому заказчик мог бы сравнить качество работы разных исполнителей, также не обнаружено.
Малый бизнес, судя по всему, получает доступ к консультантам главным образом через донорские программы. По состоянию на 2022 год ЕБРР возмещал 75% стоимости услуг консультанта, а для предпринимательниц эта доля достигала 85%. Однако, согласно независимой оценке ЕБРР 2023 года, по программе выполняется около 100 проектов в год, и ею охвачено менее 0,1% малых и средних предприятий страны. В той же оценке отмечено, что консультационные услуги приносят реальную пользу отдельным клиентам, а их влияние на рынок в целом установить трудно. Низкая доля импорта консультационных услуг в ВВП, приведённая в начале статьи, согласуется с этой картиной, хотя прямых выводов о внутреннем предложении из неё сделать нельзя.
Чем узкий рынок консалтинга оборачивается для компаний
Последствия слабого развития рынка управленческой экспертизы, по нашей оценке, следует искать прежде всего в уровне производительности. В 2025 году ВВП на одного занятого в Узбекистане составил 30 845 долл. США по паритету покупательной способности в ценах 2021 года, что соответствует примерно 37% казахстанского уровня (расчёт Tretiakov Consulting). Этот разрыв обусловлен многими факторами, от структуры экономики до капиталовооружённости труда, и выделить из него вклад качества управления по имеющимся данным невозможно. Согласно межстрановым оценкам, полученным на основе данных международного исследования World Management Survey, различия в качестве управления объясняют около 30% разрыва в совокупной факторной производительности как между странами, так и между фирмами внутри стран. Эта оценка, однако, опирается на допущение о причинном эффекте, заимствованное из индийского эксперимента.
Для отдельной компании недостаток доступной экспертизы означает, что сложные решения принимаются лишь на основе собственного опыта команды. Привлечение консультанта, как мы полагаем, быстрее самостоятельного поиска снимает информационный барьер, который в исследовании текстильных фабрик оказался главной причиной того, что они не применяли общепринятые практики. В Узбекистане, где смена налогового режима, приватизация и подготовка к выходу на рынок капитала происходят одновременно, такой барьер, вероятно, обходится компаниям дороже, чем в стабильных условиях, поскольку ошибка в одном решении сказывается на ряде последующих.
Узость внутреннего предложения влияет и на распределение спроса между исполнителями. Если крупные государственные проекты нередко достаются иностранным консультантам, то средним частным компаниям, вероятно, сложнее найти исполнителя, который сочетает знание международных практик с пониманием местного регулирования. Развитие отечественного консалтинга, на наш взгляд, расширило бы доступ к экспертизе именно для этой группы компаний и усилило бы ценовую конкуренцию на рынке, а колумбийский эксперимент показывает, что групповые форматы способны снизить стоимость такой работы для средних фирм без потери эффекта.
Часть условий для такого развития рынка в Узбекистане уже создана. Конституционный закон о Ташкентском международном финансовом центре прямо относит управленческий консалтинг к профессиональным услугам, которые вправе оказывать его участники. В июне 2026 года правительство обязалось выделить через ЕБРР до 20 млн долл. США грантового финансирования на техническое сотрудничество и консультационную поддержку малого и среднего бизнеса. Условия распределения этих средств пока не опубликованы, и судить об их значении для средних компаний рано. С 2020 по 2025 год за счёт государственного бюджета были оплачены подготовка и экзамены по программам ACCA для более чем 4,2 тыс. кандидатов, что расширяет кадровую базу финансовых специалистов, на которую опирается и консалтинг.
Рынок консалтинговых услуг Узбекистана в цифрах
Наиболее близкий к отрасли регулярный статистический ряд формирует Центральный банк Республики Узбекистан (ЦБ), который отражает в платёжном балансе внешнеторговые операции по статье «Профессиональные услуги и консультационные услуги в области управления». Платёжный баланс составляется в соответствии с шестым изданием Руководства по платёжному балансу и международной инвестиционной позиции Международного валютного фонда (МВФ). Указанная статья платёжного баланса шире управленческого консалтинга и наряду с ним охватывает юридические и бухгалтерские услуги, связи с общественностью, рекламу и исследования рынка. Показатели публикуются в долларах США в текущих ценах, а для сравнения с ВВП они пересчитаны в сумы по среднегодовому официальному курсу, определённому по месячным данным (расчёт Tretiakov Consulting). В сентябре 2026 года ЦБ пересмотрел данные об импорте услуг в целом за период начиная с 2020 года, однако значения по этой статье в трёх последовательных публикациях остались неизменными.
В 2025 году экспорт таких услуг составил 76,0 млн долл. США при импорте 56,9 млн долл. США, и сальдо третий год подряд оставалось положительным. С 2021 по 2025 год экспорт вырос в 6,7 раза, что может свидетельствовать о появлении в стране исполнителей, способных оказывать профессиональные услуги зарубежным заказчикам. Структура этих потоков по видам услуг и странам-партнёрам в публикациях ЦБ не раскрывается, поэтому установить по официальным данным, какие именно услуги экспортируют резиденты Узбекистана, невозможно.
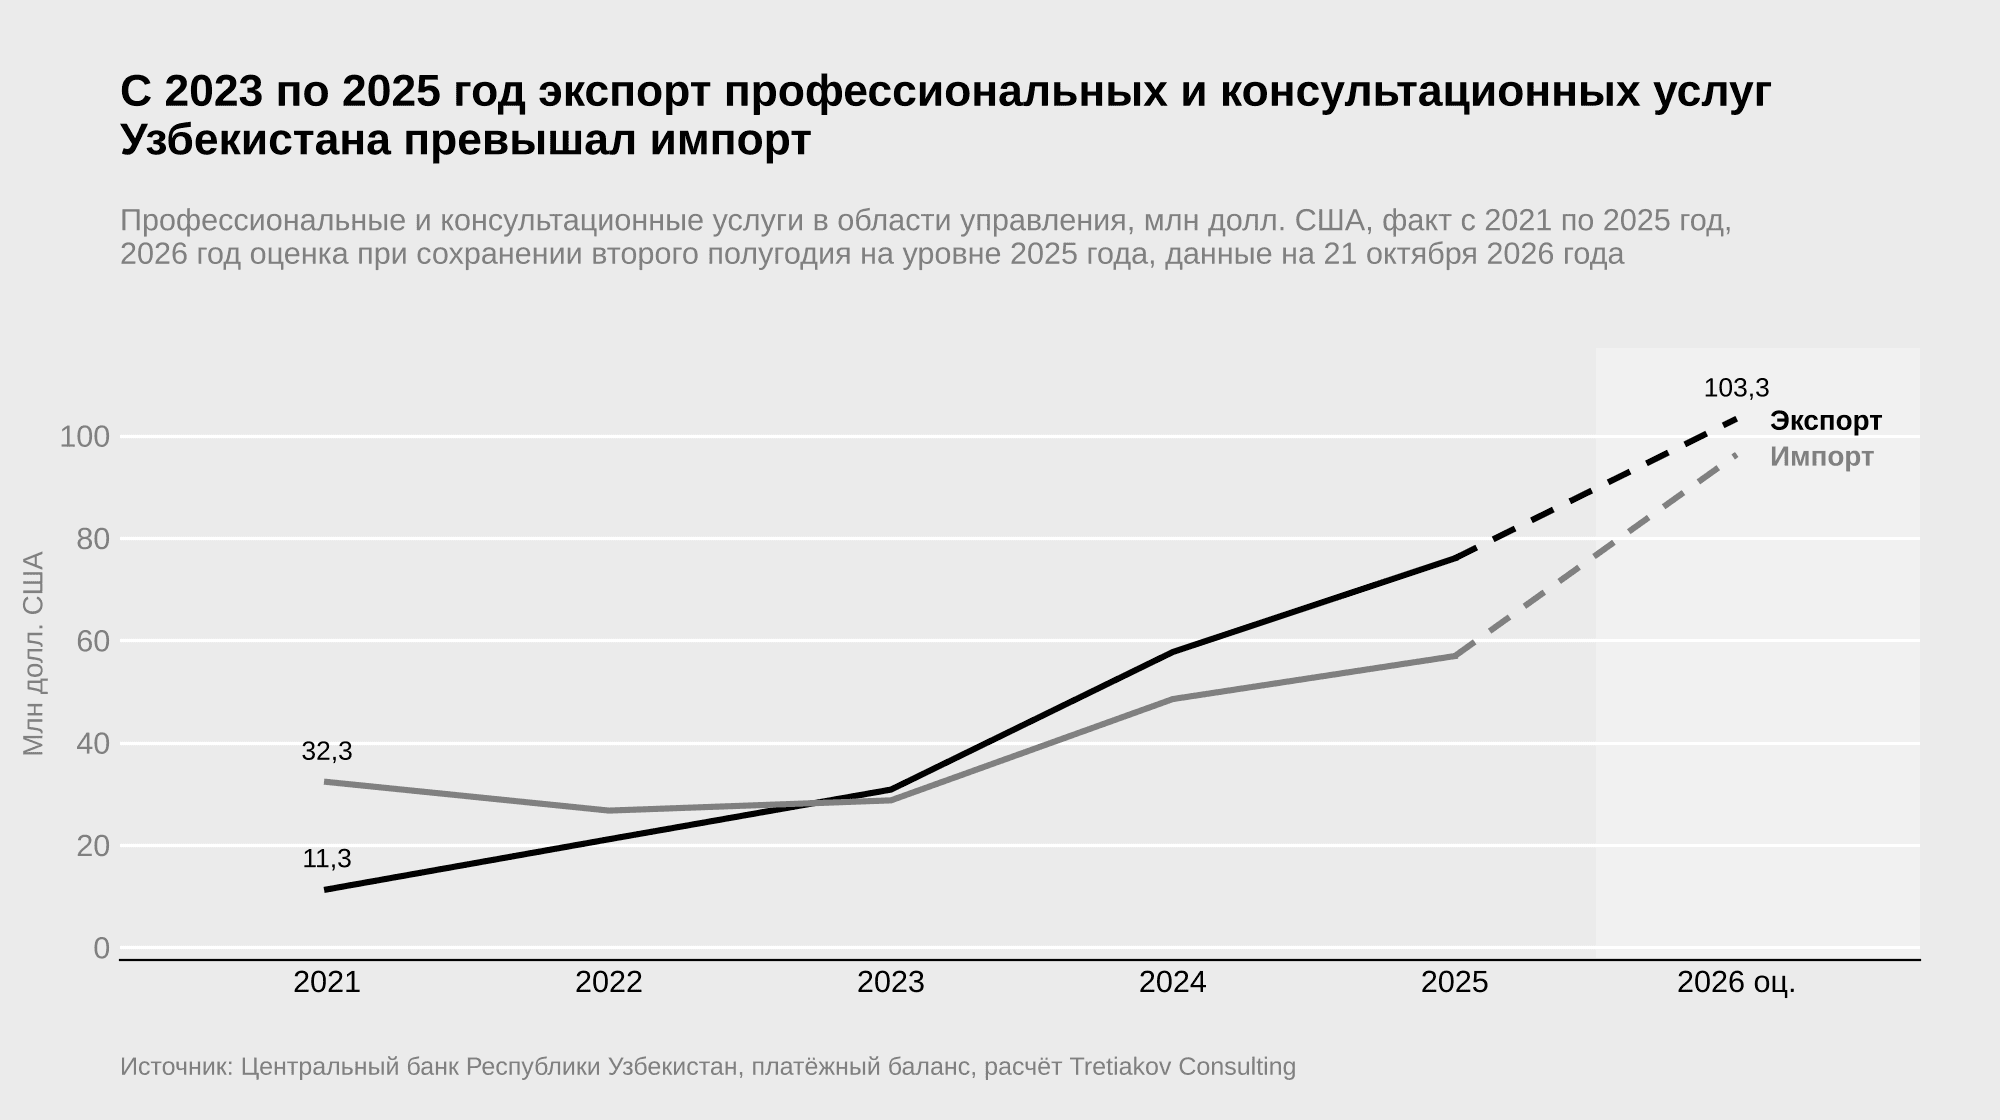
Источник: ЦБ, платёжный баланс в стандартном представлении, оценка 2026 года, расчёт Tretiakov Consulting
В первом полугодии 2026 года импорт достиг 55,9 млн долл. США, что почти соответствует его объёму за весь 2025 год, и вырос в 3,4 раза по сравнению с аналогичным периодом предыдущего года, а экспорт увеличился в 2,2 раза. Опубликованный прогноз на весь год в доступных источниках не найден, поэтому оценка 2026 года на графике построена в предположении, что значения второго полугодия будут равны показателям за тот же период 2025 года (расчёт Tretiakov Consulting). При таком допущении импорт составит около 96,3 млн долл. США, однако почти весь прирост первого полугодия пришёлся на один квартал, и оценка остаётся условной.
Внутреннее предложение консультационных услуг отражается в официальной статистике лишь в агрегированном виде. Число действующих предприятий секции M «Профессиональная, научная и техническая деятельность» формально выросло с 17 333 на 1 января 2022 года до 21 043 на 1 января 2026 года, и около двух третей из них относятся к субъектам малого предпринимательства. Секция включает также деятельность в области права и бухгалтерского учёта, архитектуру, научные исследования и рекламу. Кроме того, на начало 2024 и 2025 годов число предприятий в ряду снижалось, по всей видимости, вследствие унификации государственных реестров. В итоге выделить собственно консалтинговые организации и точно сопоставить значения на начальную и конечную даты по этим данным нельзя.
Оплата труда в сфере профессиональных услуг, косвенно отражающая стоимость экспертизы, растёт быстрее, чем в среднем по экономике. Среднемесячная заработная плата в секции M без учёта субъектов малого предпринимательства с четвёртого квартала 2020 года по четвёртый квартал 2025 года выросла в реальном выражении примерно на 79% (расчёт Tretiakov Consulting). Её отношение к средней заработной плате в том же круге предприятий за этот период повысилось с 1,13 до 1,34. Сведения о ставках консультантов в открытом доступе отсутствуют, так что этот показатель остаётся одним из немногих официальных ориентиров стоимости такой работы.
Источники спроса на бизнес-консалтинг до 2030 года
Официальные прогнозы исходят из быстрого роста экономики, который, как мы полагаем, расширит базу спроса на профессиональные услуги. Закон о Государственном бюджете на 2026 год предусматривает ежегодное увеличение объёма рыночных услуг примерно на 14% в период с 2026 по 2028 год, а в Фискальной стратегии на 2027–2029 годы рост ВВП в 2026 году оценивается в 8,1%. По прогнозу МВФ, опубликованному в октябре 2026 года, номинальный ВВП Узбекистана в долларовом выражении к 2030 году вырастет почти вдвое по сравнению с 2025 годом. Прогнозов рынка консалтинговых услуг в открытых источниках найти не удалось, а ряд платёжного баланса слишком короток и подвержен сильным квартальным колебаниям, чтобы его можно было экстраполировать, поэтому объём будущего спроса в статье не рассчитывается.
Наиболее определённым источником спроса остаётся сокращение государственного участия в экономике. С 2021 по 2025 год число предприятий с государственным участием сократилось на 61%, а в мае 2026 года государство продало 31% акций Национального инвестиционного фонда за 603,6 млн долл. США, разместив их на биржах в Ташкенте и Лондоне. Публичное размещение акций Uzbekistan Airways при этом перенесено на 2027 год, а подготовка к размещению акций Навоийского горно-металлургического комбината, по сообщениям прессы, приостановлена. Каждая такая сделка требует перехода на международную отчётность, независимого аудита и программы трансформации, и спрос на внешнюю экспертизу, как представляется, возникает здесь дважды, а именно при подготовке компании к размещению или продаже и при последующей интеграции актива в систему управления нового собственника.
Второй источник спроса формируют новые требования к раскрытию компаниями информации. Постановлением Президента № ПП-282 введён реестр общественно значимых организаций, обязанных составлять финансовую отчётность по международным стандартам (МСФО) и представлять её с аудиторским заключением, а постановлением Кабинета Министров № 221 для предприятий с преобладающей долей государства установлено обязательное раскрытие информации об устойчивом развитии. Методические рекомендации по подготовке такой отчётности Агентство по управлению государственными активами готовит к 2027 году с привлечением независимых консультантов, а Министерство экономики и финансов объявило о переходе общественно значимых организаций на стандарты МСФО по раскрытию информации об устойчивом развитии с 1 января 2027 года.
Третий источник спроса создают открытие рынка и формирование новой финансовой инфраструктуры. В июле 2026 года на заседании рабочей группы по присоединению Узбекистана к ВТО было сообщено, что в секретариат организации передано уже 31 двустороннее соглашение о доступе на рынки, хотя решение о вступлении ещё не принято. Правительство ожидает, что Ташкентский международный финансовый центр привлечёт к 2030 году от 20 до 25 млрд долл. США инвестиций. Влияние обоих процессов на фактический объём закупок консалтинговых услуг статистика пока не отражает.

Источник: указ № УП-177, постановление № ПП-145, указ № УП-100, постановление № ПП-282, постановление Кабинета Министров № 221, ВТО, закон о Ташкентском международном финансовом центре
Что консалтинг способен изменить в компаниях Узбекистана
Бизнес-консалтинг восполняет то, что компания не в состоянии обеспечить собственными силами, в первую очередь независимую оценку решений менеджмента, управленческие практики, которыми она не располагает, и время для их внедрения. Рандомизированные исследования показывают, что при интенсивной работе, доведённой до внедрения, изменения в управлении отражаются на производительности, качестве продукции, оборотном капитале, занятости, выручке и прибыли, причём часть эффекта проявляется лишь спустя годы. Если же работа непродолжительна и слабо скоординирована, эффект может не возникнуть, а при смене руководства часть практик утрачивается, так что результат зависит прежде всего от условий, в которых работает консультант.
Отставание узбекских компаний от региона сосредоточено в постановке целей, мониторинге показателей и реакции на низкую результативность сотрудников, то есть в тех практиках, которые внедряли консультанты в рандомизированных экспериментах. Узость рынка при этом связана со слабым осознанием этого разрыва самими компаниями, со структурой спроса, при которой малый бизнес получает доступ к консультантам через донорские субсидии, а крупнейшие проекты заказывает государство, и с ограниченностью кадровой базы внутри страны. Средний частный бизнес, по нашей оценке, в наибольшей степени затронут сменой налоговых режимов, приватизацией и подготовкой к привлечению инвесторов, поэтому именно для него несоответствие между потребностью в экспертизе и её доступностью обходится дороже всего.
Для собственника и совета директоров главное различие проходит между консалтингом, который заканчивается передачей рекомендаций, и консалтингом, который меняет систему управления и оценивается по заранее заданной базе сравнения. Исследования с контрольной группой фиксировали эффект прежде всего во втором случае, причём по операционным и финансовым показателям, от качества продукции и запасов до выручки и прибыли. Именно такой формат работы государство в 2026 году закрепило в требованиях к консультантам, привлекаемым к реформам, тогда как частные компании определяют его условия самостоятельно, в техническом задании и договоре с исполнителем.
Если компании в Узбекистане предстоит смена налогового режима, сделка, подготовка к привлечению инвестора или программа изменений, задачу можно обсудить с Tretiakov Consulting через страницу контактов.
Наши инсайты