Илья Третьяков
Управляющий партнер
В первом полугодии 2026 года реальный рост валового внутреннего продукта (ВВП) Узбекистана составил 8.5%. Опубликованные осенью прогнозы Всемирного банка, Международного валютного фонда (МВФ) и Азиатского банка развития (АБР) предусматривают на 2026 и 2027 годы рост не менее 6.5% в год. Экономический подъём сопровождается увеличением объёма операций, фиксируемых государственными электронными системами. По данным налоговых органов в изложении прессы, товарооборот по электронным счетам-фактурам за 2024 год увеличился на 17.3% в текущих ценах.
Согласно постановлению Кабинета Министров № 830, принятому во исполнение указа Президента № УП-153, с 1 января 2026 года каждый электронный счёт-фактура (ЭСФ) автоматически относится к низкому или высокому уровню риска. По счетам-фактурам высокого риска налог на добавленную стоимость (НДС) принимается покупателем к зачёту лишь по мере его уплаты в бюджет. К этому времени обязательными были ЭСФ, онлайн-кассы, цифровая маркировка и электронные накладные. Таким образом, оптимизация бизнес-процессов в Узбекистане осуществляется в условиях, когда внешний контур сделки, то есть оформление её стадий и обмен данными с контрагентами и налоговым органом, уже задан государством.
В то же время внутренняя организация управления в компаниях уступает региональным ориентирам. В обследовании предприятий Всемирного банка 2024 года индекс управленческих практик, отражающий постановку целей, систему показателей и зависимость вознаграждения от результатов, у средних и крупных фирм Узбекистана составил 39.0 из 100 при среднем значении 52.9 по Европе и Центральной Азии. Ниже на основе официальной статистики, нормативных актов и данных Всемирного банка определяется, какая часть целевой модели бизнес-процессов компаний, работающих в Узбекистане, уже задана государственными цифровыми системами и требованиями к отчётности, а какая зависит от решений и данных самих компаний.
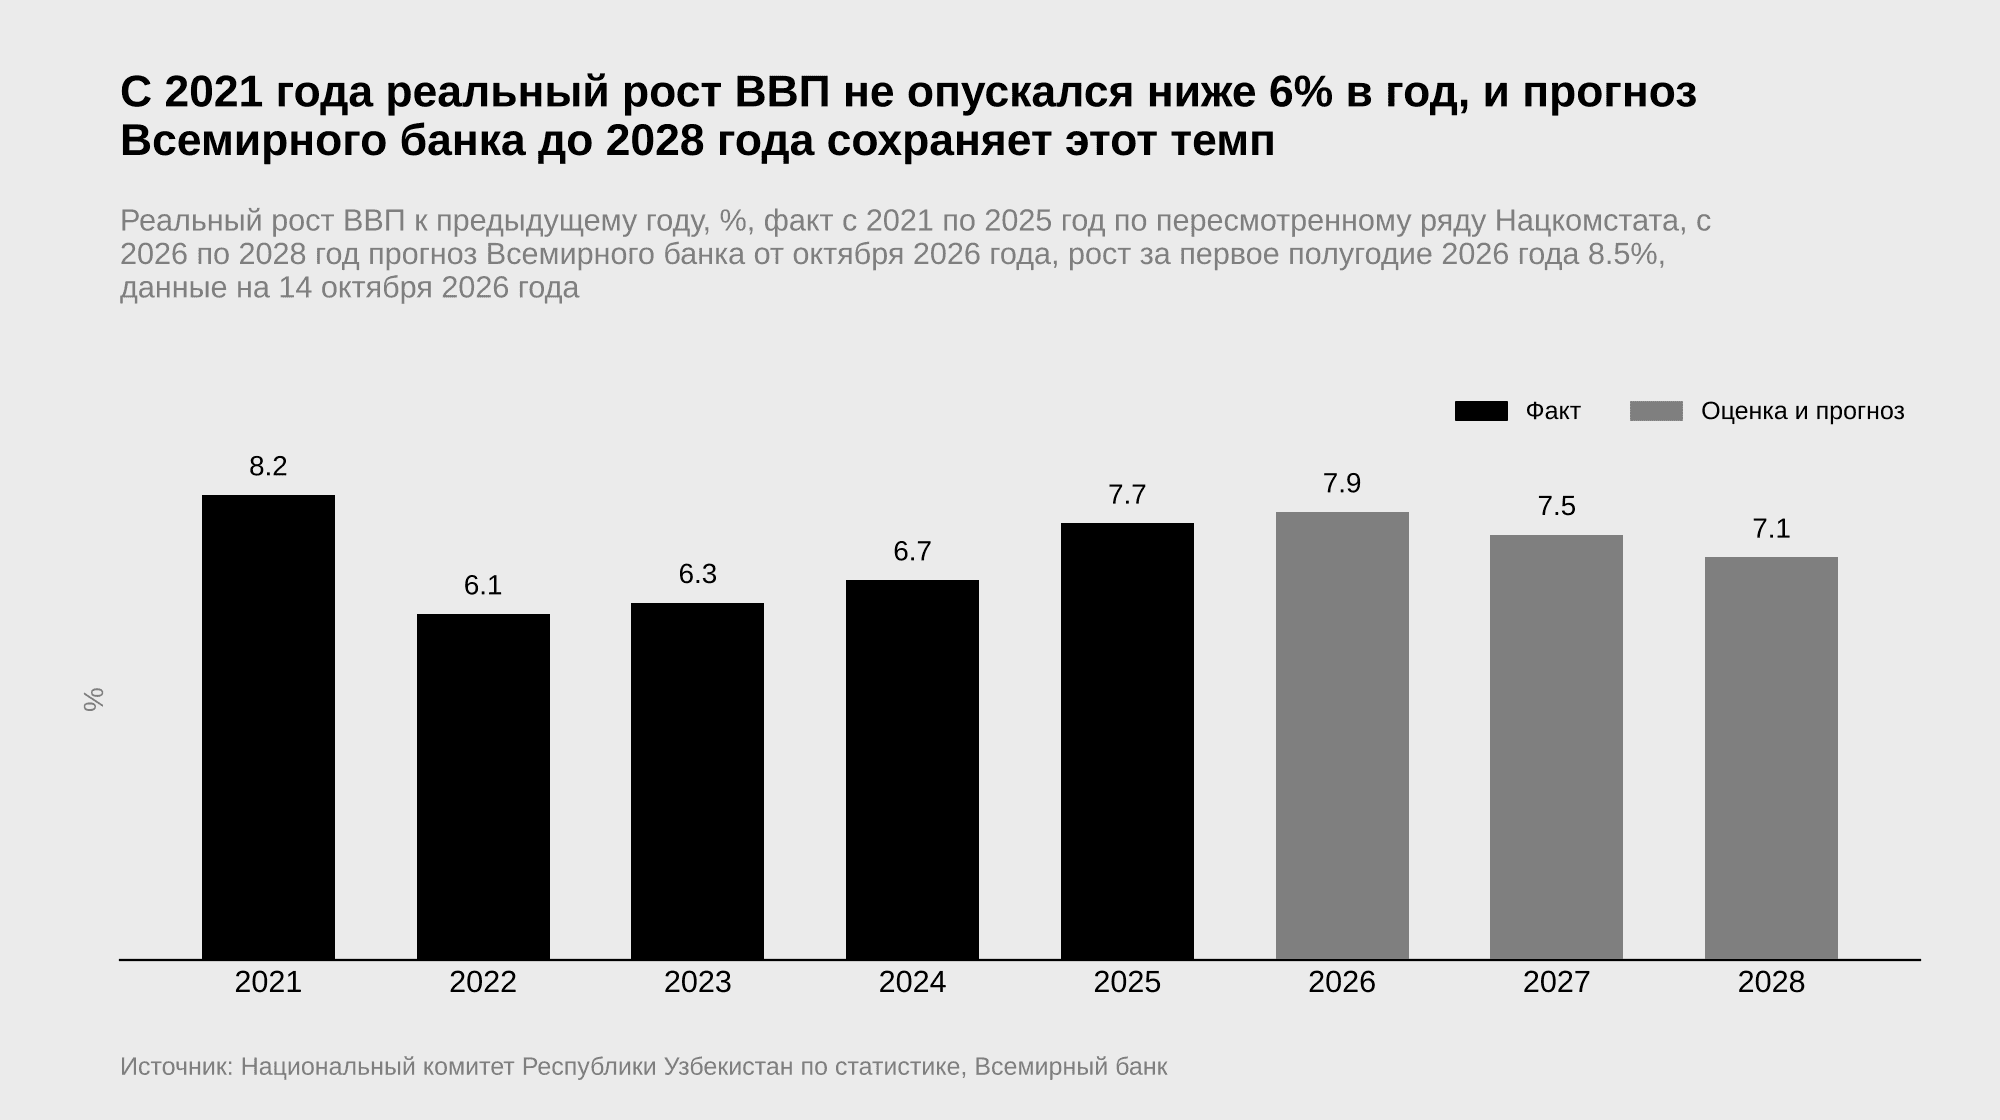
Источник: Национальный комитет по статистике, темпы роста ВВП и оценка за первое полугодие 2026 года, прогноз Всемирного банка, опубликованный в октябре 2026 года и значения доклада на 2027 и 2028 годы в изложении деловой прессы
Электронный контур сделки, сформированный государством с 2020 по 2025 год
К 2025 году каждая стадия сделки, от выставления счёта до отгрузки, перевозки и расчёта с розничным покупателем, стала сопровождаться обязательным электронным документом (последовательность введения этих документов и связываемые ими стадии сделки показаны в таблице ниже). Первым документом, обязательным для всех хозяйствующих субъектов, стал ЭСФ, введённый постановлением Кабинета Министров № 522. Затем в соответствии с графиком, установленным указом Президента от 6 сентября 2019 года, на контрольно-кассовую технику с онлайн-передачей данных (онлайн-ККТ) или виртуальные кассы перешли все субъекты, принимающие оплату от покупателей. Цифровая маркировка в национальной информационной системе Asl belgisi была введена постановлением Кабинета Министров № 737 первоначально для сигарет и алкогольной продукции и с тех пор последовательно распространяется на новые товарные группы. В 2024 году перечень общеобязательных документов дополнила электронная товарно-транспортная накладная (ЭТТН).

Источник: постановления Кабинета Министров № 522, № 737, № 249 и № 263 о национальном каталоге продукции, № 673 и № 830, указы Президента от 6 сентября 2019 года и № УП-153
Связующим элементом перечисленных документов служит единый государственный справочник товаров и услуг. Каждая товарная позиция в ЭСФ, кассовом чеке и таможенной декларации указывается с 17-значным идентификационным кодом продукции и услуг (ИКПУ) из Единого электронного национального каталога, и тот же код обязателен для заполнения в строках ЭТТН. С 19 марта 2025 года при одновременной отгрузке и реализации товара допускается оформление совмещённого документа ЭСФ и ЭТТН. С 1 сентября 2025 года в соответствии с постановлением Президента № ПП-190 ЭСФ на маркируемый товар при оптовой реализации не может быть оформлен без указания кода маркировки. Следовательно, реквизиты товара и взаимосвязь документов отгрузки определяются государственным каталогом и системой маркировки, а нормативно-справочная информация учётной системы компании на практике воспроизводит их структуру.
Одновременно круг участников электронного контура за последний год заметно расширился. По данным Налогового комитета в изложении Национального информационного агентства, на 1 июля 2026 года число плательщиков НДС составило 270.7 тыс., что на 17.5% больше, чем годом ранее, причём более трети из них (100.6 тыс.) работают в торговле. Для торговых и дистрибьюторских компаний, у которых закупки и продажи оформляются ЭСФ и кассовыми чеками, а маркируемые товары дополнительно учитываются в системе маркировки, это означает увеличение числа контрагентов, от данных которых зависит принятие НДС к зачёту. В таком документообороте ошибка в реквизитах товара или в сведениях о статусе контрагента повторяется сразу в нескольких документах и затрагивает разных участников сделки.
Закон об электронном документообороте приравнивает электронный документ по юридической силе к документу на бумажном носителе, а трудовой договор с января 2025 года формируется работодателем в Единой национальной системе труда и по соглашению сторон может подписываться электронной цифровой подписью (ЭЦП). Требований вести внутренние согласования исключительно на бумажном носителе в изученных нормативных актах не выявлено. Поэтому сохранение бумажного документооборота там, где он ещё применяется, по всей видимости, определяется решением самой организации, а не нормативными требованиями.
Для последующего анализа необходимо уточнить используемые понятия и методологические допущения. Под бизнес-процессом в статье понимается последовательность действий нескольких подразделений от исходного события, например заказа покупателя или заявки на закупку, до экономического результата, то есть отгрузки, оплаты или отражения операции в отчётности. Целевая модель бизнес-процессов охватывает, помимо самих процессов, роли участников, данные, информационные системы и правила согласования. Диагностика бизнес-процессов рассматривается как оценка их исходного состояния, а внедрение понимается как организованный переход к новой модели.
Стоимостные показатели приводятся в сумах (UZS) в текущих ценах, а значения в долларах США указываются в том виде, в каком их публикует источник, без пересчёта. Темпы роста ВВП даны в постоянных ценах по ряду Национального комитета по статистике (Нацкомстат), который учитывает ненаблюдаемую экономику в соответствии с Системой национальных счетов 2008 года. При пересмотре данных национальных счетов в ноябре 2025 года оценка номинального ВВП за 2024 год была повышена на 5.6%. Часть данных за 2026 год приводится по официальным сообщениям в изложении прессы, поскольку первичные публикации на дату подготовки статьи были недоступны.
Заработная плата и выработка на одного занятого сопоставляются в номинальном выражении, так как с 2022 по 2025 год дефлятор ВВП и индекс потребительских цен заметно расходились и пересчёт двух рядов по разным индексам исказил бы их соотношение. Ряд заработной платы Нацкомстата не охватывает малые предприятия, микрофирмы и сельскохозяйственные предприятия, а численность занятых включает неформальный сектор и граждан, работающих за рубежом. Обследования Всемирного банка основаны на ответах зарегистрированных частных фирм с пятью и более работниками, поэтому их выводы не распространяются на государственные предприятия. Поскольку эти оценки носят выборочный характер, они неприменимы и к отдельным компаниям. Вопросы стратегии, ресурсного обеспечения и рентабельности, относящиеся к самостоятельным темам трансформации бизнеса и операционной эффективности, а также налоговое планирование в статье не рассматриваются.
Зависимость зачёта и возврата НДС от автоматической оценки риска с 2026 года
В 2026 году налоговое администрирование перешло от сбора электронных документов к автоматической оценке связанного с ними риска. Система анализа ЭСФ в режиме реального времени, разработанная при участии экспертов МВФ и введённая указом № УП-153, распределяет счета-фактуры по двум категориям в зависимости от суммы набранных баллов, а критерии оценки устанавливает Налоговый комитет. Положение, утверждённое постановлением № 830, ограничивает долю ЭСФ высокого риска уровнем 10% от общего числа счетов-фактур плательщиков НДС за отчётный период. По таким счетам-фактурам налог принимается к зачёту у покупателя после его полной уплаты в бюджет, а при неполной уплате учитывается в пределах фактически уплаченной суммы. Покупатель вправе добровольно исполнить налоговое обязательство поставщика и в этом случае в соответствии с поправками к Налоговому кодексу выступает налоговым агентом.
С 22 декабря 2025 года система действовала в тестовом режиме без применения мер воздействия, как следует из разъяснения Налогового комитета в изложении деловой прессы, а с начала 2026 года результаты оценки риска влекут последствия для зачёта НДС. Официальных данных о количестве ЭСФ, отнесённых к высокому уровню риска в 2026 году, обнаружить не удалось. Из рассмотренных норм следует, что право покупателя на зачёт налога зависит от качества данных и платёжной дисциплины поставщика. Проверка контрагента тем самым становится необходимой частью закупочного процесса компании.
Оценка риска ЭСФ является лишь одним из механизмов, определяющих порядок расчётов с бюджетом по НДС, и в приведённой ниже таблице она сопоставлена с тремя другими. Уровень риска налогоплательщика рассчитывается программными средствами и учитывается при назначении налогового аудита. С 1 января 2027 года на основании указа № УП-95 от данного показателя будет зависеть также автоматический возврат отрицательной разницы по НДС, возникающей по операциям с нулевой ставкой и при приобретении недвижимости. Рейтинг устойчивости «ААА» даёт право на возврат налога без проверки, а налоговый мониторинг, представляющий собой добровольный режим для юридических лиц с годовым доходом не менее UZS 5 млрд, предусматривает ускоренный возврат и освобождение от налоговых проверок. Поскольку первый механизм применяется к отдельному документу, а три остальных характеризуют налогоплательщика в целом, положение одной и той же компании по разным механизмам может различаться.

Источник: указы Президента № УП-153 и № УП-95, постановления Кабинета Министров № 1 об управлении налоговыми рисками, № 489 о возмещении НДС, № 736 о налоговом мониторинге и № 830
В общем порядке решение о возмещении НДС принимается в течение 30 дней с даты подачи заявления, а перечисление суммы производится в течение последующих 30 дней, как установлено положением о порядке возмещения НДС. Для крупных налогоплательщиков, экспортёров, участников налогового мониторинга и лиц, предоставивших банковскую гарантию, ускоренный порядок сокращает общий срок до семи дней. С 28 мая 2026 года согласно указу № УП-100 суммы отрицательной разницы до UZS 10 млн возвращаются автоматически, без подачи заявления и без проведения проверок. Тот же указ с 1 января 2027 года отменяет для налогоплательщиков с низким уровнем риска практику возврата «с участием человеческого фактора».
Указом также поручено Налоговому комитету и Министерству экономики и финансов до 1 октября 2026 года внедрить автоматический возврат налога на основе оценки риска ЭСФ и налоговой отчётности в реальном времени. По состоянию на середину октября сообщений о запуске данного механизма в изученных публикациях не обнаружено. Фактические сроки возврата по поданным заявлениям в открытых данных не раскрываются, однако в феврале 2026 года заместитель председателя Налогового комитета охарактеризовал действующий порядок как источник частых задержек для предприятий.
Возврат по рейтингу «ААА» в 2024 году занимал небольшую долю в общем объёме возмещения. По итогам Налогового комитета, приведённым деловой прессой, за этот год налогоплательщикам было возвращено UZS 22.8 трлн НДС, из которых UZS 1.9 трлн пришлось на возврат в течение одного дня без проверок. Это составляет около 8% общей суммы (расчёт Tretiakov Consulting), а остальные возвраты осуществлялись в общем или ускоренном порядке.
Перенос данных в государственные информационные системы изменил и другие направления взаимодействия компании с налоговыми органами. С 1 января 2026 года в соответствии с новой редакцией статьи 81 Налогового кодекса налоговый орган самостоятельно формирует электронную отчётность по ряду налогов, включая НДС и налог на доходы физических лиц. Налогоплательщику предоставляется пять дней на устранение расхождений, по истечении которых отчётность считается согласованной. Кроме того, с 23 января 2026 года хозяйствующие субъекты, подвергнутые штрафу за нарушение требований обязательной маркировки, на один год лишаются права на возмещение НДС.
Таким образом, порядок зачёта и возврата НДС ставит внутренние процессы компании в зависимость как от данных её контрагентов, так и от её собственного налогового профиля. Если право на зачёт обусловлено данными и платёжной дисциплиной поставщика, то скорость возврата определяется рейтингом, уровнем риска и статусом самой компании. Это позволяет предположить, что сверка взаиморасчётов, ведение справочников номенклатуры и контрагентов, а также закрытие налогового периода становятся элементами целевой модели бизнес-процессов наравне с продажами и закупками.
Управленческие практики и процессные инновации в компаниях
О состоянии внутренней части модели, которую оценивает диагностика бизнес-процессов, можно судить косвенно по двум волнам обследования предприятий Всемирного банка, проведённым в 2019 году на выборке из 1,239 фирм и в 2024 году на выборке из 1,008 фирм. За пять лет, прошедших между волнами, доля фирм, внедривших процессные инновации, и доля фирм, предложивших новый продукт или услугу, снизились и оказались ниже средних значений по Европе и Центральной Азии. Вместе с тем по процессным инновациям Узбекистан близок к показателю группы стран с доходом ниже среднего, к которой его относит обследование.

Источник: Всемирный банк, обследования предприятий Узбекистана 2019 года и 2024 года
В профиле обследования 2019 года индекс управленческих практик не приводится, а по данным профиля обследования 2024 года его значение оказалось ниже как регионального ориентира, так и среднего по группе дохода, равного 48.6 из 100. Индекс рассчитывается только для средних и крупных фирм, причём у крупных фирм он составил 36.7, что ниже, чем у средних (39.5). Какие именно составляющие индекса обусловливают его более низкое значение у крупных фирм, в профиле не раскрывается.
Доля рабочего времени, которое высшее руководство затрачивает на выполнение требований государственного регулирования, за пять лет сократилась примерно втрое и в 2024 году была значительно ниже среднего уровня по региону. При этом полевой этап обследования проходил с февраля по октябрь 2024 года, то есть до введения оценки риска ЭСФ, запрета оформлять ЭСФ на маркируемый товар без кода маркировки и новых правил возврата НДС. Не исключено, что с 2025 года регуляторная нагрузка частично переместилась из затрат времени руководителей в требования к данным, однако прямые измерения такого сдвига отсутствуют. В опросе Центра экономических исследований и реформ (ЦЭИР), проведённом в июне 2026 года, 20% предпринимателей назвали налогообложение главной проблемой. Этот результат согласуется с высказанным предположением, но не может служить его доказательством.
Кадровое ограничение наиболее отчётливо проявляется у средних фирм, 16.9% которых назвали недостаточный уровень образования работников главным препятствием для своей деятельности, тогда как в среднем по выборке доля таких ответов заметно ниже. В целом по стране этот показатель за пять лет вырос, однако, как следует из таблицы, остался более чем вдвое ниже регионального уровня и при этом превысил среднее значение по группе дохода. Поскольку вопрос обследования касается препятствий для деятельности фирмы в целом, эти данные лишь косвенно указывают на то, что дефицит квалификации сказывается и на перестройке бизнес-процессов.
Сходные выводы следуют и из данных национальной статистики инноваций. Согласно пресс-релизу Нацкомстата о науке и инновациях, из 5,521 инновации, внедрённой в 2024 году, организационными были лишь 392, а остальные носили преимущественно технологический характер. По данным опроса ЦЭИР и Торгово-промышленной палаты, который охватил более 5 тыс. предпринимателей и был опубликован в августе 2026 года без описания методики выборки, комплекс из трёх и более мер повышения эффективности применяют 11.6% предприятий, а 28.5% не применяют ни одной такой меры.
Сопоставление приведённых данных позволяет сформулировать осторожный вывод о предмете диагностики. Требования к документам и данным на границе компании с государством уже формализованы, тогда как постановка целей, система показателей и мотивация персонала, которые отражает индекс управленческих практик, закреплены внутри организаций слабее и остаются в сфере ответственности самих компаний. Этот вывод представляет собой интерпретацию данных, поскольку обследование не измеряет бизнес-процессы напрямую. С учётом этой оговорки основным предметом диагностики и перестройки процессов оказывается внутренняя часть модели, и в этом смысле оптимизация бизнес-процессов в Узбекистане затрагивает прежде всего её управленческую составляющую.
Государственные предприятия, организации общественного значения и компании, готовящиеся к IPO, для которых целевая модель во многом задана извне
Для отдельных категорий компаний требования к учёту, раскрытию информации и закупкам напрямую устанавливаются государством, причём в 2025 и 2026 годах состав этих категорий изменился. Первоначально широкий круг лиц, обязанных применять международные стандарты финансовой отчётности (МСФО), был определён постановлением Президента от 24 февраля 2020 года. В соответствии с ним с 2021 года вести учёт по этим стандартам были обязаны акционерные общества, банки, страховые организации и крупные налогоплательщики, всего, по данным профессионального издания, 2,632 юридических лица. Постановление № ПП-282, вступившее в силу 17 декабря 2025 года, сохранило эту обязанность только за организациями общественного значения, реестр которых ведёт Министерство экономики и финансов.
Положение о критериях относит к организациям общественного значения листинговые компании, банки, микрофинансовые и платёжные организации, инвестиционные фонды и биржи, а также предприятия с долей государства 50% и более при достижении ими порогового размера. Частная компания включается в реестр, если на протяжении двух лет подряд её активы и выручка составляют не менее 1 млн базовых расчётных величин (около UZS 412 млрд), а численность работников не опускается ниже 500 человек. Постановление № ПП-282предусматривает, что организации, отвечающие этим критериям, ежегодно до 1 июля включаются в реестр, который размещается на Правительственном портале.
Первый реестр, опубликованный в июне 2026 года, включил 425 организаций, более половины из которых (226) составили банки и другие финансовые учреждения. В октябре в реестр впервые были включены ещё 24 организации, и общее число организаций в реестре достигло 449. Как разъясняет Министерство экономики и финансов, компании и банки, вошедшие в реестр 2026 года, ведут учёт по МСФО с 1 января 2027 года, а по итогам второго года применения, то есть 2028 года, публикуют составленную по этим стандартам отчётность с аудиторским заключением.
С той же даты, 1 января 2027 года, все организации общественного значения обязаны применять стандарты МСФО в области раскрытия информации об устойчивом развитии и публиковать эти сведения вместе с финансовой отчётностью не позднее 15 июня года, следующего за отчётным. Помимо этого, указом № УП-16 предприятиям с долей государства более 50% отдельно поручено с 2026 года внедрять те же стандарты, разработанные Советом по международным стандартам устойчивого развития (ISSB), однако данная норма носит программный характер и не содержит требований к аудиту. Для государственных предприятий, включённых в реестр, оба требования пересекаются, а соотношение сроков по этим двум требованиям в изученных актах прямо не определено.
Государственные предприятия образуют отдельный сегмент, для которого внешние требования детализированы в наибольшей степени. По данным Агентства по управлению государственными активами, на 1 января 2026 года в стране насчитывалось 1,988 предприятий с участием государства, при этом из 1,586 действующих предприятий отчёт за девять месяцев 2025 года представили 582. На совещании у Президента в марте 2025 года отмечалось, что 22 крупных государственных предприятия на тот момент ещё не перешли на МСФО. Эти данные относятся к 2025 году и началу 2026 года и показывают, что на тот момент переход государственного сектора к единым требованиям отчётности не был завершён.
В рамках трансформации государственных предприятий актами Президента установлены также требования к их системе управления. Согласно постановлению № ПП-163, с 1 июля 2024 года крупные государственные предприятия создают корпоративный секретариат при наблюдательном совете, переходят на МСФО и электронные бюллетени для голосования членов совета, внедряют систему ключевых показателей эффективности (KPI) и разрабатывают долгосрочные стратегии развития. Постановление № ПП-74, принятое в феврале 2026 года, ставит целью довести долю независимых членов наблюдательных советов коммерческих банков и предприятий с участием государства до 50%, однако срок достижения этого показателя не установлен. Вопросы распределения полномочий между органами управления общества относятся к сфере корпоративного управления и в настоящей статье не рассматриваются.
С середины 2026 года закупочная деятельность крупнейших государственных предприятий напрямую связана с государственными информационными системами. В соответствии с указом № УП-259 предприятия, находящиеся под управлением акционерного общества «UzAssets», с 1 июля 2026 года передают сведения о закупках из казначейских систем и систем планирования ресурсов предприятия (ERP) на портал государственных закупок в реальном времени. Раз в два года они проходят независимую проверку закупочных систем (форензик-оценку), а планы закупок формируют только по результатам инвентаризации складских запасов. Для этих компаний интеграция учётной системы с государственным порталом закупок становится обязательной.
Ещё один источник внешних требований связан с выходом компаний на рынок капитала. Постановлением № ПП-145 утверждён график публичного размещения акций 12 крупных государственных предприятий, рассчитанный до второго полугодия 2028 года. В мае 2026 года первичное публичное размещение акций (IPO) Национального инвестиционного фонда Узбекистана позволило привлечь USD 691.5 млн с учётом опциона доразмещения, а IPO Uzbekistan Airways, согласно сообщению деловой прессы, перенесено на 2027 год. После прохождения листинга компания включается в число организаций общественного значения, и требования к её учёту и раскрытию информации определяются уже этим статусом.
Для рассмотренных групп компаний организация процесса от первичной операции до отчётности, правила согласования и порядок закупок в значительной мере предписаны извне. Их целевая модель бизнес-процессов во многом совпадает с уже установленными требованиями, а пространство для самостоятельных управленческих решений более ограничено, чем у частных компаний, не входящих в реестр. Для частных компаний, которые готовятся к размещению акций или приближаются к пороговым значениям реестра, соблюдение этих требований станет практической задачей ближайших лет.
Ограничения со стороны рынков труда и капитала
Внедрение новой модели бизнес-процессов требует как квалифицированного труда, так и финансирования, а условия на обоих рынках с 2021 года заметно изменились. Как следует из пресс-релиза Нацкомстата, средняя номинальная заработная плата без учёта малых предприятий, микрофирм и сельскохозяйственных предприятий с 2021 по 2025 год выросла почти вдвое и достигла UZS 6,376.7 тыс. в месяц. До 2024 года включительно её динамика практически совпадала с динамикой выработки, под которой здесь понимается номинальный ВВП в расчёте на одного занятого. В 2025 году заработная плата выросла на 18.9%, тогда как выработка увеличилась лишь на 15.0% (расчёт Tretiakov Consulting по данным Нацкомстата о ВВП и о численности занятых).
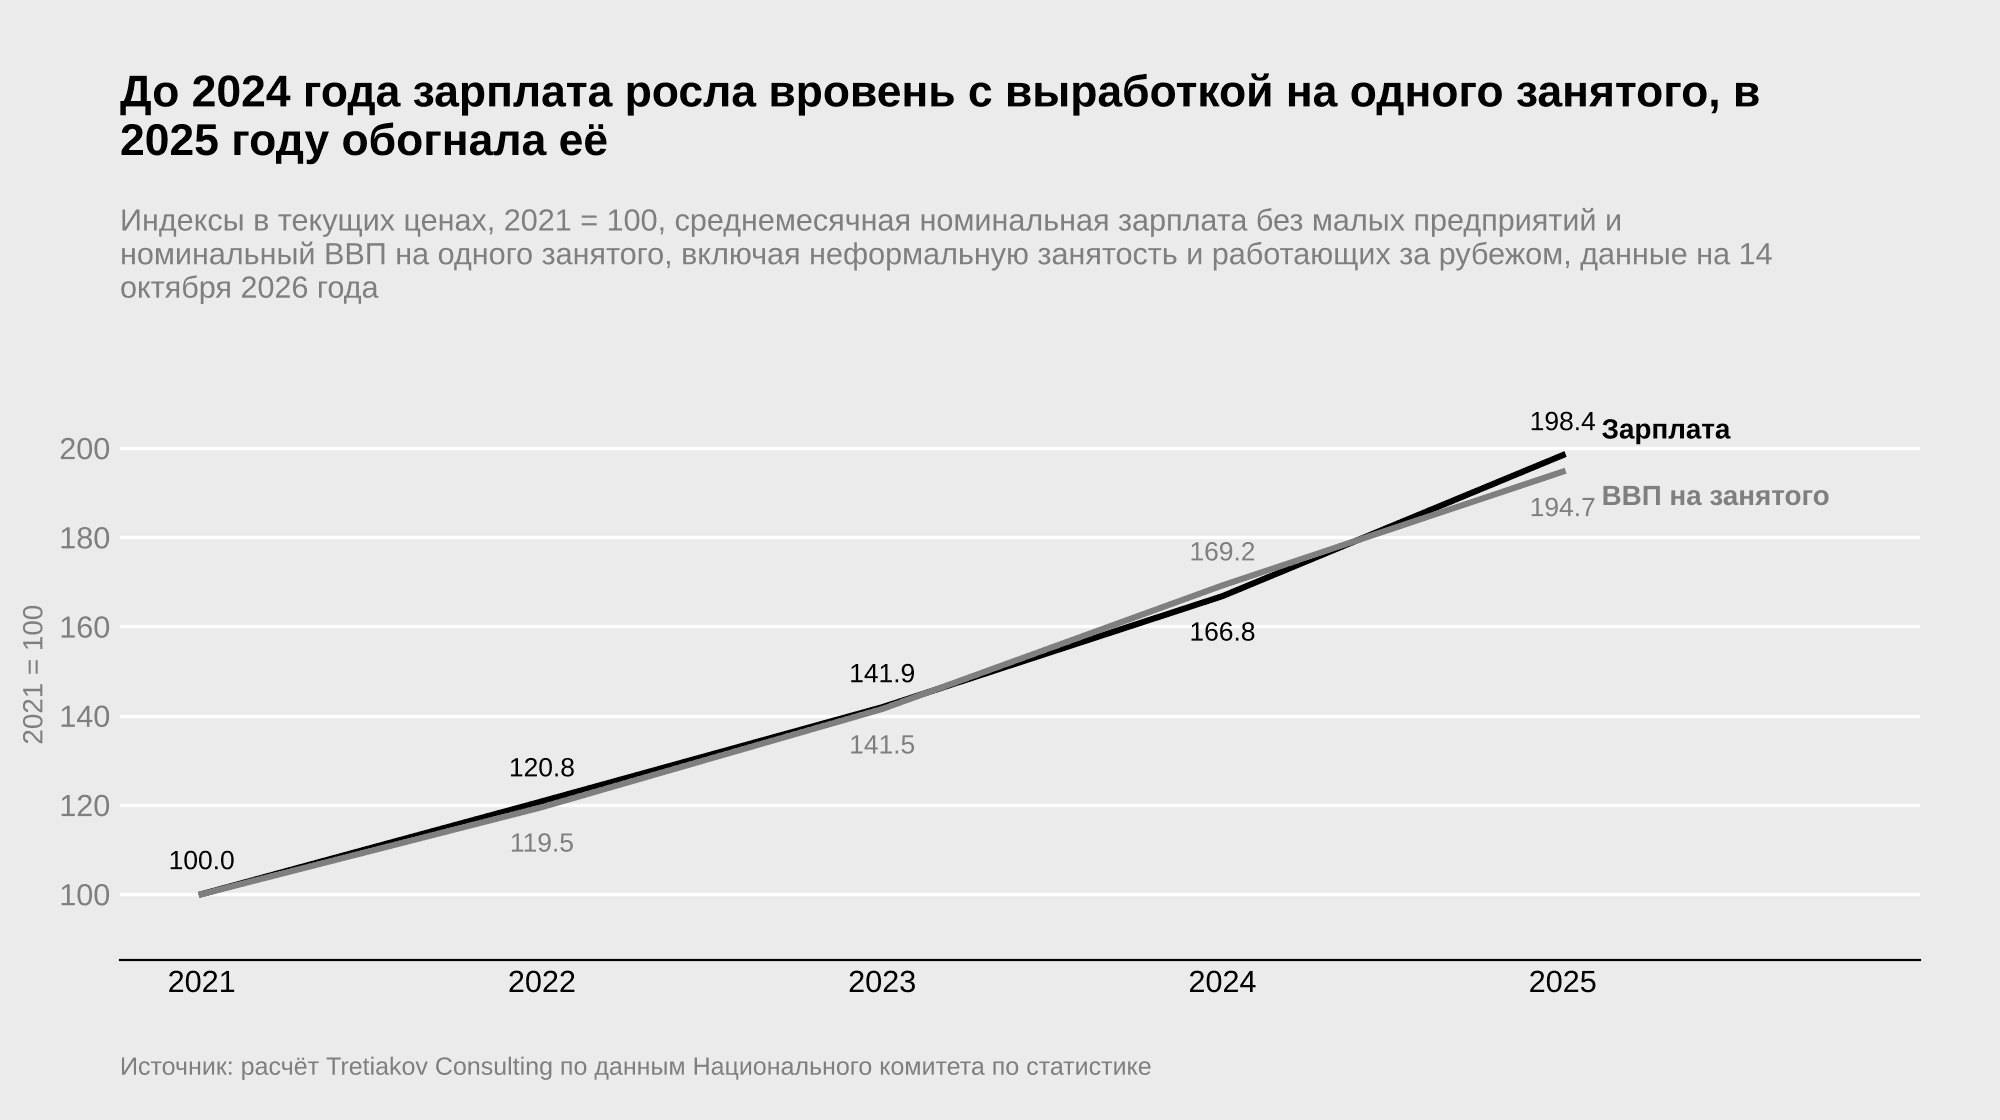
Источник: расчёт Tretiakov Consulting по данным Национального комитета по статистике о заработной плате, номинальном ВВП и численности занятых
Возникший разрыв относится к одному году, поэтому его следует рассматривать как сдвиг, который пока нельзя считать устойчивой тенденцией. В 2025 году численность занятых увеличилась на 4.7% при росте от 1.2% до 2.2% в предшествующие три года, и замедление роста выработки отчасти объясняется изменением самого знаменателя. Расхождение между дефлятором ВВП и индексом потребительских цен, упомянутое в методологических пояснениях, было существенным. В каждом году с 2022 по 2025 год рост дефлятора превышал среднегодовую инфляцию потребительских цен на величину от 2.6 до 4.4 процентного пункта (расчёт Tretiakov Consulting по данным Нацкомстата и Всемирного банка).
Оценки Центрального банка Республики Узбекистан (ЦБ) в реальном выражении свидетельствуют о том же соотношении заработной платы и производительности труда. По данным ЦБ, реальная заработная плата выросла на 9.3% в 2025 году и на 9.5% в I квартале 2026 года, тогда как рост производительности труда в 2025 году, согласно обзору рынка труда ЦБ, замедлился примерно до 3%. Реальные показатели приводятся по оценкам ЦБ, поскольку соответствующих индексов в открытых данных Нацкомстата обнаружить не удалось. По данным Нацкомстата, средняя номинальная заработная плата в промышленности в первом полугодии 2026 года увеличилась на 15.4%. При годовой инфляции в июне на уровне 6.4% это означает, что для промышленных компаний стоимость труда и в текущем году растёт быстрее потребительских цен.
За тот же период возросла и стоимость заёмных средств для бизнеса. Основная ставка ЦБ с 24 марта 2025 года составляет 14% и оставалась неизменной на всех заседаниях 2026 года, последнее из которых состоялось 16 сентября, а следующее назначено на 28 октября. По статистике процентных ставок ЦБ, средневзвешенная ставка по кредитам юридическим лицам в национальной валюте повысилась с 20.7% в декабре 2021 года до 23.0% в декабре 2025 года, а в августе 2026 года составила 22.3%.
Согласно данным ЦБ о динамике цен, инфляция в декабре к декабрю предыдущего года за эти годы замедлилась с 10.0% до 7.3%. В результате одновременного роста номинальной ставки и замедления инфляции реальная ставка по кредитам бизнесу повысилась примерно с 11% до 16% (расчёт Tretiakov Consulting как разность номинальной ставки и инфляции). С учётом льготных программ средняя ставка в июне 2026 года была ниже и составляла 19.5% по данным ЦБ в изложении деловых изданий, однако этот показатель, по-видимому, рассчитан по иному кругу кредитов и напрямую не сопоставим с рядом, рассмотренным выше. Прямых субсидий предприятиям на автоматизацию бизнес-процессов и внедрение ERP-систем в изученных источниках не выявлено.
При выборе способа перестройки процессов два рассмотренных ограничения действуют в противоположных направлениях. Опережающий рост заработной платы относительно выработки повышает стоимость операций, выполняемых вручную, тогда как высокая реальная ставка удорожает автоматизацию, финансируемую за счёт заёмных средств. Поэтому очерёдность изменений в бизнес-процессах конкретной компании зависит от соотношения этих двух цен. Прямых данных о том, как компании Узбекистана выбирают между автоматизацией и сохранением ручных операций, в открытых источниках нет, и данный вывод опирается исключительно на динамику процентных ставок и заработной платы.
Принятые меры на 2027 и 2028 годы и объявленные цели на период до 2030 года
Большая часть изменений, запланированных на ближайшие два года, уже закреплена нормативными актами и в основном развивает введённую в 2026 году автоматическую оценку риска. Налоговые меры усиливают зависимость возврата НДС от уровня налогового риска компании и с 1 января 2027 года вводят категорию особо крупных налогоплательщиков. Новые требования к учёту и прослеживаемости расширяют состав данных, передаваемых компаниями государству, а в случае принятия проекта постановления обязательная маркировка будет распространена и на растительное масло.

Источник: указы Президента № УП-95 и № УП-100, положение о критериях организаций общественного значения, постановление Президента № ПП-145, решения Кабинета Министров о маркировке в изложении деловой прессы, проект постановления о маркировке растительного масла, сообщение о переносе IPO
Отдельным внешним фактором является вступление во Всемирную торговую организацию (ВТО), которое правительство определяет как цель на 2026 год. По сообщению Правительственного портала, двусторонние переговоры о доступе на рынок завершены с 33 из 35 заинтересованных членов ВТО. Число подписанных соглашений, переданных в Секретариат ВТО, на июль 2026 года составляло 31, как следует из заявления председателя рабочей группы в изложении прессы. Для процессов вывода продукции на рынок практическое значение уже имеет реализованная часть реформы, поскольку в 2025 году обязательная сертификация была отменена в отношении 747 товарных позиций.
Прогнозы экономического роста на этом горизонте расходятся умеренно и во всех случаях превышают 6% в год. Оценки МВФ, Всемирного банка, АБР и ЦБ на 2026 год находятся в диапазоне от 7.0% до 8.0%, а на 2027 год варьируются от 6.5% у МВФ до 7.5% у Всемирного банка. Правительство в прогнозных параметрах к закону о бюджете на 2026 год закладывает рост на 6.8% в 2027 году и на 6.9% в 2028 году. Прогнозов на период после 2028 года в осенних выпусках 2026 года не обнаружено, равно как и макроэкономического прогноза к проекту бюджета на 2027 год, поэтому за пределами этого рубежа анализ опирается только на объявленные цели.
Оценки динамики инфляции совпадают по направлению, но расходятся в сроках достижения цели. ЦБ сохраняет целевой ориентир 5% и, согласно основным направлениям денежно-кредитной политики, рассчитывает достичь его в 2027 году. Прогноз инфляции на конец 2026 года, который ЦБ сохранил по итогам июльского заседания, составляет 6.5%. МВФ прогнозирует среднегодовую инфляцию в 2027 году на уровне 5.7%, а Всемирный банк ожидает, что к 2028 году инфляция приблизится к целевому уровню. Различие отчасти объясняется самим показателем, поскольку ЦБ ориентируется на инфляцию на конец года, а МВФ приводит среднегодовое значение.
Цели на период до 2030 года имеют статус объявленных и поэтому рассматриваются отдельно от прогнозов. Обновлённая стратегия «Цифровой Узбекистан – 2030» ставит задачу увеличить долю крупных компаний, внедривших ERP-системы, с 60% до 100%, однако базовое значение 60% известно только из текста самой стратегии, а официальной статистики использования ERP-систем предприятиями в изученных источниках не обнаружено. Послание Президента от 26 декабря 2025 года определяет в качестве цели почти двукратное повышение производительности труда в промышленности, с USD 16.5 тыс. до USD 30 тыс. на одного работника. Официального прогноза заработной платы и производительности труда на этот горизонт найти не удалось, поэтому об ограничениях со стороны рынков труда и капитала после 2026 года можно судить лишь по целевым ориентирам и прогнозам инфляции. Конкретные обязательства с установленными сроками пока касаются автоматизации налогового администрирования, новых требований к учёту организаций общественного значения и этапов маркировки с объявленными датами введения.
Какая часть модели бизнес-процессов задана государством, а какая остаётся в ведении компании
Проведённый анализ показывает, что внешний контур целевой модели в значительной мере определяется государством. С 2020 по 2025 год обязательными стали ЭСФ, онлайн-ККТ, цифровая маркировка, ЭТТН и единый каталог кодов продукции, а с 2026 года от оценки риска ЭСФ зависят условия принятия покупателем НДС к зачёту. В таком контуре справочники товаров, взаимосвязь документов отгрузки и сроки работы с налоговой отчётностью подчинены требованиям государственных систем ещё до того, как компания приступает к проектированию собственных процессов.
У частных компаний, не включённых в реестр организаций общественного значения, большая часть самостоятельных решений приходится на внутреннюю часть модели, которую государственные системы непосредственно не регламентируют. Именно эта часть и составляет основной предмет диагностики бизнес-процессов. Значение индекса управленческих практик, уступающее как региональному среднему, так и среднему по группе дохода, указывает на то, что отличие от этих ориентиров связано с тем, как фирмы ставят цели, измеряют результаты и увязывают с ними вознаграждение. Процессные и продуктовые инновации при этом в 2024 году встречались реже, чем в 2019 году.
Внедрение новой модели ограничивается стоимостью как труда, так и капитала. В 2025 году заработная плата росла быстрее выработки на одного занятого, а реальная процентная ставка для бизнеса, составляющая около 16%, удорожает автоматизацию, финансируемую за счёт заёмных средств, причём прямых субсидий на внедрение ERP-систем не выявлено. Для государственных предприятий и организаций общественного значения требования к отчётности и закупкам уже установлены, а у крупных государственных предприятий внешними актами задана и часть внутреннего управления, от системы ключевых показателей до целевого состава наблюдательных советов. В итоге для частных компаний, на которые эти требования не распространяются, оптимизация бизнес-процессов в Узбекистане направлена прежде всего на внутреннюю, управленческую часть модели, а внешняя её часть определяется государством и с 2027 года будет автоматизирована в ещё большей степени.
Диагностику и перестройку бизнес-процессов с учётом требований 2026 года можно обсудить с Tretiakov Consulting на странице контактов.
Наши инсайты