Илья Третьяков
Управляющий партнер
Слияния и поглощения в Узбекистане превратились из отдельных приватизационных конкурсов в системный механизм перераспределения акционерного капитала между национальными многопрофильными группами и зарубежными стратегическими инвесторами. Накопленная база корпоративных сделок с 2018 по 2026 год насчитывает 255 документально подтверждённых операций, а суммарный объём приватизации государственного имущества за последнее пятилетие достиг 5.1 млрд долларов США. На фоне притока прямых иностранных инвестиций (ПИИ) и сокращения числа государственных предприятий на 61.0% управленческий консалтинг в Узбекистане смещается от общих макроэкономических оценок к углублённой проверке приобретаемых хозяйственных обществ. На микроэкономическом уровне отдельного предприятия между заявленной оценкой продавца и реальным свободным денежным потоком сохраняется существенный разрыв, вызванный особенностями внутригруппового учёта, долговой нагрузкой и физическим износом основных производственных фондов.
Предмет настоящего исследования охватывает сделки по приобретению контрольных и блокирующих пакетов акций частных обществ, приватизационные продажи с инвестиционными обязательствами и трансграничные поглощения стоимостью от 1.0 млн долларов США. Стоимостные показатели сделок и нормативы государственного регулирования приводятся в национальной валюте (узбекских сумах) и в долларах США в номинальном выражении без поправки на инфляцию. Пересчёт ретроспективных рядов выполнен по среднегодовому курсу Центрального банка Республики Узбекистан, тогда как для расчётных величин 2026 года применяется курс 11,987 сумов за 1.0 доллар США. Сопоставление макроэкономической и отраслевой статистики с финансово-производственной структурой предприятий позволяет выявить фундаментальные факторы сохранения инвестиционной стоимости при смене собственника и последующем объединении производственных комплексов.
Макроэкономическая динамика и структурная перестройка рынка сделок с 2021 по 2031 год
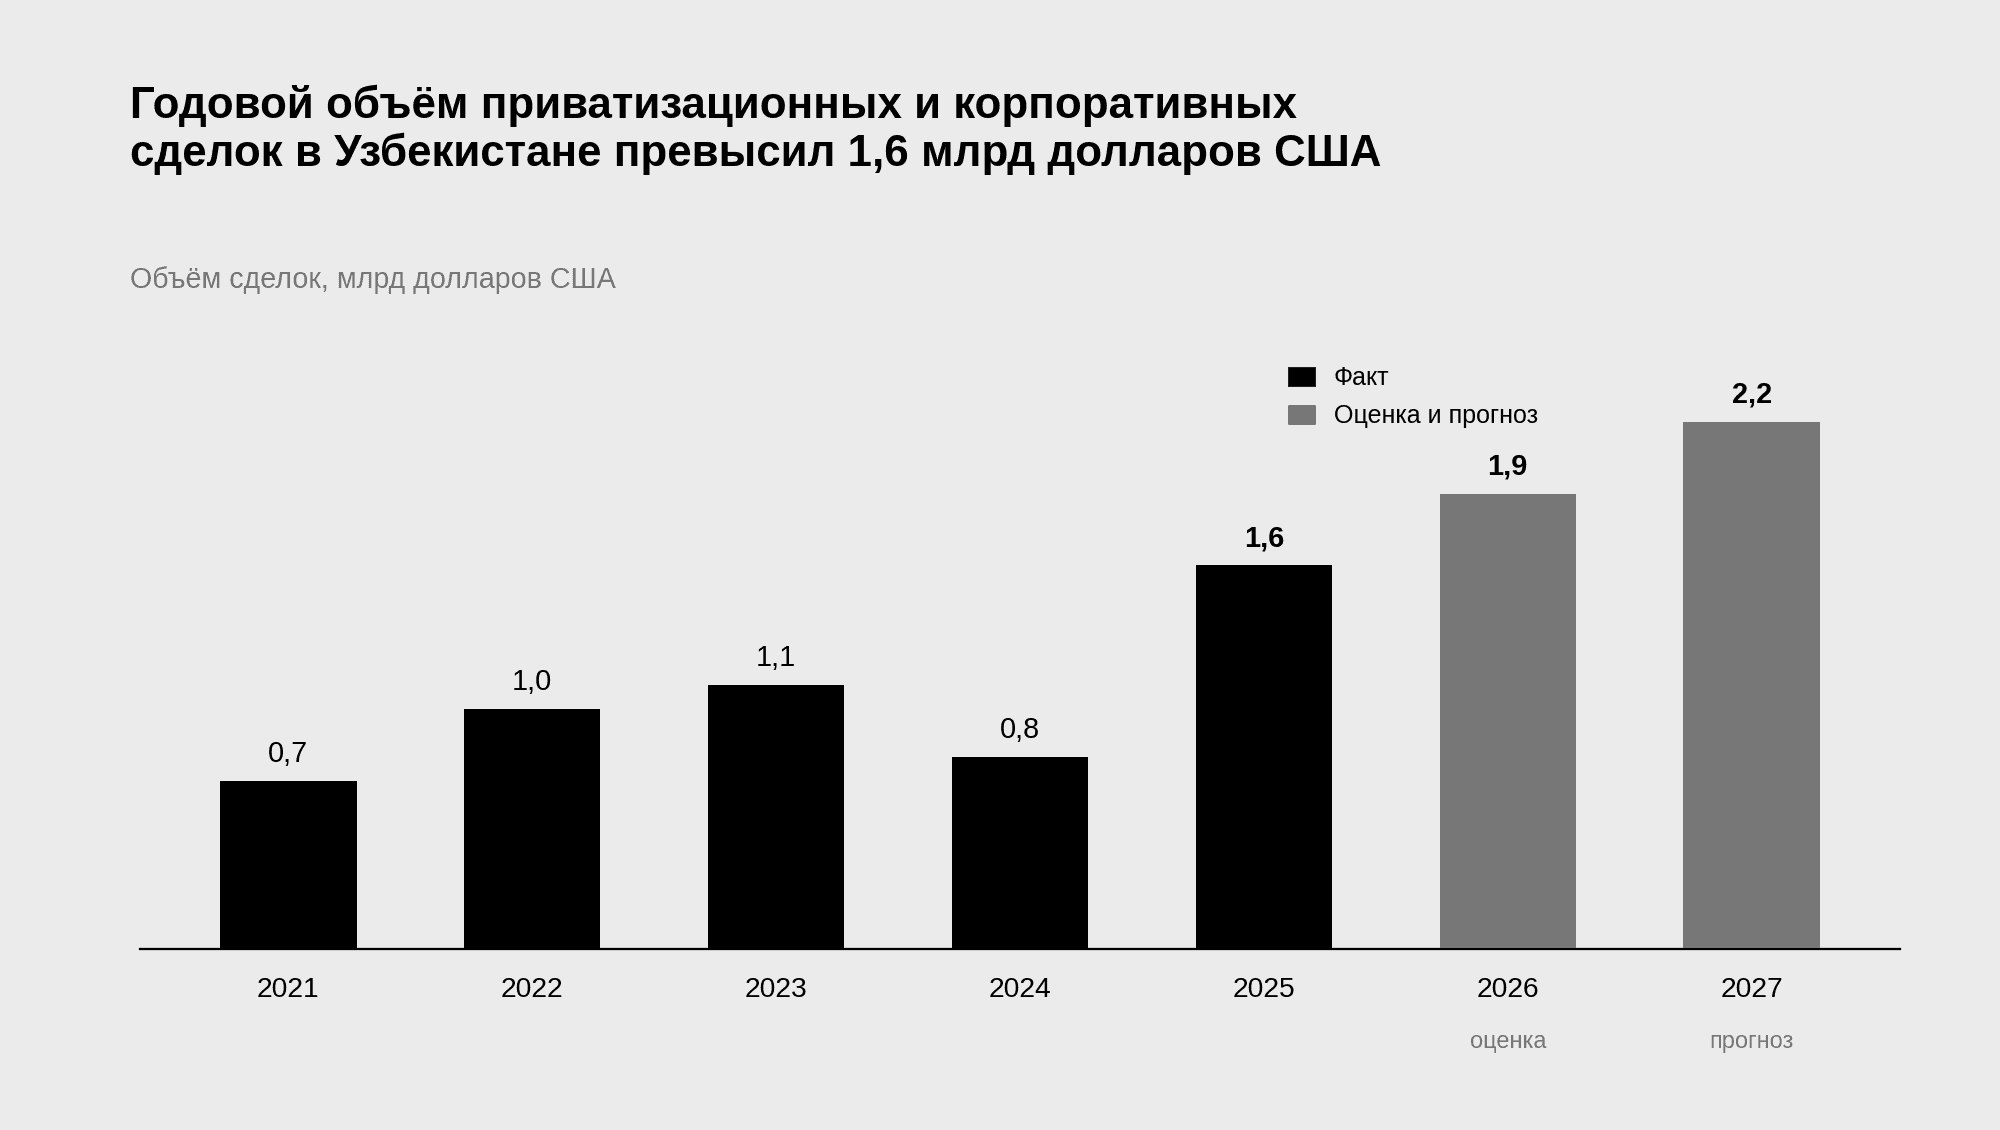
Рынок корпоративного контроля в республике развивается за счёт одновременного вывода на торги крупных государственных активов и укрупнения частного бизнеса, где сформировался ряд зрелых промышленных и финансовых групп. Согласно официальным данным по приватизации государственных активов, совокупная стоимость реализованного государственного имущества с 2020 по 2025 год увеличилась в 55 раз относительно предыдущего десятилетия и достигла 77.6 трлн сумов. В иностранной валюте по итогам 2025 года объём приватизационных сделок вышел на рекордную отметку 1.6 млрд долларов США благодаря привлечению международных инвестиционных консультантов к организации открытых конкурсов. Масштабный выход государства из коммерческих обществ заложил основу для вторичного рынка поглощений, на котором отечественные собственники продают модернизированные предприятия профильным зарубежным инвесторам.
При сопоставлении международной статистики с национальной базой сделок важно учитывать методологическое различие между чистыми трансграничными поглощениями и совокупным объёмом внутреннего рынка капитала.По сведениям странового инвестиционного отчёта Конференции ООН по торговле и развитию, в 2025 году общий приток прямых иностранных инвестиций в экономику страны вырос на 47.9% и составил 4,398 млн долларов США. В том же отчётном периоде сальдированный показатель чистых трансграничных продаж компаний равнялся 119 млн долларов США, поскольку методология платёжного баланса учитывает только прямые зарубежные покупки за вычетом обратного выкупа долей резидентами. Реальная ёмкость рынка корпоративных слияний и поглощений кратно превышает сальдированные внешние потоки за счёт внутристрановой консолидации и сделок,структурируемых через местные дочерние общества.
Распределение сделок по способам вхождения в капитал свидетельствует о том, что инвесторы в Узбекистане сочетают покупку контрольных пакетов с поэтапным приобретением долей участия. Согласно аналитической базе корпоративных сделок Узбекистана по состоянию на сентябрь 2026 года, из всех зафиксированных операций 35.3% приходится на приобретение миноритарных долей и 26.7% на прямой выкуп контрольного пакета. Ещё 14.5% сделок обусловлены исполнением обязательных предложений о выкупе акций у миноритарных акционеров после смены крупного владельца, а оставшаяся часть распределена между наращиванием существующих пакетов и инвестиционными конкурсами. Высокая доля поэтапного вхождения в капитал объясняется стремлением покупателей удостовериться в прозрачности операционного управления и финансовой дисциплины предприятия до перечисления основной суммы инвестиций.
Макроэкономические условия оценки активов изменились в 2025 году, когда после плавной девальвации предыдущих лет обменный курс узбекского сума к доллару США укрепился на 6.9% по данным обзора макроэкономики и рынка капитала. Одновременно повышение суверенного кредитного рейтинга страны международными агентствами со стабильным прогнозом снизило страновую надбавку за риск при расчёте ставки дисконтирования денежных потоков предприятий. Тем не менее сохранение основной ставки Центрального банка на отметке 14.0% при годовой инфляции 8.8% обуславливает высокую стоимость долгосрочного банковского кредитования в национальной валюте. Как следствие, выкупы предприятий с привлечением крупного внутреннего кредитного плеча остаются редкими, а поглощения финансируются преимущественно собственными средствами покупателей и ресурсами международных институтов развития.
Перспективы рынка на период с 2026 по 2031 год определяются утверждённым графиком вывода крупных государственных предприятий и банков на публичные торги и фондовую площадку. В мае 2026 года Национальный инвестиционный фонд Узбекистана, объединивший пакеты акций ключевых государственных обществ, вошёл в высший котировальный список биржи для подготовки публичного размещения стоимостью 603.0 млн долларов США. В сентябре 2026 года правительство утвердило программу приватизации крупных государственных активов,предусматривающую продажу государственных долей в десятках предприятий и коммерческих банков с двукратным снижением минимального авансового взноса для покупателей. Опираясь на сделки за январь и сентябрь 2026 года и график конкурсов Агентства по управлению государственными активами (АУГА), объём рынка в 2026 году оценивается в 1.9 млрд долларов США с ростом к 2031 году до 2.6 млрд долларов США по расчётам аналитиков компании.

Источник: статистическая база сделок слияния и поглощения на рынке Узбекистана
Отраслевая концентрация сделок и инвестиционные профили национальных групп и иностранных покупателей
Деловая активность зарубежных покупателей на рынке корпоративного контроля отражается в государственной статистике действующих предприятий с участием иностранного капитала по регионам страны. Согласно отчёту Национального комитета Республики Узбекистан по статистике на 1 октября 2026 года, общая численность предприятий с иностранными инвестициями достигла 22,029 единиц, увеличившись за двенадцать месяцев на 28.2%. Из этого количества 17,178 хозяйственных обществ работают со стопроцентным зарубежным участием, а остальные организации действуют в форме совместных предприятий (СП) с отечественными учредителями.Устойчивое преобладание компаний с полным иностранным владением доказывает, что международные стратегические инвесторы при выходе на узбекский рынок предпочитают приобретать контрольный пакет и единоличное управление операционной деятельностью.
Страновая структура зарубежного капитала в республике сочетает широкое присутствие азиатских и евразийских производственно-торговых компаний с крупными вложениями европейских и ближневосточных финансовых групп. По официальным статистическим данным о происхождении иностранного капитала в середине 2026 года,первенство по числу действующих предприятий удерживает Китай с показателем 6,060 компаний в энергетике,промышленности строительных материалов и металлообработке. Инвесторы из России участвуют в 3,454 предприятиях, развивающих проекты в информационных технологиях, оптовой торговле и промышленной кооперации на фоне перестройки региональных цепочек поставок, а бизнес из Турции представлен 2,293 компаниями в машиностроении и текстильном производстве. При этом в категории крупнейших корпоративных поглощений национального масштаба ведущими покупателями выступают профильные промышленные и банковские группы из Венгрии, Великобритании, Грузии, Сингапура и государств Персидского залива.
Отраслевым лидером по прозрачности сравнительных коэффициентов оценки и объёму привлечённого зарубежного капитала выступает банковский и финансовый сектор, где государство планомерно сокращает долю участия в капитале кредитных организаций. Ключевым событием рынка стала покупка контрольного пакета акций государственного Ипотека-банка европейской банковской группой за 324.0 млн долларов США, открывшая путь к приватизации других крупных банков страны. Одновременно в сфере платёжных систем региональная банковская группа закрыла серию поглощений на сумму 107.0 млн долларов США, а межбанковский процессинговый центр был приобретён за 65.0 млн долларов США, что укрепляет спрос на финансовый консалтинг для бизнеса. В потребительской отрасли после приватизации ведущего производителя безалкогольных напитков и смены владельцев столичных розничных сетей участники рынка опираются на консалтинг для ритейла и дистрибуции для перестройки сбытовых каналов.
В базовых отраслях реального сектора сделки слияния и поглощения сосредоточены вокруг экспортоориентированных химических производств, машиностроительных заводов и комбинатов строительных материалов. Приобретение государственного пакета акций химического объединения Ферганаазот сингапурским промышленным инвестором за 140.0 млн долларов США показало, что консалтинг для химической промышленности при подготовке сделки требует всестороннего анализа газовых лимитов и экспортной логистики.В машиностроительном комплексе выкуп турецким производителем 75.2% акций самаркандского автомобильного завода за 80.6 млн долларов США подтвердил значимость такого направления, как консалтинг для промышленности и производства, при оценке локализации комплектующих изделий. Наряду с этим национальные многопрофильные группы активно приобретают цементные заводы и генерирующие объекты, используя управленческий консалтинг в секторе строительных материалов и консалтинг в энергетике и инфраструктуре для выстраивания вертикальной интеграции от добычи сырья до сбыта готовой продукции.
Финансово-производственная структура национальных групп компаний и корректировка оценки предприятия
Частные национальные группы компаний в Узбекистане, выходящие на переговоры о привлечении стратегического инвестора или продаже доли, исторически складывались не как классическое головное общество с дочерними заводами, а как горизонтальная совокупность отдельных предприятий. Производственные корпуса,земельные участки, торговые дома, логистические парки и сбытовые подразделения нередко зарегистрированы на разные общества с ограниченной ответственностью (ООО), объединённые лишь общими физическими лицами учредителями. Такое дробление бизнеса приводит к тому, что юридический состав продаваемого общества не совпадает с целостным производственно-коммерческим комплексом, формирующим прибыль. До подписания обязывающих документов купли-продажи сторонам требуется предварительная корпоративная реструктуризация для перевода производственных фондов, товарных знаков, разрешительной документации и договоров с заказчиками в единую целевую компанию.
В ходе комплексной проверки предприятия (due diligence), включая финансовый и налоговый анализ, покупатели регулярно выявляют расхождения между бухгалтерской отчётностью по Национальным стандартам бухгалтерского учёта (НСБУ) и экономической картиной по Международным стандартам финансовой отчётности (МСФО). Поскольку центры формирования выручки и центры издержек внутри группы часто распределены между заводом и связанным торговым посредником, очистка отчётности от внутригрупповых оборотов и пересчёт ставок аренды изменяют показатель операционной прибыли до вычета процентов, налогов и амортизации в пределах от 15% до 30%.Наряду с этим внедрение сквозного цифрового налогового контроля, электронных счетов-фактур и цифровой маркировки делает оптимизацию бизнес-процессов в Узбекистане необходимым условием подтверждения достоверности выручки и налоговой дисциплины предприятия. Без приведения управленческого и бухгалтерского учёта к единым международным правилам инвестор не может отделить устойчивую операционную доходность завода от разовых посреднических операций связанных лиц.
Существенным фактором пересмотра расчётной стоимости бизнеса выступает изменение структуры себестоимости промышленной продукции из-за выравнивания внутренних тарифов на энергоносители и роста конкуренции с импортом. На протяжении предыдущего десятилетия высокая норма прибыли многих производственных предприятий опиралась на льготные цены на природный газ и электроэнергию, а также на таможенные преференции по программам локализации. Перевод промышленных потребителей на рыночное тарифообразование в 2024 и 2026 годах снижает рентабельность энергоёмких предприятий на величину от 4.0% до 8.0% от выручки при сохранении устаревших технологических процессов. В этих условиях трансформация бизнеса в Узбекистане на этапе предпродажной оценки требует построения финансовой модели предприятия на базе новых рыночных цен на энергоресурсы и проверки ценовой устойчивости сбыта.
При переходе от общей стоимости предприятия к цене акционерного капитала ключевая корректировка возникает по итогам ревизии оборотного капитала и внебалансовых долговых обязательств. Проверка складских остатков и расчётов в национальных производственно-торговых группах часто вскрывает наличие неликвидного сырья,просроченной дебиторской задолженности связанных структур и перекрёстных поручительств по кредитам сторонних компаний собственника. Профессиональное сопровождение сделок слияния и поглощения и интеграция бизнеса защищает интересы покупателя через установление норматива чистого оборотного капитала в заключительном разделительном балансе и вычитание выданных поручительств из покупной цены как долговой нагрузки. Для покрытия выявленных налоговых и судебных рисков стороны резервируют от 20.0% до 35.0% суммы сделки на специальных счетах условного депонирования или привязывают выплату остатка цены к достижению предприятием плановых производственных показателей.
Факторы корректировки стоимости предприятия при предпродажной проверке в Узбекистане (Основные направления диагностики национальных групп и заводов, данные на 21 октября 2026 года)
Направление проверки предприятия | Влияние на оценку стоимости | Защитный инструмент в сделке |
Внутригрупповой оборот и переход к МСФО | Корректировка операционной прибыли на 15.0%–30.0% | Объединение обществ группы до закрытия сделки |
Энергоёмкость и физический износ оборудования | Рост капитальных затрат на модернизацию на 25.0%–40.0% | Снижение покупной цены на сумму обновления цехов |
Рыночные энерготарифы и налоговый контроль | Снижение рентабельности продаж на 4.0%–8.0% | Пересчёт себестоимости в финансовой модели |
Инвестиционные обязательства по конкурсу | Нагрузка на денежный поток на горизонте 3–5 лет | Увязка графика капитальных вложений в договоре |
Неликвидные запасы и поручительства | Увеличение чистого долга предприятия | Условное депонирование 20.0%–35.0% цены сделки |
Источник: аналитические расчёты Tretiakov Consulting
Производственно-техническое обследование промышленных и приватизируемых предприятий
Весомая доля сделок слияния и поглощения в индустриальном секторе Узбекистана приходится на покупку действующих заводов со сложившейся инфраструктурой и приобретение государственных пакетов акций на инвестиционных конкурсах. Вступивший в силу в мае 2024 года Закон о приватизации государственного имущества упорядочил процедуры продажи государственных долей через открытые торги, профессиональные переговоры с участием консультантов и биржевое размещение. Тем не менее покупка зрелого промышленного предприятия в химической отрасли, машиностроении или производстве строительных материалов сопряжена с принятием на баланс изношенных основных фондов, учётная стоимость которых не отражает их реального технического состояния. По этой причине производственно-технический due diligence непосредственно в цехах и энергетическом хозяйстве становится определяющим этапом оценки необходимых капитальных вложений и расчёта полной инвестиционной стоимости входа в актив.
На производственных предприятиях, введённых в строй до 2018 года, удельный расход электрической и тепловой энергии на единицу выпускаемой продукции зачастую превышает современные отраслевые эталоны на величину от 25% до 40%. Кабинетная проверка финансовой отчётности не выявляет критического износа узлов,устаревания автоматики и накопленного недоремонта, которые требуют от нового собственника незамедлительных капитальных вложений в модернизацию цехов после закрытия сделки. Применение методик, на которых строится повышение эффективности предприятия в Узбекистане, в рамках предпродажного обследования позволяет измерить фактический коэффициент использования мощностей, долю возвратного брака и безвозвратные потери сырья. Сформированная по итогам технического осмотра смета обязательного восстановительного ремонта напрямую вычитается из оценки стоимости предприятия при согласовании окончательной цены договора купли-продажи.
Наряду с техническим состоянием станочного и аппаратного парка способность приобретаемого завода наращивать выпуск продукции зависит от обеспеченности инженерными сетями и юридической чистоты земельного участка. Хотя в первом полугодии 2026 года через электронные торги инвесторам было реализовано около 1,800 гектаров промышленных и коммерческих земель согласно обзору инвестиционного рынка, при покупке действующего завода решающее значение имеют выделенные лимиты природного газа, резервы трансформаторных подстанций и сезонность энергоснабжения. В капиталоёмких сферах промышленности привлечение экспертизы по направлению управления инвестиционными и производственными проектами на стадии проверки актива позволяет заранее оценить пропускную способность подъездных железнодорожных путей, квоты технического водозабора и ограничения санитарно-защитных зон. Дефицит свободной электрической или газовой мощности на заводской площадке способен полностью остановить программу расширения производства даже при наличии свободных производственных зданий.
Отдельного финансово-инженерного расчёта требуют сделки по выкупу государственных предприятий с принятием инвестиционных и социальных обязательств, исполнение которых согласно справочнику механизмов приватизации госактивов находится под строгим государственным надзором до полного завершения программы. В таких сделках покупатель помимо оплаты стоимости акций обязуется вложить установленный объём средств в технологическое перевооружение завода, освоение новых видов продукции и сохранение трудового коллектива на протяжении от 3 до 5 лет. Если зафиксированный в договоре график капитальных вложений не увязан с реальными сроками изготовления промышленного оборудования и собственным денежным потоком предприятия,инвестор сталкивается с кассовым разрывом и угрозой отмены итогов приватизации. В тех случаях, когда приобретаемый завод отягощён просроченной задолженностью перед поставщиками и банками, антикризисное управление предприятием в Узбекистане даёт инструментарий для досудебного оздоровления баланса и реструктуризации долгов.
Антимонопольное регулирование, защита прав акционеров и юридическое структурирование сделок
Правовое оформление сделок слияния и поглощения в Узбекистане подчиняется требованиям обновлённого антимонопольного законодательства, устанавливающего жёсткие критерии предварительного согласования экономической концентрации. Согласно Закону Республики Узбекистан о конкуренции, предварительное согласие антимонопольного органа обязательно при переходе к покупателю более 25.0% голосующих акций акционерного общества (АО) или более трети уставного фонда ООО при превышении установленных законом финансовых нормативов. С учётом введённого с 1 сентября 2026 года нового размера базовой расчётной величины (БРВ) обязанность подачи ходатайства наступает при балансовой стоимости активов или годовой выручке одной из сторон свыше 110 млрд сумов либо при совокупном обороте участников сделки более 220 млрд сумов.Закрытие сделки в обход процедуры предварительного согласования влечёт наложение финансовых санкций и создаёт риск оспаривания перехода права собственности в судебном порядке.
При приобретении предприятий, созданных в организационно-правовой форме акционерного общества, инвестор обязан соблюдать императивные правила выкупа акций у миноритариев и регламент одобрения крупных сделок. В соответствии с нормами Закона об акционерных обществах и защите прав акционеров, покупатель,консолидировавший 50.0% и более акций общества, обязан в течение 30 дней направить остальным акционерам публичное предложение о выкупе принадлежащих им ценных бумаг по рыночной цене. Одновременно порядок корпоративного одобрения крупных сделок с имуществом стоимостью свыше 15% от чистых активов предприятия требует единогласного решения наблюдательного совета или квалифицированного большинства голосов общего собрания акционеров. При этом для сделок, превышающих половину стоимости чистых активов общества, обязательным законным условием выступает предварительное заключение независимой аудиторской организации о рыночной справедливости условий отчуждения имущества.
Важным институциональным нововведением для стратегических покупателей контрольных пакетов стало законодательное закрепление прямой имущественной ответственности доминирующего собственника перед предприятием и миноритарными участниками. Принятые законодательные поправки, разобранные в обзоре новых норм об акционерных обществах, официально ввели правовое понятие мажоритарного акционера и установили перечень его фидуциарных обязанностей. Закон прямо запрещает контролирующему владельцу навязывать исполнительной дирекции и наблюдательному совету решения, наносящие экономический ущерб предприятию, а также осуществлять конкурирующую деятельность без согласия органов управления общества. Эти правовые механизмы качественно укрепляют корпоративное управление в Узбекистане, переводя баланс интересов между контролирующим инвестором, миноритарными акционерами и руководством завода в плоскость строгой юридической ответственности.
При формировании совместных предприятий и выкупе долей в национальных группах повышенного внимания требует согласование положений акционерного договора с уставом узбекского юридического лица. Как свидетельствует анализ правоприменительной практики по корпоративным договорам, договор об осуществлении прав участников позволяет зафиксировать опционы на выкуп долей, порядок совместной продажи и условия дофинансирования, однако его пункты не могут противоречить закону и зарегистрированному уставу общества.По этой причине иностранные инвесторы и крупные отечественные группы при структурировании сложных сделок сочетают детальное прописывание компетенции органов управления в местном уставе с подчинением акционерного соглашения праву Международного финансового центра Астана или европейских юрисдикций.Сопоставление этих правовых решений с тем, как регулируются слияния и поглощения в Казахстане, позволяет собственникам выстроить надёжную систему защиты инвестиций и разрешения корпоративных споров в регионе.
Нормативные пороги согласования и корпоративного одобрения сделок в Узбекистане (Действующие требования законодательства при базовой расчётной величине 440,000 сумов на октябрь 2026 года)
Регуляторная норма законодательства | Порог доли или активов | Финансовый порог и обязательное условие |
Покупка акций АО (Закон о конкуренции) | Более 25% | 110 млрд сумов (одна сторона) или 220.0 млрд сумов (суммарно) |
Покупка долей ООО (Закон о конкуренции) | Более 33.3% | 9.2 млн долларов США (250,000 БРВ) или 18.4 млн долларов США (500,000 БРВ) |
Обязательное предложение в АО (ст. 40 Закона об АО) | 50% и более | Направление публичной оферты о выкупе акций в течение 30 дней |
Крупная сделка набсовета (ст. 84 Закона об АО) | От 15% до 50% | Единогласное решение всех членов наблюдательного совета |
Крупная сделка собрания (ст. 84 Закона об АО) | Более 50% | Квалифицированное большинство голосов и внешнее аудиторское заключение |
Источник: Национальная база данных законодательства Республики Узбекистан и расчёты компании
Пост-интеграционное управление и перестройка работы предприятия в первые 100 дней после сделки
На рынке Узбекистана главная причина недостижения плановой окупаемости в первые годы после закрытия сделки кроется в управленческом разрыве между прежней системой единоличного руководства собственника и институциональными правилами нового инвестора. В частных отечественных группах коммерческие условия работы с крупными покупателями, выбор поставщиков сырья и урегулирование спорных вопросов традиционно замыкаются лично на основателя бизнеса в обход формальных процедур дирекции. В свою очередь на приватизированных государственных заводах управленческий аппарат ориентирован на выполнение количественных производственных заданий без контроля оборачиваемости запасов и отдачи на вложенный капитал. При отсутствии подготовленной программы объединения и перестройки управления с первого дня после перехода прав собственности приобретённое предприятие сталкивается либо с дезорганизацией производства при смене директора, либо с потерей финансового контроля.
Опыт трансграничных поглощений, реализованных в Узбекистане с 2023 по 2025 год с участием банковских групп из Венгрии и Великобритании, а также промышленных корпораций из Турции и Сингапура, наглядно показал специфику переходного этапа. Зарубежные стратегические инвесторы убедились, что внедрение международных регламентов оценки кредитного риска, внутреннего контроля, промышленной безопасности и единых учётных систем занимает от 12 до 18 месяцев планомерной организационной работы. В тех случаях, когда покупатели одномоментно заменяли весь руководящий состав предприятия приглашёнными иностранными специалистами без знания местной деловой среды, возникали сбои в сбытовой сети и отток региональных заказчиков. Наивысшую операционную устойчивость продемонстрировали смешанные управленческие команды, в которых финансовый блок, казначейство и закупочные процедуры возглавили представители инвестора, а производство и развитие продаж остались под руководством опытных отечественных управленцев.
В течение первых 100 дней после закрытия сделки первоочередной задачей нового собственника на уровне предприятия выступает установление жёсткой казначейской дисциплины и прозрачности денежных потоков.Инвестор вводит порядок двойного визирования расчётных документов, переводит закупку сырья и материалов на открытые конкурсные процедуры и перестраивает работу бухгалтерии на ежемесячное закрытие управленческой отчётности по стандартам головной компании. Когда прежний владелец или директор покидает предприятие сразу после завершения расчётов по сделке, а поиск постоянного руководителя требует от 6 до 9 месяцев, интерим-менеджмент в Узбекистане обеспечивает быстрое замещение должностей генерального, финансового или исполнительного директора. Временное привлечение независимого руководителя с опытом интеграции предприятий позволяет избежать управленческого вакуума и гарантирует чёткое исполнение намеченного плана преобразований.
Долгосрочная отдача на инвестированный в сделку капитал достигается за счёт перестройки коммерческой и производственной политики предприятия после завершения первичной финансовой стабилизации. На этой стадии пересматриваются договорные отсрочки платежей и система скидок для оптовых покупателей, перестраивается ассортимент выпускаемой продукции в пользу высокодоходных позиций и вводится система вознаграждения дирекции, привязанная к чистому операционному денежному потоку. Системное обновление модели управления,опирающееся на стратегический консалтинг в Узбекистане и прикладной бизнес-консалтинг в Узбекистане,позволяет совету директоров превратить юридическую покупку пакета акций в устойчивый рост производственной рентабельности и фундаментальной стоимости объединённой компании.
Инвестиционная стоимость предприятия и условия окупаемости сделок на горизонте до 2031 года
Фактическая инвестиционная стоимость и окупаемость сделок слияния и поглощения в Узбекистане определяются не общими темпами роста национальной экономики на момент входа в капитал, а глубиной предпродажной диагностики и качеством перестройки финансово-производственной системы конкретного предприятия. По мере того как в период с 2026 по 2031 год государство выводит на торги пакеты акций десятков промышленных и банковских организаций, а частные многопрофильные группы переходят к упорядочению своих активов, ценовая премия за прозрачность учёта и зрелость управления продолжает увеличиваться. Принципиальный водораздел между сделками, приумножающими капитал акционеров, и приобретениями, требующими незапланированных финансовых вливаний, проходит по линии достоверного пересчёта операционной прибыли по стандартам МСФО, точной инженерной оценки затрат на модернизацию цехов и юридически выверенного распределения полномочий в уставе общества. В складывающейся рыночной среде устойчивое конкурентное преимущество получают те национальные группы и зарубежные покупатели, которые выстраивают предпродажную подготовку, комплексную проверку предприятия и программу первых 100 дней интеграции как единый управленческий цикл.
Для обсуждения задач по сопровождению сделок слияния и поглощения, проведению предпродажной проверки и интеграции бизнеса в Узбекистане свяжитесь с командой Tretiakov Consulting через страницу контактов.
Наши инсайты


