Илья Третьяков
Управляющий партнер

По данным Министерства юстиции, финансовое положение ухудшилось у 93 тыс. субъектов предпринимательства Узбекистана, однако дела о неплатёжеспособности возбуждены лишь в отношении 10 тыс. из них. Санация также редко достигает цели, и за пять лет из 68 предприятий, в отношении которых она применялась, деятельность восстановили только 7. Министерство констатирует, что система ориентирована преимущественно на формальное прекращение бизнеса, а не на его сохранение и восстановление.
Для собственников и руководителей местных компаний и дочерних структур иностранных инвесторов это означает, что антикризисное управление предприятием в Узбекистане даёт наилучший результат на досудебной стадии, пока компания располагает временем и сохраняет переговорные позиции. Актуальность раннего вмешательства растёт, поскольку с начала 2026 года по 1 сентября объём проблемных кредитов банков увеличился с 18,1 до 24 трлн сумов, а их доля в кредитном портфеле достигла 3,7%. Для этого этапа закон предусматривает особый механизм досудебной санации, однако, по оценке, представленной Президенту, на практике он работает столь же неэффективно, как и судебная процедура.
В 2026 году государство начало исправлять сложившийся перекос, при котором ликвидация бизнеса преобладает над его восстановлением. Указ Президента № УП-78 от 6 мая 2026 года ставит задачу поэтапно довести долю мер санации, применяемых без обращения в суд, как минимум до 20% и с 1 сентября позволяет приостанавливать начисление процентов по кредитам должников, выполняющих согласованный план. Воспользоваться этими возможностями сможет лишь компания, которая замечает проблему раньше банка и налогового органа и приходит к кредиторам с обоснованным планом оздоровления. Для этого важно распознавать ранние сигналы кризиса, знать пределы досудебной санации и учитывать особую роль государства.

Источник: Центральный банк Республики Узбекистан, годовой отчёт за 2021 год, годовой отчёт за 2022 год, данные на начало 2024 года, на начало 2025 года, на начало 2026 года, на 1 сентября 2026 года, оценка на конец 2026 года по расчётам Tretiakov Consulting
Причины кассовых разрывов у предприятий Узбекистана
Первый фактор связан с несовпадением валют, в которых компания получает выручку и обслуживает долг. По данным обзора финансовой устойчивости Центрального банка Республики Узбекистан (ЦБ), на середину 2025 года доля валютных кредитов в корпоративном портфеле банков составляла 63%, и, как отмечает Международный валютный фонд (МВФ), значительная их часть приходится на заёмщиков, не имеющих ни естественного, ни финансового хеджирования. Такая структура задолженности во многом объясняется устойчивым разрывом в стоимости заимствований. Даже в августе 2026 года средняя ставка по сумовым кредитам юридическим лицам на рыночных условиях составляла 22,3%, тогда как по валютным не превышала 10,8%.
Однако за выигрыш в ставке заёмщик расплачивается валютным риском, который в последние годы во многом реализовался. Среднегодовой официальный курс доллара США вырос с 10 609,5 сума в 2021 году до 12 579,4 сума в 2025 году, и, по расчётам Tretiakov Consulting, обслуживание каждого доллара долга в пересчёте на сумы подорожало на 18,6%. В 2026 году сум укрепился относительно среднего курса 2025 года, что несколько облегчило долговую нагрузку, но не изменило валютной структуры обязательств. По оценке международного рейтингового агентства, значительную часть валютных заёмщиков составляют предприятия малого и среднего бизнеса (МСБ) с ограниченной экспортной выручкой.
Второй фактор связан с тем, что сумовое финансирование остаётся дорогим, несмотря на заметное замедление инфляции. ЦБ сохраняет основную ставку на уровне 14% с марта 2025 года и оставил её без изменений на заседании 16 сентября 2026 года, хотя годовая инфляция к тому времени снизилась почти вдвое по сравнению с 2022 годом. Значительный разрыв между ставками по кредитам и инфляцией означает высокую реальную стоимость заимствований, которая сильнее всего сказывается на предприятиях, финансирующих оборотный капитал краткосрочными займами.
Часть предприятий уже не формирует прибыли, достаточной для обслуживания долга. По оценке МВФ, приведённой в докладе по итогам консультаций 2026 года, около 20% компаний не покрывают процентные расходы прибылью. Сходную картину фиксирует ЦБ, по данным которого на середину 2025 года в выборке из 200 крупнейших акционерных обществ у 19% компаний коэффициент покрытия процентов был меньше единицы. Для таких компаний любое повышение ставок или задержка поступления выручки незамедлительно оборачивается кассовым разрывом.

Источник: годовой отчёт ЦБ за 2025 год, средневзвешенные процентные ставки ЦБ, решение ЦБ от 16 сентября 2026 года, инфляция за сентябрь 2026 года
Третий фактор состоит в ухудшении платёжной дисциплины в расчётах между предприятиями. К 2024 году просроченная дебиторская задолженность коммерческих организаций выросла в 8,7 раза по сравнению с 2021 годом, а её удельный вес в общем объёме требований к контрагентам достиг 6,6%. Несмотря на снижение в 2025 году, её объём по-прежнему почти в семь раз превышает уровень 2021 года. Данные Национального комитета по статистике не охватывают сельское хозяйство, банки и страховые компании, а также малые предприятия и микрофирмы. Здесь и далее все стоимостные показатели приведены в номинальном выражении.

Источник: Национальный комитет по статистике, просроченная дебиторская задолженность, дебиторская задолженность предприятий. Значение за 2026 год приведено по итогам восьми месяцев
Неплатежи между предприятиями в конечном счёте отражаются на расчётах с бюджетом. По последним опубликованным сводным данным, в начале апреля 2025 года задолженность по налогам составляла 8,5 трлн сумов. Налоговый комитет относил обрабатывающую промышленность и строительство к отраслям с наибольшим числом неплательщиков, и на 1 марта 2025 года в каждой из них долг перед бюджетом свыше 100 млн сумов имели около тысячи предприятий. Поэтому для обрабатывающих предприятий, включая производителей строительных материалов, и для строительных компаний налоговый орган нередко становится тем кредитором, с которым договариваться приходится в первую очередь.
Ранние признаки кризиса и правовые критерии неплатёжеспособности
Закон Республики Узбекистан «О неплатёжеспособности» от 12 апреля 2022 года № ЗРУ-763, пришедший на смену прежнему закону о банкротстве, разграничивает временную и постоянную неплатёжеспособность. Временной считается неплатёжеспособность, при которой должник не может погасить денежные и налоговые обязательства в течение трёх месяцев с даты наступления срока их исполнения, а для градообразующих и приравненных к ним предприятий в течение шести месяцев. Постоянной она признаётся, если обязательства должника превышают стоимость его активов.
Закон возлагает на руководителя должника две обязанности, и последствия их нарушения существенно различаются. При появлении признаков неплатёжеспособности руководитель должен письменно уведомить об этом учредителей (участников), органы управления или собственника имущества должника, однако срок такого уведомления законом не определён. Если же наступили обстоятельства, перечисленные в статье 9, заявление в суд необходимо подать не позднее одного месяца с момента их возникновения. За пропуск этого срока руководитель несёт субсидиарную ответственность по денежным и налоговым обязательствам должника, возникшим после истечения месячного периода.
Кредиторы, прежде всего налоговый орган и банки, фиксируют ухудшение финансового положения компании задолго до обращения в суд. Налоговый комитет ведёт рейтинг устойчивости субъектов предпринимательства, который с 5 декабря 2025 года рассчитывается по 26 обновлённым критериям, включая своевременность уплаты налогов и представления отчётности. Банк, в свою очередь, отражает просрочку с первого пропущенного платежа и учитывает число реструктуризаций, от которого зависит категория качества кредита.
Регулирование кредитного риска определяет цену каждой попытки договориться с банком об отсрочке платежей. Согласно действующему положению ЦБ о классификации качества активов в редакции 2024 года, первая реструктуризация не влияет на категорию кредита, вторая понижает её на одну ступень, а третья и последующие влекут отнесение актива к безнадёжным. С 1 января 2027 года это положение заменят новые правила, по которым категорию реструктурированного актива можно будет повысить лишь после испытательного периода не менее 6 месяцев для субстандартных и не менее 12 месяцев для неудовлетворительных, сомнительных и безнадёжных активов.
Поскольку возможности договориться с банком без ухудшения категории кредита ограничены, первые сигналы кризиса важно выявить в собственной отчётности компании прежде, чем их зафиксирует кредитор. Открытая валютная позиция, покрытие процентных расходов операционной прибылью, доля просроченной дебиторской задолженности и прогноз движения денежных средств на ближайшие недели позволяют обнаружить проблему до того, как она обернётся пропуском платежа по кредиту. Эти показатели работают, только если встроены в систему управленческой отчётности и контроля со стороны совета директоров, а не готовятся по запросу банка.
Досудебная санация как инструмент собственника
Законодатель задумал досудебную санацию как механизм, который запускает сам бизнес. Согласно статье 32 закона, она осуществляется до возбуждения дела о неплатёжеспособности, и меры по её проведению вправе принимать учредители (участники), орган управления или собственник имущества должника, а также кредиторы и иные лица на основании соглашения с должником. Суд в этой процедуре не участвует, однако при наличии доли государства в уставном фонде предприятия план досудебной санации подлежит согласованию с уполномоченным органом.
Статья 34 закона содержит открытый перечень мер, который охватывает как финансовые, так и организационные решения. В частности, к ним относятся полный или частичный выкуп просроченной задолженности, финансовая помощь, соглашения с кредиторами об отсрочке, рассрочке или скидке с долга, перенос сроков уплаты налогов, сборов и погашения кредитов на период санации, перепрофилирование производства и реорганизация должника. Тем самым закон позволяет объединить докапитализацию и переговоры с банками и налоговым органом в единый план.
Основное ограничение досудебной санации состоит в её договорном характере. Процедура не предусматривает коллективного голосования, и её меры обязательны только для кредиторов, которые на них согласились. По оценке Европейского банка реконструкции и развития (ЕБРР), в законе нет и гибридных механизмов, которые позволяли бы распространить внесудебное соглашение на несогласных. Крупный кредитор, не подписавший соглашение, сохраняет право на взыскание, что при большом числе кредиторов делает процедуру уязвимой.
Наряду с обычной процедурой применяется досудебная санация с государственной поддержкой, которую на срок от 12 до 24 месяцев вводит своим решением орган, уполномоченный Кабинетом Министров. С декабря 2024 года заявку на неё можно подать через Единый портал интерактивных государственных услуг. На весь срок процедуры предприятию открывается санационный счёт, средства на котором, согласно положению правительства 2024 года, защищены от взыскания и бесспорного списания. Однако к заявке нужно приложить бизнес-план, график погашения задолженности, договоры, подтверждающие спрос на продукцию, решение налогового органа об отсрочке и соглашение с кредиторами. Иными словами, защита счёта доступна компании лишь после того, как она договорится с основными кредиторами.
Налоговые и банковские инструменты дополняют досудебную санацию и могут быть включены в её план. Налоговый кодекс допускает отсрочку и рассрочку уплаты налогов на срок до одного года по решению налоговых органов, до двух лет по местным налогам по решению местных представительных органов и до трёх лет по решению Кабинета Министров. В числе оснований прямо названа угроза возникновения признаков несостоятельности (банкротства) при единовременной уплате налога. С 1 сентября 2026 года банк также вправе приостановить начисление процентов на основании соглашения с должником при условии выполнения плана санации.
Возможности снизить расходы на персонал в ходе санации ограничены нормами трудового законодательства. Трудовой кодекс обязывает работодателя предупреждать работника о сокращении не менее чем за два месяца, допуская замену этого срока денежной компенсацией, а минимальный размер выходного пособия составляет от 50% до 200% среднемесячного заработка в зависимости от стажа. От этих сроков и выплат зависит, когда уменьшение численности персонала начнёт приносить реальную экономию.
Таким образом, досудебная санация требует от собственника подготовить план и финансовую модель и провести отдельные переговоры с каждым кредитором, тогда как в суде решение принимается большинством голосов на собрании кредиторов. Разработка такого плана, от прогноза денежных потоков до операционных мер, составляет основу антикризисного сопровождения компаний. Ключевые решения при этом остаются за собственником, которому в этот период нужны независимая экспертиза принимаемых мер и контроль их исполнения.

Источник: Закон «О неплатёжеспособности», Налоговый кодекс, положение ЦБ о классификации качества активов, порядок досудебной санации с государственной поддержкой
Государство как собственник, кредитор и источник поддержки
Когда узбекское предприятие попадает в кризис, государство выступает сразу в нескольких ролях, и прежде всего как собственник. По данным МВФ, в 2024 году насчитывалось 2 148 государственных предприятий с совокупными активами, равными 101% валового внутреннего продукта (ВВП), но прибыльными из них были лишь 982. Наиболее значительные убытки сосредоточены в электроэнергетике, жилищно-коммунальном и водном хозяйстве.
Не менее значима роль государства как кредитора, поскольку под его контролем находится большая часть банковского сектора. На 1 сентября 2026 года на банки с государственным участием приходилось 65% совокупного кредитного портфеля, а доля проблемных кредитов у них составляла 3,9% против 3,3% у остальных. По оценке МВФ, показатель неработающих кредитов банковской системы, рассчитанный по международным стандартам финансовой отчётности (МСФО), почти вдвое превышает регуляторный, поэтому фактический объём проблемных активов, вероятно, больше, чем следует из официальной статистики.
Приватизация государственных предприятий и банков, как указывает фонд, продвигается медленно. Обновлённая стратегия «Узбекистан-2030» откладывает продажу государственных банков до 2027 года, тогда как указ № УП-177 от 28 августа 2026 года предусматривает выставление на торги в 2026 и 2027 годах долей в 62 предприятиях. Если предприятие с государственным участием проходит санацию, переговоры о реструктуризации долга и о смене собственника можно вести параллельно, а подготовку сделки по продаже доли или проблемного актива включить в антикризисный план.
Меры государственной поддержки бизнеса ориентированы преимущественно на финансово устойчивых заёмщиков. Указ № УП-175 от 27 августа 2026 года предусматривает поручительство в размере до 75% суммы кредита, но не более 10 млрд сумов, а льготные займы в рамках этой программы поддержки получают лишь компании, которые последние два года работали с чистой прибылью. Указ № УП-78 обязывал профильные ведомства до 1 июля 2026 года ввести для субъектов МСБ, проходящих досудебную или судебную санацию, гарантии по кредитам и финансирование дешевле основной ставки ЦБ, однако публичных сведений о запуске этих инструментов пока нет.
Судебная санация, внешнее управление и ликвидация
Если внесудебные переговоры не принесли результата, должник или кредиторы обращаются в экономический суд. В отношении юридических лиц закон предусматривает наблюдение, судебную санацию, внешнее управление и ликвидационное производство, а также возможность заключения мирового соглашения. В ходе судебной санации органы управления должника сохраняют свои полномочия, однако суд назначает санирующего управляющего, без согласия которого должник не вправе, в частности, получать и выдавать займы, предоставлять поручительства и передавать недвижимость в залог или аренду.
Вопрос о переходе к судебной санации по существу решают кредиторы должника. Ходатайство о её введении считается одобренным, если за него проголосовало большинство кредиторов первой (залоговой) и второй (необеспеченной) групп, а в противном случае собрание решает просить суд признать должника банкротом. Налоговые требования относятся к третьей группе, которая в голосовании по вопросу санации не участвует. На период судебной санации и внешнего управления уплата текущих налогов приостанавливается, кроме налога на доходы физических лиц с выплат работникам и социального налога, а накопленная сумма погашается равными долями в течение шести месяцев после утверждения судом отчёта управляющего.
Продолжительность судебных процедур ограничена законом, и санация длится не более 24 месяцев, а её общий срок с учётом внешнего управления, согласно разъяснению Пленума Верховного суда, не может превышать 30 месяцев. Эти сроки рассчитаны на исполнение плана, а не на его разработку, поэтому компания, обратившаяся в суд без готовой финансовой модели, вынуждена тратить на её построение часть отведённого времени. Ликвидационное производство, к которому дело переходит, если санация не одобрена или не достигла цели, ограничено 12 месяцами с возможностью продления не более чем на три месяца.

Источник: Закон «О неплатёжеспособности», постановление Пленума Верховного суда № 13, профиль Узбекистана ЕБРР
Судебная статистика показывает, что обращений становится больше, но не раскрывает исходов процедур. Согласно информации Верховного суда, приведённой в профиле ЕБРР, число дел о неплатёжеспособности в экономических судах возросло с 7 325 в 2020 году до 12 891 в 2023 году. При этом единицей учёта служит дело, а не субъект предпринимательства, поэтому напрямую сопоставлять эти показатели с данными Министерства юстиции нельзя. Сведений за 2024 и 2025 годы в открытом доступе нет. Единичные случаи восстановления деятельности, о которых сообщает министерство, указывают на то, что процедура, как правило, лишь оформляет уход компании с рынка.
Судя по числу ликвидаций, большинство компаний покидает рынок вне процедур неплатёжеспособности. По данным Национального комитета по статистике, в 2024 году было ликвидировано 37 708 предприятий и организаций, что почти втрое превышает число судебных дел за 2023 год, а в 2025 году количество ликвидированных субъектов достигло 142 811. Резкое увеличение в 2025 году, по всей видимости, объясняется упрощённым порядком исключения из государственного реестра субъектов, не ведущих деятельность больше года, поэтому считать его свидетельством роста банкротств вряд ли правомерно.
Для собственника и руководителя судебная стадия сопряжена и с личными рисками. Иск о привлечении к субсидиарной ответственности может быть предъявлен как в рамках дела о неплатёжеспособности, так и вне его, но во втором случае не позднее трёх лет с даты вынесения определения о завершении ликвидационного производства. Поскольку в ходе судебной санации полномочия сохраняют органы управления должника, за исполнение плана отвечает действующая команда, а по ходатайству кредиторов суд вправе отстранить руководителя. В такой ситуации привлечение временного руководителя позволяет сохранить управляемость компании и снизить риск срыва плана.
Реформа 2026 года в сфере неплатёжеспособности
Указ № УП-78 был принят через месяц после того, как 3 апреля 2026 года на обсуждении у Президента механизмы санации признали неэффективными. При Министерстве юстиции создано Агентство по делам неплатёжеспособности, которому постановлением № ПП-172 переданы соответствующие функции Агентства по управлению государственными активами и для которого утверждена штатная численность в 81 единицу. Вместе с тем статья 29 закона в действующей редакции называет уполномоченным органом прежнее ведомство, и её ещё предстоит привести в соответствие с указом.
Часть мер указа уже действует и меняет условия санации для банков и налоговых органов. Приостановление начисления процентов теперь допускается не только в досудебной, но и в судебной санации, где для этого требуются согласие собрания или комитета кредиторов и определение суда. По указу налоговая отсрочка под залог, банковскую гарантию или страховой полис предоставляется независимо от финансового состояния компании, а срок рассмотрения обращения сокращён с 30 до 20 дней, хотя соответствующие поправки в Налоговый кодекс пока не внесены.
Другие положения указа остаются на уровне планов и целевых показателей. Единая электронная платформа по делам неплатёжеспособности должна начать работу с 1 декабря 2026 года, а к 1 января 2028 года сроки процедур предполагается сократить не менее чем на 30%. Предложения по совершенствованию законодательства, которые Министерство юстиции должно было подготовить за три месяца, в открытом доступе пока не появились.
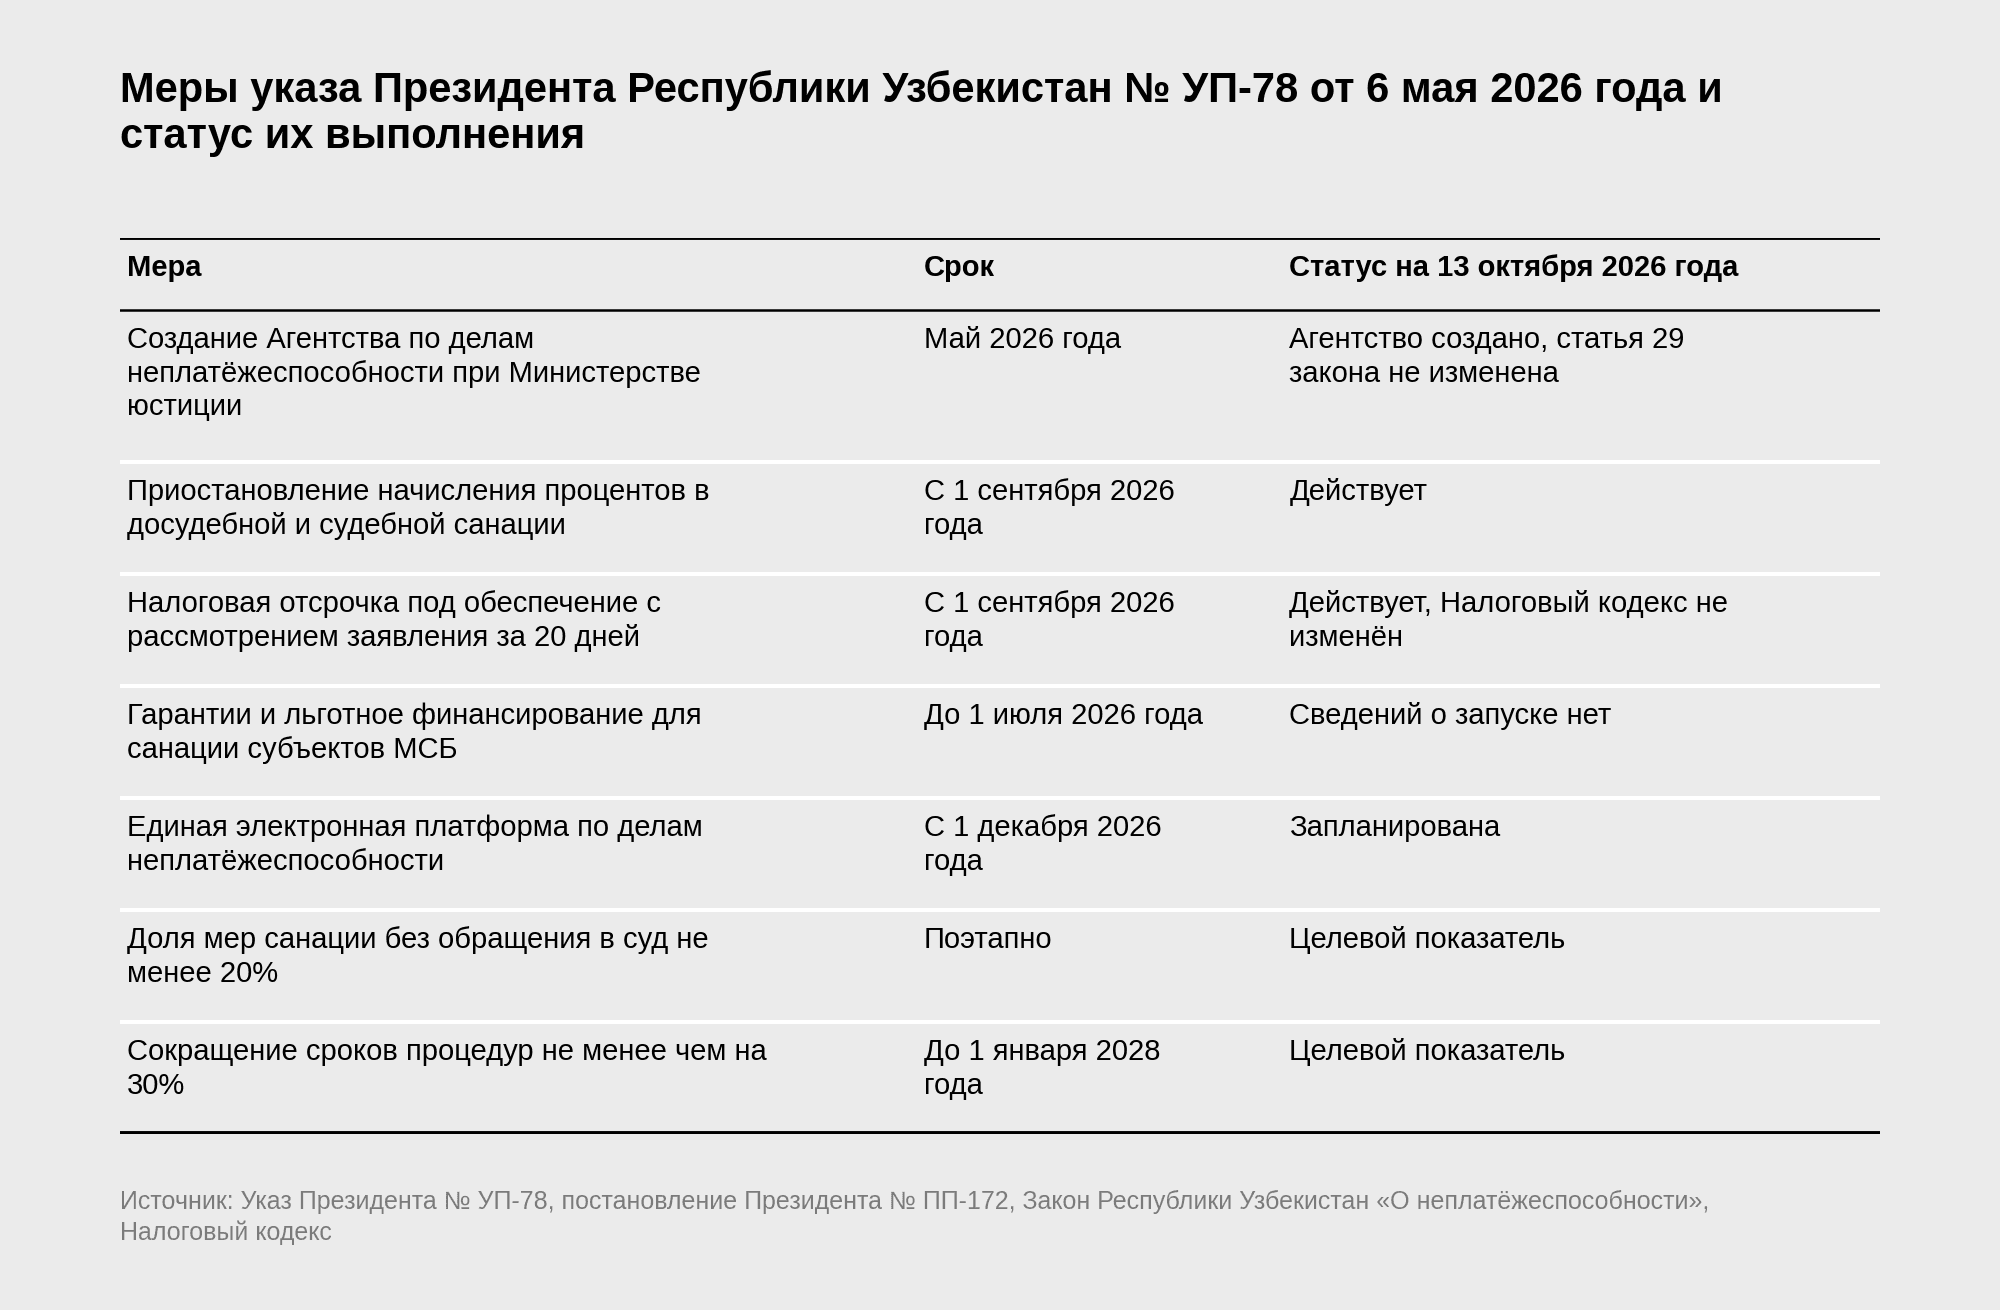
Источник: указ Президента № УП-78, постановление Президента № ПП-172, Закон «О неплатёжеспособности»
Указ снижает издержки досудебной санации, однако не меняет её договорной природы. Вне суда начисление процентов можно приостановить лишь по соглашению с конкретным банком, а сам указ не делает договорённости обязательными для несогласных кредиторов и не предусматривает инструментов раннего предупреждения. Этот вывод сделан на основе текста указа и действующей редакции закона, поэтому будущие поправки могут его изменить.
Превентивная реструктуризация за рубежом
В международной практике переговоры с кредиторами давно обособлены от процедур несостоятельности. Международная ассоциация специалистов по реструктуризации, несостоятельности и банкротству (INSOL International) разработала принципы урегулирования задолженности перед несколькими кредиторами, второе издание которых вышло в 2017 году. Первый из них предусматривает мораторий (standstill), в период которого участники воздерживаются от взыскания и дают должнику время подготовить предложения. Эти принципы не являются нормой права и применяются на добровольной основе.
Европейский союз (ЕС) пошёл дальше и закрепил этот подход на уровне обязательного для государств-членов законодательства. Директива ЕС 2019/1023 обязывает обеспечить должникам доступ к превентивной реструктуризации уже при вероятности неплатёжеспособности, допускает приостановление индивидуальных взысканий на срок до четырёх месяцев с продлением не более чем до 12 месяцев и позволяет утвердить план при несогласии отдельных классов кредиторов. После утверждения судебным или административным органом план, одобренный большинством, становится обязательным и для несогласного меньшинства, хотя должник ещё не признан неплатёжеспособным.
Международные сопоставления выявляют в узбекском институте неплатёжеспособности разрыв между качеством норм и состоянием обеспечивающей их инфраструктуры. В исследовании Всемирного банка Business Ready (B-READY) 2025 Узбекистан получил 50,18 балла из 100 по теме «Несостоятельность бизнеса». Наиболее высокую оценку получило качество регулирования (67,36 балла), операционная эффективность оценена в 60,90 балла, тогда как качество институциональной и операционной инфраструктуры судебных процедур лишь в 22,29 балла. Перенести зарубежные механизмы в Узбекистан напрямую нельзя, поскольку их результативность зависит от судебной практики, роли государственных банков и структуры долга компаний.
Потребность в оздоровлении бизнеса в ближайшие годы
Данные текущего года позволяют оценить, как будет меняться объём проблемных кредитов в ближайшие месяцы. С начала 2026 года по 1 сентября он увеличился почти на 6 трлн сумов, и если среднемесячный темп сохранится, к концу года может достичь 27 трлн сумов, хотя в августе прирост практически прекратился. Оценка получена линейной экстраполяцией на весь год, поэтому её следует считать скорее верхней границей. На первом графике эта величина отмечена как расчёт Tretiakov Consulting.
Траектория инфляции и процентных ставок определяет стоимость рефинансирования для компаний на ближайшие годы. В июле 2026 года ЦБ сохранил прогноз, согласно которому инфляция по итогам года составит около 6,5%, и подтвердил цель снизить её до 5% к концу 2027 года. МВФ в октябрьском прогнозе ожидает среднегодовую инфляцию на уровне 6,9% в 2026 году и 5,7% в 2027 году. Очередное решение по основной ставке ЦБ запланировано на 28 октября 2026 года.
Высокие темпы экономического роста в целом поддерживают выручку предприятий. ЦБ оценивает прирост ВВП в 2026 году в диапазоне от 7,5% до 8%, а МВФ прогнозирует 7,8% в текущем году и 6,5% в 2027 году. Однако благоприятная макроэкономическая динамика не снимает валютного и процентного рисков отдельных заёмщиков, поэтому объём проблемных кредитов в 2026 году растёт даже на фоне общего подъёма.
Структура кредиторов и правила работы банков с проблемной задолженностью в обозримой перспективе будут меняться постепенно. Согласно стратегии «Узбекистан-2030», число государственных банков должно сократиться с девяти до семи в 2027 году и до четырёх к 2030 году, а новые правила ЦБ с 2027 года поставят повышение категории реструктурированного кредита в зависимость от испытательного периода. Официальные прогнозы числа неплатёжеспособных предприятий или санаций на ближайшие пять лет публично не представлены, поэтому о потребности в оздоровлении бизнеса приходится судить по макроэкономическим факторам.
От чего зависит исход кризиса для предприятия в Узбекистане
Предпосылки успешного выхода из кризиса формируются задолго до обращения в суд. Валютная структура долга определяет, насколько компания чувствительна к колебаниям курса, состав кредиторов задаёт круг участников и условия будущих переговоров, а от запаса времени до первой просрочки зависит, успеет ли собственник провести досудебную санацию. Если у компании немного банков-кредиторов, а владелец готов внести дополнительный капитал, такая процедура в сочетании с налоговой отсрочкой и приостановлением начисления процентов способна стабилизировать положение предприятия. Если же задолженность распределена между многими кредиторами, включая поставщиков, государственный банк и налоговый орган, договорная процедура становится уязвимой, и компания рискует оказаться в суде, где восстановление платёжеспособности пока остаётся исключением.
Принципиальное отличие узбекской модели от европейской связано с тем, насколько внесудебное соглашение обязательно для кредиторов. Действующий закон оставляет инициативу за собственником, а реформа 2026 года удешевляет досудебную процедуру, однако обязать несогласного кредитора вне судебной процедуры по-прежнему нельзя. В этих условиях исход кризиса прежде всего зависит от того, вовремя ли компания начинает переговоры и насколько убедителен план, с которым она к ним приступает.
Tretiakov Consulting помогает собственникам и советам директоров в Узбекистане стабилизировать бизнес, готовить санацию и вести переговоры с кредиторами. Обсудить ситуацию своей компании можно, оставив заявку на странице контактов.
Наши инсайты