Илья Третьяков
Управляющий партнер

Резиденты Казахстана в 2025 году приобрели у нерезидентов профессиональные и консультационные услуги в области управления на 1 104 млн долл. США, а казахстанские исполнители оказали зарубежным заказчикам аналогичные услуги на 330 млн долл. США. Эти данные приводятся в платёжном балансе, который публикует Национальный банк Республики Казахстан (Нацбанк), и из них следует, что экспорт данной категории услуг с 2021 года увеличился в 2,4 раза. Импорт, сопоставимые данные по которому доступны с 2023 года, растёт медленнее экспорта, однако по-прежнему превышает его более чем втрое.
Внешнеторговые операции остаются той частью рынка, которая наиболее полно отражена в официальной статистике. Сведения об объёме оказанных услуг по классу 70.22 Общего классификатора видов экономической деятельности (ОКЭД) за последние пять лет в изученных публикациях Бюро национальной статистики (БНС) не обнаружены, поэтому масштаб, который занимает бизнес-консалтинг в Казахстане, приходится оценивать косвенно. В отличие от аудиторской деятельности, консультирование по вопросам управления не требует лицензии. Обязательный национальный стандарт для него в открытых источниках также не выявлен, и квалификацию исполнителя заказчику приходится оценивать преимущественно своими силами.
Вследствие этого основным источником сведений о работе консультанта становятся документы самой компании, то есть договор, акты оказанных услуг и управленческая отчётность. При принятии решения о привлечении консультанта необходимо понимать, что именно компания приобретает по договору, кто в её органах управления заказывает и принимает работу, какие налоговые последствия влечёт покупка с 2026 года и каким образом результат подтверждается перед собственником, налоговым органом и государством. Ответы на эти вопросы значимы и при выборе консалтинга для компаний в Казахстане, и при оценке результатов уже оплаченной работы.
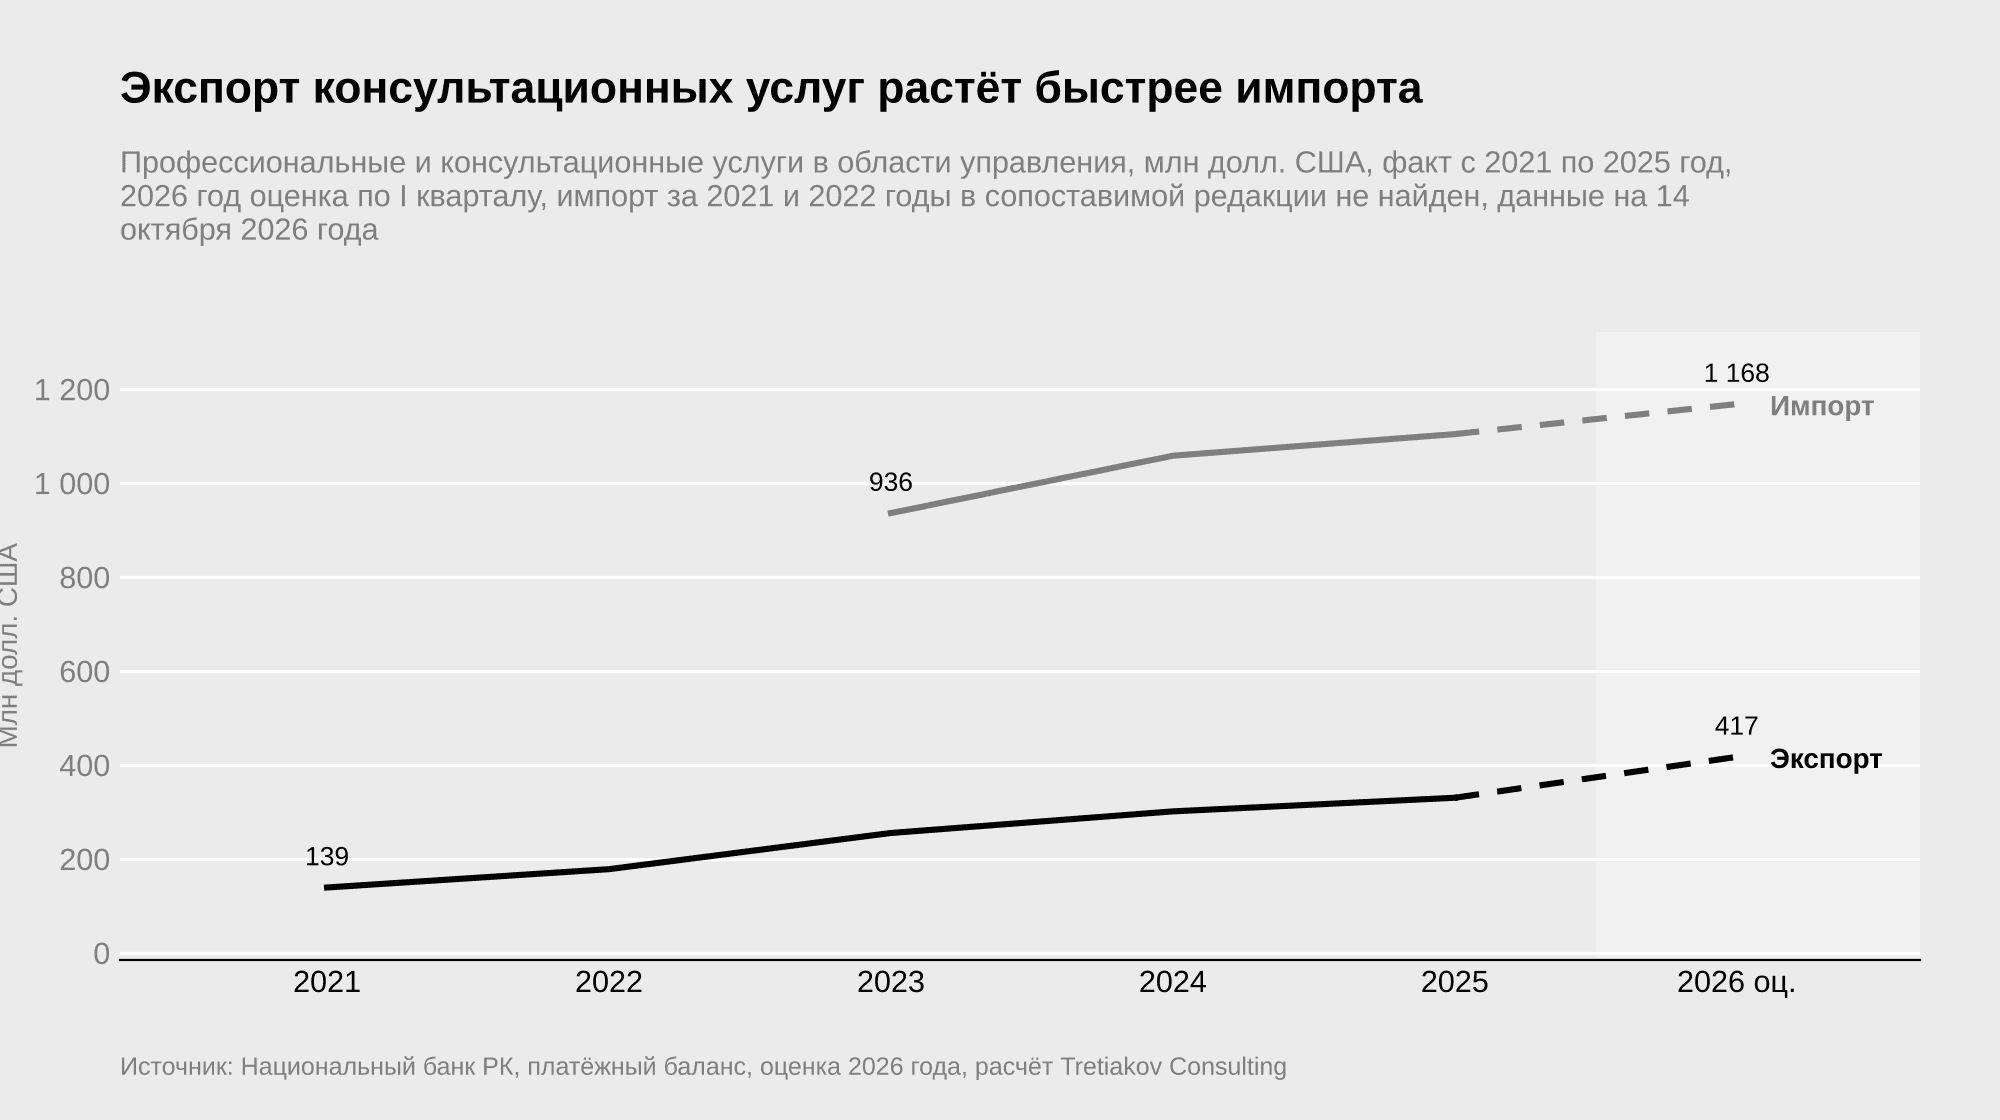
Источник: Нацбанк, платёжный баланс за 2025 год, за 2023 год и за I квартал 2026 года, оценка 2026 года, расчёт Tretiakov Consulting
Статистически наблюдаемая часть рынка консультационных услуг
Нацбанк отражает эти операции по позиции «Профессиональные и консультационные услуги в области управления» Расширенной классификации услуг платёжного баланса (EBOPS 2010). Данная позиция шире управленческого консалтинга и охватывает также юридические и бухгалтерские услуги, рекламу и исследования рынка. Показатели публикуются в долларах США в текущих ценах, пересчёт в тенге выполнен по среднегодовому официальному курсу, и все приводимые значения являются номинальными. После пересмотра статистики платёжного баланса в октябре 2022 года экспорт за 2021 и 2022 годы приводится по выпуску за 2023 год, а импорт за эти годы в сопоставимой редакции в доступных выпусках не найден. Оценка экспорта за 2023 год менялась в последовательных выпусках от 248 до 258 млн долл. США, и в расчётах использована последняя редакция.
С 2023 по 2025 год импорт в долларовом выражении увеличился на 18%, а экспорт вырос на 29%. В 2024 и 2025 годах экспорт опережал импорт по темпам роста, и относительный разрыв между двумя потоками постепенно сокращался, хотя на всём сопоставимом отрезке импорт превышал экспорт не менее чем в три раза. Распределение этих потоков по отраслям и странам-контрагентам в публикациях Нацбанка не раскрывается.
В тенговом выражении импорт за тот же период вырос на 35%, что отчасти объясняется ослаблением национальной валюты, а в реальном выражении, то есть с поправкой на инфляцию, прирост составил около 10%. Импорт рос практически теми же темпами, что и номинальный валовой внутренний продукт (ВВП), и отношение импорта к ВВП все три года держалось на уровне около 0,36%. Экспорт растёт быстрее экономики в целом, однако с относительно небольшой базы.
В первом квартале 2026 года импорт увеличился на 5,8% к соответствующему периоду предыдущего года, а экспорт вырос на 26%. Поскольку годовой прогноз в доступных источниках не найден, оценка 2026 года на графике получена в предположении, что первый квартал займёт в годовом итоге ту же долю, что и в 2025 году (расчёт Tretiakov Consulting). В тенговом выражении динамика 2026 года, вероятно, окажется слабее долларовой и может стать отрицательной, так как с начала года тенге укрепился по отношению к доллару США.
Внутреннее предложение официальная статистика отражает лишь в границах секции M «Профессиональная, научная и техническая деятельность», которая помимо консультирования по вопросам управления включает правовую и бухгалтерскую деятельность, архитектуру, научные исследования и рекламу. Число действующих юридических лиц в этой секции увеличилось с 27 623 на 1 января 2023 года до 29 182 на 1 февраля 2026 года, а число действующих индивидуальных предпринимателей (ИП) за тот же период возросло на 13,8%. По этим данным нельзя определить, сколько из них специализируется именно на управленческом консалтинге.
Номинальная среднемесячная заработная плата работников секции за пять лет выросла почти вдвое. В четвёртом квартале 2020 года она составляла 379 900 тенге, а в четвёртом квартале 2025 года достигла 731 415 тенге, что с учётом накопленной инфляции соответствует реальному росту примерно на 10%. Ставки консультантов в открытых данных не раскрываются, и заработная плата остаётся одним из немногих официальных ориентиров стоимости их труда.
Структура валовой добавленной стоимости секции позволяет судить о соотношении оплаты наёмного труда и остальных составляющих в доходах исполнителей профессиональных услуг. По данным БНС за 2023 год, на оплату труда приходилось 39,3% добавленной стоимости секции, а доля валовой прибыли и валовых смешанных доходов составляла 59,0%. Эти показатели относятся ко всей секции и характеризуют только добавленную стоимость, а промежуточное потребление исполнителей, включая аренду и иные приобретаемые ими услуги, в них не учитывается.
Часть исполнителей зарегистрирована в юрисдикции Международного финансового центра «Астана» (МФЦА), где на конец 2025 года из 4 949 участников консалтинговую деятельность вела 51 компания, тогда как в середине 2024 года таких компаний было 56. Добровольную сертификацию с присвоением квалификации Certified Management Consultant (CMC) в Центральной Азии проводит профессиональная палата консультантов по управлению, которая с 2014 года является полноправным членом Международного совета институтов консультантов по управлению (ICMCI). Обязательная аттестация для этой профессии законодательством, по имеющимся данным, не предусмотрена.
Предмет договора и правовая форма отношений с консультантом
Содержание услуги в статистическом учёте определяется подклассом 70.22.1 ОКЭД, который охватывает консультирование по вопросам коммерческой деятельности и управления. Классификатор относит к немуконсультирование по стратегическому планированию, снижению затрат и процедурам учёта и бюджетного контроля, тогда как в подкласс 70.22.2 выделено консультационное сопровождение концессионных проектов и проектов государственно-частного партнёрства. Налоговый кодекс использует более широкий перечень, в котором наряду с консультационными названы управленческие, маркетинговые, юридические и инжиниринговые услуги. Для покупателя определяющее значение имеет именно налоговая квалификация услуги, поскольку от неё зависят налоговые последствия сделки.
Внешних обязательных требований к содержанию консультационной работы в Казахстане практически не установлено. Управленческое консультирование не включено в перечень лицензируемых видов деятельности, а руководство ISO 20700, которое Международная организация по стандартизации (ISO) опубликовала в 2017 году и подтвердила в 2022 году, в качестве национального стандарта в доступных каталогах не обнаружено. В приложениях к руководству содержатся критерии оценки компетентности консультанта, кодекс профессионального поведения и правила урегулирования конфликта интересов, однако в Казахстане обязательной силы они не имеют. Состав работ, требования к команде исполнителя и критерии приёмки компания определяет сама и закрепляет в договоре.
Правовой формой приобретения таких услуг служит договор возмездного оказания услуг, регулируемый главой 33 Гражданского кодекса, действие которой прямо распространяется на консультационные и информационные услуги. По этому договору исполнитель обязуется по заданию заказчика совершить определённые действия или осуществить определённую деятельность, а заказчик обязуется оплатить оказанные услуги. Поскольку предметом договора закон называет действия исполнителя, требования к их результату, по нашей оценке, действуют лишь в том объёме, в каком стороны закрепили их в договоре.
По смыслу формулировки «по заданию заказчика» постановка задачи относится к сфере ответственности самой компании. От точности задания зависит, какие действия исполнителя впоследствии удастся принять или оспорить. К договору субсидиарно применяются общие положения о подряде, включая правила о приёмке и качестве работ, если это не противоречит нормам главы 33 и особенностям предмета договора. Представляется, что эти правила распространяются только на тот результат, который описан в тексте договора.
Исполнитель обязан оказать услуги лично, если иное не предусмотрено договором, поэтому привлечение к работе третьих лиц допускается лишь при наличии соответствующего условия. Услуги по предоставлению персонала выведены из сферы действия главы 33, и в тех случаях, когда консалтинговая организация фактически предоставляет компании руководителя, отношения сторон регулируются иными нормами, которые подробно рассмотрены в статье о временном руководителе на период сделки или трансформации. В проектах финансового оздоровления наряду с договором услуг применяются процедуры, предусмотренные законодательством о реабилитации и банкротстве, особенности которых раскрыты в обзоре антикризисного сопровождения.
Распределение полномочий по заказу и приёмке работы консультанта
Законодательство об акционерных обществах создаёт институциональную основу, на которую может опираться контроль работы внешних консультантов независимо от исполнительного руководства. Не менее 30% состава совета директоров должны составлять независимые директора, а сам совет должен включать не менее трёх членов. Закон также предусматривает создание комитетов совета по стратегическому планированию, кадрам и вознаграждениям, внутреннему аудиту и социальным вопросам, и возглавлять эти комитеты должны независимые директора.
В состав комитетов наряду с членами совета могут входить эксперты, за исключением комитета по внутреннему аудиту, который формируется исключительно из членов совета директоров. В обществе может быть образованаслужба внутреннего аудита, которая в этом случае подотчётна совету директоров. Следовательно, в акционерном обществе существуют структуры, способные проверить и оценить работу консультанта независимо от заказавшего её исполнительного органа, если такая процедура закреплена во внутренних документах общества.
Для товариществ с ограниченной ответственностью аналогичных требований к формированию комитетов в рассмотренных нормах не выявлено, и организация независимой приёмки остаётся задачей собственника, который может опираться на наблюдательный совет или внешнего советника, работающего в формате сопровождения собственника и совета директоров. Здесь важно различать консультанта, выполняющего задание исполнительного руководства, и консультанта, проверяющего результат по поручению собственника. От этого различия зависит, кому адресован итоговый отчёт и кто подписывает акт оказанных услуг.
В группе фонда национального благосостояния «Самрук-Қазына» действует кодекс корпоративного управления в редакции 2023 года с изменениями 2024 года, а совет директоров фонда ежегодно утверждает отчёт о его соблюдении. Изменениями 2024 года закреплён запрет на вмешательство фонда в операционную деятельность компаний группы, и, исходя из логики этой нормы, решения о привлечении консультантов и приёмке их работы относятся к компетенции самих компаний и их органов управления. Закупки организаций группы с 1 января 2022 года подпадают под действие законодательства о закупках отдельных субъектов квазигосударственного сектора, при этом фонд сохраняет собственные правила закупок, согласованные с Министерством финансов. Соответственно, в дочерних компаниях группы консультанта выбирают в рамках закупочной процедуры, а работу принимают органы, предусмотренные корпоративными документами.
Порядок оплаты, отказ от договора и формы взаимодействия
Гражданский кодекс оставляет порядок и сроки оплаты услуг консультанта на усмотрение сторон. Если исполнение оказалось невозможным по вине заказчика, услуги подлежат оплате в полном объёме, а если за невозможность исполнения не отвечает ни одна из сторон, заказчик возмещает исполнителю фактически понесённые расходы. Оплата достигнутого результата, в том числе вознаграждение, зависящее от успеха проекта, в нормах главы 33 прямо не урегулирована, и такое условие действует лишь в той формулировке, в какой его закрепили стороны.
Исполнитель вправе отказаться от исполнения договора лишь при условии полного возмещения заказчику убытков, если причиной отказа не стала вина самого заказчика. Заказчик же может отказаться от исполнения договора при условии оплаты исполнителю фактически понесённых им расходов, и это право повышает значение поэтапной организации работ. Есть основания полагать, что при поэтапной приёмке состав фактически понесённых расходов на дату отказа определить значительно проще, чем при приёмке всей работы по завершении проекта.
В практике управленческого консалтинга можно выделить три формы привлечения консультанта, на которые нормы главы 33 распространяются по-разному. Проектный договор описывает исчерпывающий перечень действий и передаваемых материалов, и к нему применимы правила о приёмке из общих положений о подряде. Постоянное сопровождение строится как длящееся оказание услуг с периодической оплатой, а результат в этом случае фиксируется в актах и отчётах за каждый период.
Третья форма предполагает участие консультанта во внедрении решений и ближе всего подходит к границе между оказанием услуг и предоставлением персонала, которую проводит статья 683. Пока консультант работает совместно с командой компании и координирует изменения, его деятельность остаётся операционным сопровождением реализации в рамках договора услуг. Из предмета такого договора следует, что распорядительных полномочий в компании консультант не получает и управленческие решения остаются за менеджментом. По этой причине результат работы в такой форме фиксируется в решениях менеджмента, и, по нашей оценке, его сложнее всего отделить от вклада самой команды компании.
Налоговые условия приобретения консультационных услуг с 2026 года
Новый Налоговый кодекс, действующий с 1 января 2026 года, изменил налогообложение покупки консультационных услуг по ряду параметров, сведённых в таблицу в конце раздела. Ставка налога на добавленную стоимость (НДС) повышена, а порог обязательной постановки на регистрационный учёт по НДС, выраженный в месячных расчётных показателях (МРП), снижен вдвое. В результате обязанность встать на учёт по НДС возникает у тех исполнителей, которые ранее этот налог не начисляли, если их годовой оборот находится между новым и прежним порогами.
Для покупателя существенное значение имеет и момент постановки исполнителя на учёт по НДС. Заявление подаётся не позднее пяти рабочих дней со дня превышения порога, а если порог превышается в результате разовой сделки, заявление, как разъясняет Комитет государственных доходов, необходимо подать до её совершения. Тем самым крупный договор сам по себе может сделать исполнителя, который ещё не состоит на учёте, плательщиком НДС, и налог будет включён уже в цену этого договора.
Для покупателя, состоящего на учёте по НДС, налог, предъявленный исполнителем, относится в зачёт, тогда как для компании, не являющейся плательщиком НДС, он становится частью стоимости услуги. Ещё одна новая норма влияет на выбор отечественного исполнителя, поскольку расходы на приобретение работ и услуг у лиц, применяющих упрощённую декларацию, не относятся на вычеты по корпоративному подоходному налогу (КПН). Согласно перечню, утверждённому постановлением Правительства № 970, организации, осуществляющие деятельность по подклассу 70.22.1 ОКЭД, как и при прежнем кодексе, не вправе применять упрощённую декларацию. Поэтому новое ограничение вычетов, по всей видимости, затрагивает прежде всего консультации, которые приобретаются у исполнителей, зарегистрированных по иным видам деятельности и применяющих этот специальный налоговый режим.
При приобретении консультационных услуг у нерезидента, не осуществляющего деятельность через постоянное учреждение, казахстанская компания выступает налоговым агентом. Доход нерезидента от управленческих и консультационных услуг признаётся доходом из источников в Казахстане даже при оказании услуг за его пределами, и заказчик удерживает КПН у источника выплаты, если иное не установлено международным договором об избежании двойного налогообложения. Такой порядок действовал и по Налоговому кодексу 2017 года, а на затраты покупателя налог влияет только тогда, когда договор обязывает заказчика уплатить его сверх суммы вознаграждения.
Покупатель, состоящий на учёте по НДС, помимо этого уплачивает НДС за нерезидента, если местом реализации услуги признаётся Казахстан. Для консультационных, юридических, бухгалтерских, аудиторских и маркетинговых услуг местом реализации считается государство покупателя, однако управленческие услуги в этом перечне прямо не названы, и обязанность уплатить налог зависит от их квалификации. Согласно разъяснению Министерства национальной экономики (МНЭ), обязанность по исчислению и уплате НДС за нерезидента возникает исключительно у плательщиков НДС. При приобретении услуг у исполнителей из государств Евразийского экономического союза место их реализации также определяется по стране покупателя и подтверждается договором и документами об оказании услуг.
С 1 января 2023 года для услуг взаимосвязанных нерезидентов действовал особый порядок вычета. Расходы на управленческие, консультационные и ряд других услуг, приобретённых у таких лиц, допускалось относить на вычеты лишь в пределах 3% налогооблагаемого дохода, однако поправками от 12 декабря 2023 года это ограничение с обратной силой было сужено до нерезидентов из государств с льготным налогообложением. В рассмотренных статьях нового Налогового кодекса о вычетах аналогичная норма не обнаружена, и ключевым условием вычета расходов на внутригрупповые услуги становится общее требование о подтверждении их реальности.
Для договоров, номинированных в долларах США или евро, цена услуги в тенге зависит от валютного курса. Среднегодовой официальный курс в 2025 году составлял 521,04 тенге за доллар, а по данным Нацбанка о валютном рынке на конец сентября 2026 года тенге укрепился до 440,49 за доллар. В результате валютный гонорар в тенговом эквиваленте по курсу на эту дату оказывается примерно на 15% ниже, чем по среднему курсу 2025 года. Итог сравнения предложений отечественных и зарубежных исполнителей во многом зависит от даты, на которую цена пересчитывается в тенге.

Источник: Налоговый кодекс 2025 года, статьи 99, 286, 454, 503 и 682, постановление Правительства № 970, обзор изменений порога регистрации по НДС, размер МРП на 2026 год, расчёт Tretiakov Consulting
Документальное подтверждение результата консалтингового проекта
Исходным уровнем подтверждения работы консультанта служит первичный документ бухгалтерского учёта. Согласно закону о бухгалтерском учёте и финансовой отчётности, он составляется в момент совершения операции либо непосредственно после её окончания, может оформляться в электронной форме и должен содержать семь обязательных реквизитов, включая содержание операции, её измерители и подписи ответственных лиц. Налоговые регистры ведутся на основании первичных документов, поэтому акт оказанных услуг связывает договор с налоговым учётом компании.
Налоговый кодекс допускает отнесение на вычеты фактически произведённых расходов при наличии подтверждающих документов, если эти расходы связаны с деятельностью, направленной на получение дохода. Не подлежат вычету расходы по операциям, совершённым без фактического оказания услуг, а статья 287 исключает из вычетов расходы по сделкам, нереальность которых установлена судебным актом, по сделкам с бездействующим налогоплательщиком, а также по сделкам, признанным недействительными. Для консалтинга с его нематериальным результатом из этого следует необходимость доказывать сам факт оказания услуги отчётами, моделями, протоколами рабочих встреч и иными переданными материалами.
Требования к подтверждению внутригрупповых услуг с 2026 года стали заметно строже. В законодательство о трансфертном ценообразовании введён принцип приоритета существа над формой, а срок представления документов по запросу сокращён с 90 до 30 дней. Специальных правил для внутригрупповых управленческих услуг, например теста на получение выгоды, в рассмотренных редакциях закона о трансфертном ценообразовании и нового Налогового кодекса не выявлено.
Из этого принципа следует, что управленческие услуги материнской компании, оформленные единым договором и счётом без описания выполненной работы, подтвердить сложнее, чем услуги, сопровождаемые отчётами по этапам. По состоянию на 2025 год местная отчётность по трансфертному ценообразованию представляется, если сумма контролируемых сделок превышает 250 000 МРП за отчётный год, а выручка за предшествующий год составляет более 5 млн МРП. Для дочерних компаний иностранных групп, показатели которых превышают эти пороги, описание внутригрупповых услуг становится частью обязательной отчётности.
Те же документы необходимы и при государственном софинансировании консультационных и экспертных услуг, механизмы которого рассмотрены в следующем разделе. Во всех механизмах, кроме предоставления бесплатных услуг по постановлению Правительства № 626, право на софинансирование или возмещение затрат возникает только при документальном подтверждении расходов и в пределах лимитов программы. Промышленным предприятиям в соответствии с правилами стимулирования производительности труда возмещается часть затрат на аудиты, инжиниринговые услуги и организацию производства, при этом учитываются расходы давностью не более 24 месяцев, а консалтинг отдельной статьёй в перечне не выделен. Приказом № 422 от 28 августа 2026 года в эти правила внесены изменения, вступившие в силу 12 сентября 2026 года.
В совокупности эти нормы формируют три уровня подтверждения результата, различающиеся степенью обязательности. Налоговое законодательство требует подтвердить факт оказания услуги, договор позволяет проверить содержание выполненной работы по критериям приёмки, а экономический эффект поддаётся измерению лишь по показателям, согласованным до начала работ. Первые два уровня опираются на документы, наличия которых требует закон, тогда как третий целиком зависит от управленческой отчётности компании.
Международное руководство ISO 20700 выделяет в консалтинговом проекте стадии заключения договора, выполнения и закрытия, а оценку и совершенствование работы относит к процедурам, сопровождающим проект на всём его протяжении. В Казахстане руководство не имеет обязательной силы и применяется исключительно по соглашению сторон. Данные о том, в каких случаях привлечение консультанта даёт ожидаемый эффект, а в каких нет, приведены в аналитическом материале об окупаемости внешней экспертизы.
Роль государства в закупке, софинансировании и оценке консалтинга
Государство выступает на рынке консультационных услуг и как заказчик, и как источник софинансирования. Государственные органы приобретают такие услуги в соответствии с законом о государственных закупках № 106-VIII, который действует с 1 января 2025 года и особого способа закупки консалтинга не предусматривает. В договоре о государственных закупках устанавливается оплата не позднее 30 календарных дней после исполнения обязательств и обеспечение исполнения договора в размере от 3 до 5% его суммы.
Закупки субъектов квазигосударственного сектора регулируются законом о закупках отдельных субъектов квазигосударственного сектора, подписанным 8 июня 2021 года. На момент подписания его действие распространялось более чем на 250 национальных компаний с дочерними организациями и закупки объёмом около 3,4 трлн тенге. Ещё в августе 2019 года Президент поручил Правительству «сократить необоснованные имиджевые и консалтинговые траты». В январе 2022 года Министерство финансов включило в план мероприятий пересмотр порядка закупок национальных компаний, однако итогов этих мер применительно к расходам на консалтинг в открытых источниках не обнаружено.
Государство софинансирует услуги консультантов и экспертов через несколько механизмов, условия которых приведены в таблице ниже, а бюджеты и число получателей рассмотрены в отдельной публикации о государственном софинансировании внешней экспертизы. МНЭ совместно с Европейским банком реконструкции и развития (ЕБРР) с 2013 года реализует программу консультационной поддержки малого и среднего предпринимательства (МСП), которая в январе 2025 года была продлена. Бесплатные консультационные и экспертные услуги предоставляются в соответствии с постановлением Правительства № 626, правила которого уточнены 11 декабря 2025 года.

Источник: софинансирование по программе МНЭ и ЕБРР, пилотный проект ЕБРР для средних предприятий, постановление № 626, правила возмещения затрат, приказ № 422
В 2025 году эффективность бюджетных расходов на поддержку бизнеса стала предметом государственного аудита. По выводам Высшей аудиторской палаты (ВАП), сделанным по итогам аудита мер поддержки предпринимательства с 2019 по 2024 год, включая бесплатные консультационные и экспертные услуги, нефинансовые меры обходятся государству дороже рыночных аналогов, а их эффект не рассчитывается. В ходе аудита фонда «Самрук-Қазына» палата оценила фактические выгоды программы трансформации, рассчитанной на период с 2018 по 2021 год, в 154,5 млрд тенге, что составило около половины плановой величины. Отдельных выводов о расходах на консультантов опубликованные изложения аудита не содержат.
В 2026 году порядок оценки государственной поддержки был дополнен на уровне Правительства. Постановлением № 640 от 20 июля 2026 года, внёсшим изменения в постановление № 626, установлено, что центральный уполномоченный орган по бюджетному планированию проводит мониторинг мер поддержки частного предпринимательства и их получателей. Норма о мониторинге вступила в силу 3 августа 2026 года. Это означает, что к получателям мер по постановлению № 626 могут поступать запросы о результатах поддержки и после её оказания, хотя состав показателей мониторинга в открытой части текста не раскрыт. Принят ли вынесенный в апреле 2026 года на обсуждение проект двухуровневой системы мониторинга эффективности, по открытым данным установить не удалось.
Факторы спроса на консультационные услуги до 2030 года
С 2026 года официальный прогноз социально-экономического развития разрабатывается на трёхлетний период, и прогноз на 2027–2029 годы Правительство рассмотрело 25 августа 2026 года. По данным, приведённым в прессе, номинальный ВВП прогнозируется на уровне 199,3 трлн тенге в 2027 году и 245 трлн тенге в 2029 году. Опубликованные прогнозы рынка консалтинга обнаружить не удалось, поэтому ориентир его масштаба получен простым воспроизводимым расчётом.
Если отношение импорта консультационных услуг к ВВП сохранится на уровне, среднем за период с 2023 по 2025 год, импорт в 2027 и 2029 годах достигнет значений, показанных на графике (расчёт Tretiakov Consulting). Официальный прогноз номинального ВВП на 2030 и 2031 годы в изученных источниках не найден, а в использованном ряду Международного валютного фонда для этих лет приведены лишь темпы реального роста 3,7% и 3,6% соответственно, в связи с чем оценка не продлевается далее 2029 года. Полученные значения характеризуют лишь порядок величины и не являются прогнозом спроса, поскольку внутренний рынок в них не учитывается.

Источник: Нацбанк, БНС о ВВП за 2023 год, за 2024 год и за 2025 год, прогноз на 2027–2029 годы в изложении прессы, расчёт Tretiakov Consulting
С будущим спросом связаны решения разного статуса, которые перечислены в таблице в конце раздела. План оптимизации квазигосударственного сектора охватывает около 500 объектов балансовой стоимостью более 2 трлн тенге, и, по данным, опубликованным в 2026 году, мероприятия завершены по 42 из них. Продажа, реорганизация или ликвидация таких объектов предполагает оценку, предпродажную проверку и сопровождение сделок с активами, что, по нашему мнению, способно поддерживать спрос на внешнюю экспертизу, хотя статистика отдельно его не выделяет.
Ещё одним возможным источником спроса являются публичные размещения акций национальных компаний и дорожная карта перехода к стандартам раскрытия информации об устойчивом развитии IFRS S1 и IFRS S2, которые выпускает Фонд международных стандартов финансовой отчётности. Сроки этих событий в источниках расходятся либо ещё не закреплены нормативно, и в таблице они приведены с указанием статуса. Для малого и среднего бизнеса ориентиром служит Концепция развития МСП до 2030 года, в которой доля среднего бизнеса в ВВП заявлена как целевой показатель. Совместная программа МНЭ и ЕБРР продлена до того же года. Взаимосвязь этих решений с фактическим объёмом закупок консалтинга статистика пока не отражает.

Источник: План оптимизации квазигосударственного сектора, размещение «Қазақстан темір жолы» и обновлённые сроки, размещение QazaqGaz, дорожная карта IFRS S1 и S2, программа МНЭ и ЕБРР, Концепция развития МСП
Содержание бизнес-консалтинга и условия проверяемости результата
В Казахстане бизнес-консалтинг, как правило, оформляется договором возмездного оказания услуг, предметом которого закон признаёт действия исполнителя. Содержание этих действий не регламентировано ни лицензионными требованиями, ни национальным стандартом и определяется заданием, договором и критериями приёмки. В статистически наблюдаемой части рынка импорт консультационных услуг с 2023 по 2025 год рос примерно теми же темпами, что и номинальный ВВП, а экспорт с относительно небольшой базы увеличивался быстрее.
По новому Налоговому кодексу налоговые последствия привлечения консультанта для покупателя зависят от того, является ли исполнитель резидентом, состоит ли он на учёте по НДС и какой налоговый режим применяет. Проверяемость результата обеспечивается документами компании: налоговое законодательство требует подтверждения факта оказания услуги, тогда как экономический эффект может быть оценён только по показателям, зафиксированным до начала работ. Комитеты совета директоров и служба внутреннего аудита, способные оценивать работу независимо от заказавшего её менеджмента, в рассмотренных нормах прямо предусмотрены только для акционерных обществ.
В рассмотренных нормах отсутствует механизм, который позволял бы отделить факт оказания и оплаты консультационных услуг от подтверждения достигнутого результата без участия самой компании. Такое разграничение становится возможным, если компания заранее определила ожидаемый результат в задании, а затем документально зафиксировала его приёмку. Для получателей государственной нефинансовой поддержки с 2026 года к этому добавился мониторинг уполномоченного органа, тогда как для остальных компаний подтверждение результата по-прежнему определяется условиями договора и внутренними процедурами.
Если компании в Казахстане предстоит привлечь внешнего консультанта и закрепить ожидаемый результат в договоре, задачу можно обсудить с Tretiakov Consulting через страницу контактов.
Наши инсайты