Илья Третьяков
Управляющий партнер
По данным Центра экономических исследований и реформ (ЦЭИР), опубликованным деловой прессой, во II квартале 2026 года на девять государственных банков Узбекистана приходилось 62,7% активов и 66,1% кредитного портфеля банковского сектора. Между тем Стратегия реформирования банковской системыпредусматривала увеличение доли банков без государственного участия до 60% активов уже к 2025 году. По оценке Международного валютного фонда (МВФ), на конец 2025 года доля государственных банков составляла 63%, а на долю остальных участников рынка, соответственно, оставалось лишь около 37% активов (расчёт Tretiakov Consulting). Иными словами, государство сохраняет доминирующее положение в распределении кредитных ресурсов.
Другие условия, на которых строились прежние бизнес-модели компаний, прежде всего цены на энергию, меняются значительно быстрее. По данным Министерства энергетики, с 1 июня 2026 года тарифы для юридических лиц составляют UZS 1 100 за кВт·ч электроэнергии и UZS 2 000 за кубометр газа, тогда как до октября 2023 года они находились на уровне UZS 450 и UZS 660 соответственно. Одновременно порог обязательного перехода с налога с оборота на общеустановленный порядок налогообложения повышен до 12 000 базовых расчётных величин (БРВ), а указом от 28 августа 2026 года предусмотрена продажа государственных долей в 84 хозяйственных обществах.
Поскольку реформы продвигаются неравномерно, трансформация бизнеса в Узбекистане предполагает пересмотр бизнес-модели с учётом как уже сложившихся рыночных условий, так и тех, что сформируются до 2030 года. Собственникам и советам директоров предстоит определить, какие преимущества утрачены безвозвратно, какие исчезнут в соответствии с объявленным графиком и в каких направлениях перестройка модели способна дать измеримый результат. Именно с этих вопросов управленческий консалтинг в Узбекистане начинает оценку бизнес-модели компании.

Источник: МВФ, Article IV 2021, Article IV 2022, заявление миссии 2024, FSSA 2025, Article IV 2026, ЦЭИР в изложении прессы, УП-5992, расчёт Tretiakov Consulting
Какие опоры прежней бизнес-модели уже переведены на рыночную основу
Под трансформацией бизнеса понимается перестройка источников выручки, структуры затрат, модели финансирования и системы управления компании, вызванная изменением институциональной среды. Цифровизация рассматривается как инструмент такой перестройки и самостоятельному анализу не подвергается. Денежные показатели приводятся в сумах (UZS) в номинальном выражении и при необходимости пересчитываются в доллары США (USD) по официальному курсу Центрального банка Республики Узбекистан (ЦБ). Реальная динамика тарифов оценивается путём дефлирования по индексу потребительских цен (ИПЦ) за период «декабрь к декабрю предыдущего года», а для 2026 года используется индекс июня 2026 года к декабрю 2025 года. Нормативные правовые акты обозначаются официальными номерами с принятыми сокращениями УП (указ Президента), ПП (постановление Президента), ПКМ (постановление Кабинета Министров) и ЗРУ (закон Республики Узбекистан).
До 2017 года значительная часть бизнес-моделей строилась на административно регулируемых условиях, прежде всего на доступе к валюте по официальному курсу и к энергии по низким тарифам, а также на индивидуальных налоговых льготах. Начало валютной либерализации положил УП-5177 от 2 сентября 2017 года, разрешивший юридическим лицам свободно приобретать иностранную валюту в коммерческих банках по текущим международным операциям. Как отмечается в страновом экономическом меморандуме Всемирного банка, в 2017 году большинство предприятий обрабатывающей промышленности называло дефицит валюты препятствием для деятельности, а к 2023 году доля таких предприятий опустилась ниже 20%. Переход к рыночному курсу устранил дефицит валюты, но сделал курсовой риск постоянной составляющей бизнес-модели.
Последующие преобразования проводились поэтапно, и к 2026 году условия прежней модели, включая валютный режим, можно разделить на две группы в зависимости от степени завершённости реформ. Первую группу образуют обменный курс, ставший рыночным, налоговая система, перешедшая к единым правилам при сокращённом числе индивидуальных льгот, и тарифы на энергию для юридических лиц, приближённые к уровню окупаемости. Ко второй группе относятся отношения собственности, кредитный рынок и внешнеторговый режим, параметры которого зависят от вступления во Всемирную торговую организацию (ВТО). Изменения в этих сферах продолжаются, а целевые сроки их завершения приходятся на период до 2030 года. Для бизнес-модели это различие принципиально, поскольку по первой группе компания пересчитывает экономику на основе фактических параметров, а по второй ориентируется на объявленный график, который ещё может быть пересмотрен.
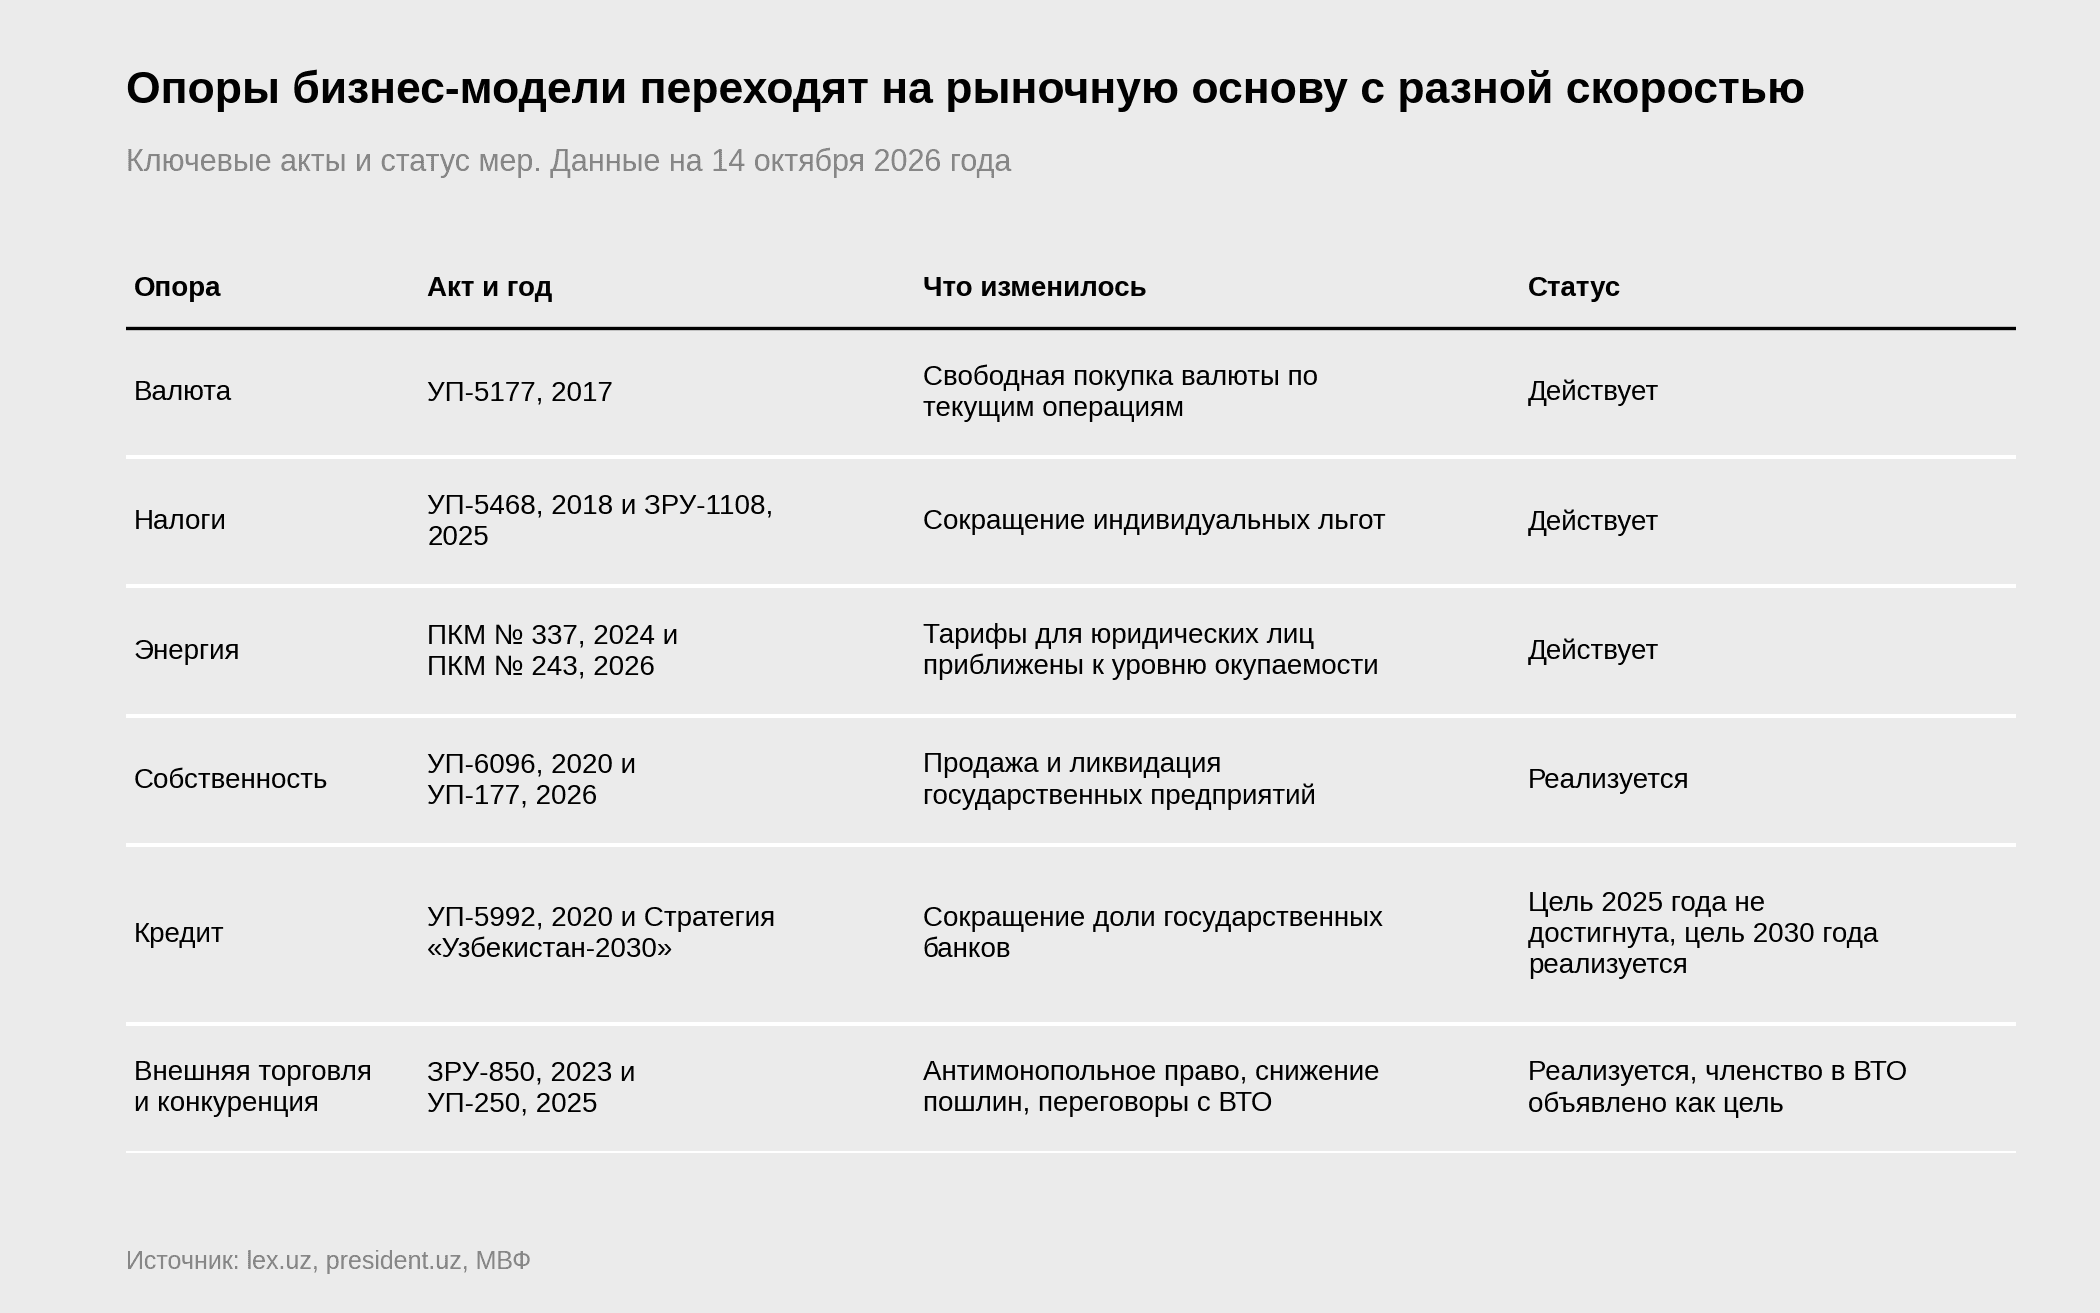
Источник: Национальная база данных законодательства Республики Узбекистан, пресс-служба Президента, МВФ
Перестройка бизнес-моделей происходит на фоне высоких темпов экономического роста. По данным официальной статистики, валовой внутренний продукт (ВВП) в реальном выражении увеличился на 7,7% в 2025 году и на 8,5% в I полугодии 2026 года. Прогнозы на 2026 год в целом варьируют от 6,8% в заявлении апрельской миссии МВФ до 8,1% в фискальной стратегии Министерства экономики и финансов, а Всемирный банк, как сообщает пресса, в октябре повысил свою оценку до 7,9%. Благоприятная конъюнктура делает издержки перестройки менее ощутимыми для компаний, однако не влияет на регулируемые тарифы и налоговые правила и потому не освобождает от необходимости пересматривать модель.
Сокращение государственного участия в банках и предприятиях отстаёт от стратегических ориентиров
По оценкам МВФ, приведённым в материалах 2021, 2022, 2024 и 2026 годов, доля государственных банков в активах банковской системы снизилась с 85% в 2020 году до 63% на конец 2025 года. Значение за 2022 год в изученных источниках не обнаружено, поэтому соответствующий участок графика показан пунктиром. Стратегия реформирования отрасли предусматривала увеличение доли банков без государственного участия с 15% до 60% к 2025 году, однако в установленный срок этот ориентир достигнут не был.
Стратегия «Узбекистан-2030» предусматривает сохранение в государственной собственности трёх или четырёх банков, и реализация этой меры продолжается. Если доля государственных банков будет снижаться такими же темпами, как с 2020 по 2025 год, к 2031 году она опустится примерно до 37%, а при сохранении более медленной динамики последних двух лет составит около 48% (расчёт Tretiakov Consulting). Даже в более быстром сценарии ориентир, который стратегия устанавливала на 2025 год, был бы достигнут лишь в 2031 году. В обоих случаях доля государства в банковских активах останется значительной по меньшей мере до конца десятилетия, а данные за II квартал 2026 года, хотя и рассчитанные на иной базе, не свидетельствуют об ускорении её снижения.
Поскольку через государственные банки проходит основная часть кредитования, именно они по-прежнему определяют условия финансирования для большинства заёмщиков. По итогам миссии 2026 года МВФ рекомендовал ускорить реформирование и приватизацию государственных банков на конкурентной основе. По мере продажи банков кредитные решения, вероятно, будут во всё большей степени основываться на коммерческой оценке заёмщика, а компании, привыкшие к льготным программам, столкнутся с иными требованиями к отчётности и обеспечению.
Аналогичный разрыв между плановыми ориентирами и фактическими результатами наблюдается в секторе государственных предприятий. Как следует из доклада МВФ, число предприятий в базе Агентства по управлению государственными активами сократилось с 2 965 в 2020 году до 1 917 к февралю 2026 года, то есть более чем на треть (расчёт Tretiakov Consulting). Само Агентство и пресс-служба Президента оценивают уменьшение числа предприятий с государственным участием в 61% и 60% соответственно, тогда как стратегия реформирования, рассчитанная на период до 2025 года, предусматривала снижение этого показателя на 75%.
Расхождение оценок объясняется различиями в методике учёта, в частности тем, что наряду с выбытием предприятий в базу включались дочерние общества государственных групп. МВФ указывает, что в базе Агентства нет чёткого и единообразного определения государственного предприятия, вследствие чего данные разных источников несопоставимы без методических оговорок. Приведённая ниже каскадная диаграмма показывает, из каких потоков складывается итоговое изменение числа предприятий.

Источник: МВФ, Selected Issues Paper 2026/058
Даже после сокращения государственный сектор сохраняет масштаб, сопоставимый с размером экономики. На конец 2024 года активы государственных предприятий составляли 101% ВВП. В том же докладе МВФ отмечается, что прибыльными были 46% таких предприятий, а около 84% функционировали на конкурентных рынках. В силу этого приватизация затрагивает не только бюджет, но и условия конкуренции для частных компаний.
В 2026 году принят ряд решений, направленных на более быстрое сокращение государственного участия. УП-177от 28 августа 2026 года предусматривает продажу государственных долей в 84 обществах, а также ликвидацию или реорганизацию ещё 85 предприятий до конца года. В мае Национальный инвестиционный фонд провёл первичное публичное размещение акций (IPO) на Ташкентской и Лондонской фондовых биржах и, как сообщает деловой портал, привлёк USD 603,6 млн без учёта опциона доразмещения. ПП-145 устанавливает график первичных и вторичных размещений акций двенадцати крупных компаний до 2028 года, при этом IPO национальной авиакомпании, по сообщениям прессы, перенесено на 2027 год.
Ориентиры на 2030 год закреплены в указах, но имеют статус объявленных целей. УП-70 ставит задачу довести долю частного сектора в экономике до 85% и сократить число предприятий с государственным участием в шесть раз, а введённый тем же указом мораторий на создание новых таких предприятий до 1 января 2030 года уже действует. В материалах, представленных Президенту в апреле 2026 года, доля государства в экономике оценена в 42%, при этом база расчёта не раскрывается. Исходя из этой оценки, доля частного сектора отстаёт от целевого уровня примерно на 27 процентных пунктов (расчёт Tretiakov Consulting).
Для частного бизнеса переход государственного контрагента или конкурента к новому собственнику означает изменение рыночных условий. Новый владелец получает возможность пересмотреть ценовую политику, систему закупок и ассортимент, однако вместе с активом наследует и бизнес-модель, которую ещё предстоит перестроить. Поэтому оценка актива и интеграция после приобретения становятся неотъемлемой частью экономики сделки.
ПП-74, вступившее в силу 27 февраля 2026 года, ставит задачу довести до 50% долю независимых членов в наблюдательных советах предприятий с государственным участием и коммерческих банков, однако срок её выполнения не установлен. Для сравнения, закон 2023 года требует наличия лишь одного независимого члена наблюдательного совета в обществах, где государству принадлежит более 50% уставного капитала. Повышение этой планки усиливает значение системы принятия решений собственником и наблюдательным советом и сближает требования к ней со стандартами публичного рынка капитала.
Стоимость заёмных средств и курсовой риск после либерализации 2017 года
Если валюта после 2017 года получила единую рыночную цену, то кредитный рынок остаётся сегментированным, поскольку наряду с льготными программами существует кредитование без государственной поддержки, которое обходится заёмщикам дорого. ЦБ с марта 2025 года сохраняет основную ставку на уровне 14% и в последний раз подтвердил это решение 16 сентября 2026 года, при этом годовая инфляция в сентябре, по данным регулятора, составила 6,4%. Следующие заседания по денежно-кредитной политике запланированы на 28 октября и 16 декабря 2026 года, а целевого уровня инфляции в 5%, по сообщениям прессы, ЦБ рассчитывает достичь в 2027 году.
По данным ЦБ, приведённым в прессе, в апреле 2026 года средняя ставка по нельготным кредитам юридическим лицам в национальной валюте находилась на уровне 22%. Согласно опубликованной прессой сводке ЦБ, на конец 2025 года реальная ставка по таким кредитам равнялась 10,7%, тогда как по льготным кредитам она была отрицательной и составляла минус 1,1%. Разрыв почти в 12 процентных пунктов означает, что бизнес-модель, рентабельная лишь при льготном финансировании, после перехода на рыночные условия эту рентабельность утрачивает.
Вторая особенность кредитного рынка Узбекистана связана с валютной структурой задолженности компаний. По данным МВФ, доля кредитов в иностранной валюте в корпоративном портфеле банков возросла с 58,8% на конец 2019 года до 63,5% в марте 2025 года. В совокупном портфеле, по расчётам ЦЭИР в изложении прессы, во II квартале 2026 года на них приходилось 39%. Для компании, не имеющей валютной выручки, такая задолженность превращает обменный курс в неконтролируемую статью затрат.
С 2025 года динамика сума складывалась в пользу таких заёмщиков. Официальный курс доллара, по данным МВФ, снизился с UZS 12 920 на конец 2024 года до UZS 12 025 на конец 2025 года, а на 13 октября 2026 года составлял UZS 11 899. Валютные колебания теперь в меньшей степени отражаются в закупочных ценах импортёров. Как показано в рабочем докладе сотрудника ЦБ, после перехода к инфляционному таргетированию коэффициент переноса обменного курса в цены импорта снизился с 0,94 до 0,38. Валютная задолженность при этом остаётся прямым каналом риска, а укрепление сума, облегчившее её обслуживание, отражает рыночную конъюнктуру и может оказаться временным.
Переход к рыночному кредитованию повышает требования к прозрачности заёмщика. ПП-4611 обязало акционерные общества, банки, страховые организации и крупных налогоплательщиков с 2021 года перейти на международные стандарты финансовой отчётности (МСФО), а с 2026 года круг таких субъектов определяется реестром общественно значимых организаций. Для компаний, рассчитывающих на банковское финансирование без государственной поддержки или на размещение акций, структура капитала и отношения с банками становятся предметом самостоятельного управленческого решения.
Тарифы, приближённые к уровню окупаемости, меняют структуру затрат
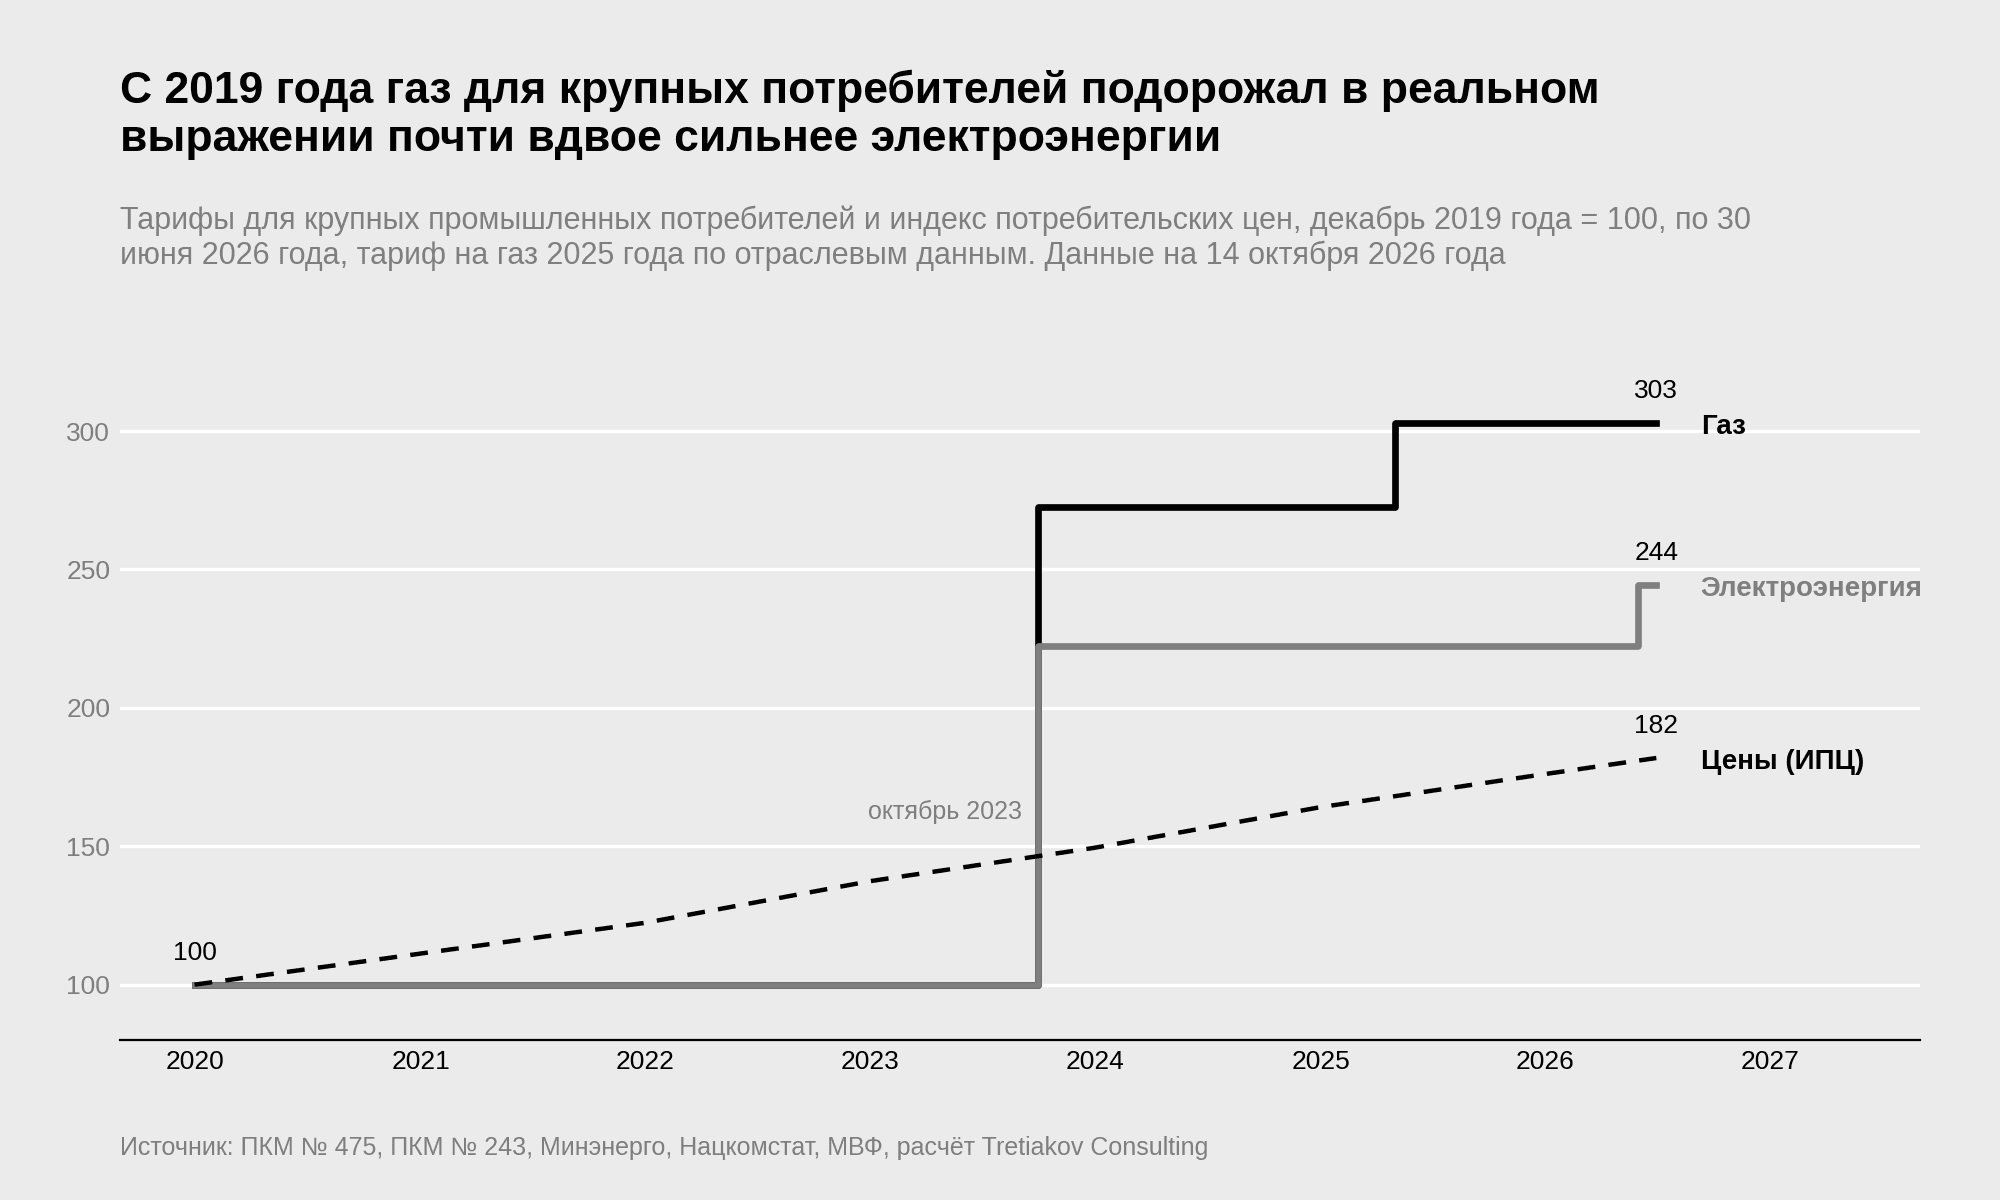
Из всех опор прежней модели резче всего изменились энергетические тарифы для бизнеса. ПКМ № 475 с 1 октября 2023 года более чем вдвое повысило тариф на электроэнергию для крупных промышленных и бюджетных потребителей, установив его на уровне UZS 1 000 за кВт·ч, а цена газа для этих категорий выросла до UZS 1 800 за кубометр. Последующие повышения пришлись на май 2025 года, когда, по данным отраслевого издания, подорожал газ, и на июнь 2026 года, когда ПКМ № 243 установило действующий уровень цен.
Дефлирование тарифов по ИПЦ показывает, что они росли заметно быстрее общего уровня цен, причём газ в реальном выражении подорожал почти вдвое сильнее электроэнергии (расчёт Tretiakov Consulting). В качестве базового периода принят декабрь 2019 года, когда уже действовали тарифы, утверждённые в августе того же года. Если прочие затраты изменялись вслед за общим уровнем цен, доля энергозатрат в себестоимости продукции энергоёмких производств возросла даже при неизменном объёме потребления.
Источник: ПКМ № 475, Министерство энергетики о ПКМ № 243, тарифы 2025 года по отраслевому изданию, инфляция по данным официальной статистики, МВФ, расчёт Tretiakov Consulting
Повышение тарифов для бизнеса опирается на нормативную основу, сформированную ещё в 2024 году. ПКМ № 337 от 15 июня 2024 года закрепило принцип формирования тарифов на электроэнергию и газ на основе полного возмещения эксплуатационных и капитальных затрат и установило, что цены, утверждённые начиная с 2026 года, действуют не менее трёх лет. Если эта норма распространяется на решения, принятые ПКМ № 243, номинальные тарифы для юридических лиц сохранятся приблизительно до середины 2029 года. При инфляции, соответствующей ориентирам Министерства экономики и финансов (5,5% в 2027 году и 5% в последующие годы), их реальный уровень за этот период снизится примерно на 15% (расчёт Tretiakov Consulting). Вместе с тем, согласно изложению ПКМ № 243 в прессе, тарифы для населения с 2026 года ежегодно индексируются в пределах 10%, а применение трёхлетней нормы к ценам для юридических лиц пока не подтверждено практикой.
По оценке МВФ, приведённой в докладе 2021 года, неявная субсидия, заложенная в цены на энергию, составляла 2,25% ВВП. В докладе 2025 года фонд отмечал, что после повышений 2024 и 2025 годов, затронувших в том числе население, тарифы приблизились к уровню окупаемости. Наряду с этим закон «Об электроэнергетике», вступивший в силу 9 ноября 2024 года, формирует правовую основу конкурентного оптового рынка электроэнергии и предусматривает создание отраслевого регулятора. Тем самым цена энергии для бизнеса постепенно перестаёт быть инструментом промышленной политики, а расходы на энергию превращаются в обычную рыночную статью затрат.
Для производственной модели значение имеет не только цена энергоснабжения, но и его надёжность. Проведённое Всемирным банком в 2023 году обследование предприятий, результаты которого приведены в страновом экономическом меморандуме, показало, что в обрабатывающей промышленности перебои в электроснабжении приходились примерно на 28 дней в году у крупных фирм и на 42 дня у малых. В диагностике частного сектора Международной финансовой корпорации (IFC), основанной на обследовании 2024 года с иной выборкой, о перебоях сообщили 14,7% фирм. Следовательно, полные энергетические издержки на единицу продукции включают также не отражённые в тарифе потери от простоев и затраты на резервную генерацию.
Для отдельного предприятия масштаб изменений нагляднее всего виден на примере удорожания единицы потреблённой электроэнергии. Каждый гигаватт-час обходится крупному потребителю на UZS 650 млн дороже, чем до октября 2023 года, что по курсу на 13 октября 2026 года соответствует примерно USD 54,6 тыс. (расчёт Tretiakov Consulting). Для производственных компаний с высокой энергоёмкостью это превращает модернизацию оборудования в вопрос окупаемости инвестиций. Государство объявило о частичной поддержке подобных проектов, в частности о компенсации 7 процентных пунктов ставки по кредитам в национальной валюте для производителей строительных материалов. Экономия энергии при этом возникает лишь после ввода новых мощностей в эксплуатацию, поэтому финансовый результат таких решений зависит от контроля капитальных затрат (CAPEX) и сроков реализации проекта.
Налоговая система переходит от индивидуальных льгот к общим режимам
Налоговая реформа осуществлялась в русле Концепции совершенствования налоговой политики 2018 года, которая констатировала широкое распространение поддержки бизнеса посредством индивидуальных льгот и определила курс на их сокращение. Ставка налога на добавленную стоимость (НДС) была снижена с 20% до 15% с 1 октября 2019 года, а затем до 12% с 1 января 2023 года. Согласно международному справочнику налоговых ставок, базовая ставка налога на прибыль составляет 15%. Снижение ставок сопровождалось сокращением освобождений и иных налоговых преференций, что меняет экономику моделей, построенных на индивидуальных льготах.
В 2026 году курс на сокращение налоговых преференций был закреплён на уровне закона. Как следует из обзора налоговых изменений, ЗРУ-1108, основная часть норм которого вступила в силу с 1 января 2026 года, свёл льготы по налогу на прибыль, предоставленные актами Президента, к ускоренной амортизации на срок до трёх лет. Для резидентов специальных экономических зон освобождение от налога на прибыль с 1 апреля 2026 года заменено тем же механизмом. Фискальная стратегия до 2029 года относит оптимизацию льгот по НДС к направлениям налоговой политики, однако конкретные параметры на 2027 год пока не опубликованы. В результате источник конкурентного преимущества смещается от размера льготы к скорости обновления основных средств.
Вместе с тем государство снизило налоговый барьер для роста малого бизнеса и расширило применение упрощённых режимов. УП-100 с 1 июня 2026 года повысил с UZS 1 млрд до 12 000 БРВ порог обязательного перехода на общеустановленный порядок налогообложения, который предполагает уплату НДС и налога на прибыль. При базовой расчётной величине UZS 440 000, действующей с 1 сентября 2026 года, этот порог составляет UZS 5,28 млрд (расчёт Tretiakov Consulting). Для общественного питания, торговли и сферы услуг на период до 1 января 2030 года введён упрощённый НДС по ставке 6% с оборота, однако на государственные предприятия и крупных налогоплательщиков эти режимы не распространяются.
По оценке самих фирм, налоговая нагрузка остаётся наиболее часто упоминаемым ограничением их деятельности. В диагностике частного сектора IFC 24% компаний называют основным препятствием налоговые ставки, а на доступ к финансированию и дефицит квалифицированных кадров указывают 12% и 11% респондентов соответственно. По данным официальной статистики, доля ненаблюдаемой экономики снизилась с 30,8% ВВП в 2020 году до 26,5% в 2024 году. По мере легализации деятельности налог становится частью цены продукции и перестаёт быть скрытым резервом маржи.
Значительная часть изменений проводится посредством электронного администрирования, вследствие чего цифровая трансформация бизнеса в Узбекистане перестаёт быть для компаний добровольной. Через онлайн-аукционы реализуются и государственные активы, причём с момента запуска системы электронных торгов, по данным Агентства, продано более 1,2 млн объектов. В налоговой сфере с 2026 года выставляемые счета-фактуры проверяются системой скоринга на основе искусственного интеллекта, а контролю подлежит также порядок формирования трансфертных цен. Для компании это означает, что расхождения между управленческим и налоговым учётом становятся более заметными для фискальных органов, а от достоверности учётных данных начинает зависеть устойчивость бизнес-модели.
Конкуренция усиливается под влиянием вступления в ВТО, таможенно-тарифных мер и антимонопольного регулирования
Защищённость внутреннего рынка остаётся той опорой прежней модели, изменение которой только начинается. По данным Всемирного банка, в 2019 году 33% зарегистрированных частных предприятий обрабатывающей промышленности оценивали свои рынки как монопольные, дуопольные или олигопольные, а по результатам обследования 2023 года экспортную деятельность вели лишь 6% фирм. Подобная структура рынков ослабляла стимулы к снижению издержек, однако новые правила постепенно открывают эти рынки для конкурентов.
Узбекистан пока не является членом ВТО, однако переговоры о присоединении существенно продвинулись. По данным прессы, к 13-му заседанию рабочей группы в июле 2026 года было подписано 34 двусторонних протокола о доступе на рынок, из которых 31 передан в Секретариат ВТО. Президент поручил завершить оформление членства в 2026 году, однако этот срок пока остаётся объявленной целью. Нерешёнными остаются вопросы поддержки сельского хозяйства, а также законодательства о специальных защитных, антидемпинговых и компенсационных мерах, поэтому срок вступления будет зависеть от итогов следующего заседания, запланированного на конец осени 2026 года.
Часть мер по либерализации внешней торговли действует ещё до вступления в организацию. По официальным данным, к маю 2026 года в соответствие с требованиями ВТО были приведены 68 нормативных актов, тогда как в августе деловой портал называл около 190 таких актов, причём источники не поясняют, чем вызвано это расхождение. С 1 марта 2026 года по 1 марта 2027 года на основании УП-250 проводится эксперимент, при котором сырьё для переработки облагается пошлиной по ставке, установленной для готовой продукции, если ставка на сырьё выше. По сообщению прессы, нулевые ввозные пошлины на 82 товарные позиции промышленного сырья и полуфабрикатов сохраняются до 1 января 2027 года.
Конкуренцию на внутреннем рынке регулирует закон «О конкуренции» ЗРУ-850, вступивший в силу 4 октября 2023 года. Закон устанавливает презумпцию доминирующего положения при доле рынка от 40%, вводит предварительное согласование сделок экономической концентрации и предусматривает штрафы в размере 5% выручки от соответствующих сделок за картельные соглашения и злоупотребление доминирующим положением. Для компаний, чья модель основывалась на статусе единственного поставщика, ценовая политика становится источником правового риска.
Открытие внутреннего рынка для импорта сопровождается расширением возможностей для экспортёров. По данным официальной статистики, экспорт без учёта золота с января по август 2026 года вырос на 28,7% и достиг USD 11,5 млрд. Согласно пресс-релизу статистического ведомства, на субъекты малого предпринимательства в 2025 году приходилось 36,6% экспортных поставок. Для производителя, утрачивающего защиту на внутреннем рынке, выход на внешние рынки и пересмотр коммерческой модели и ценообразования представляют собой единую задачу.
Опыт фирм в странах, проводивших аналогичные реформы
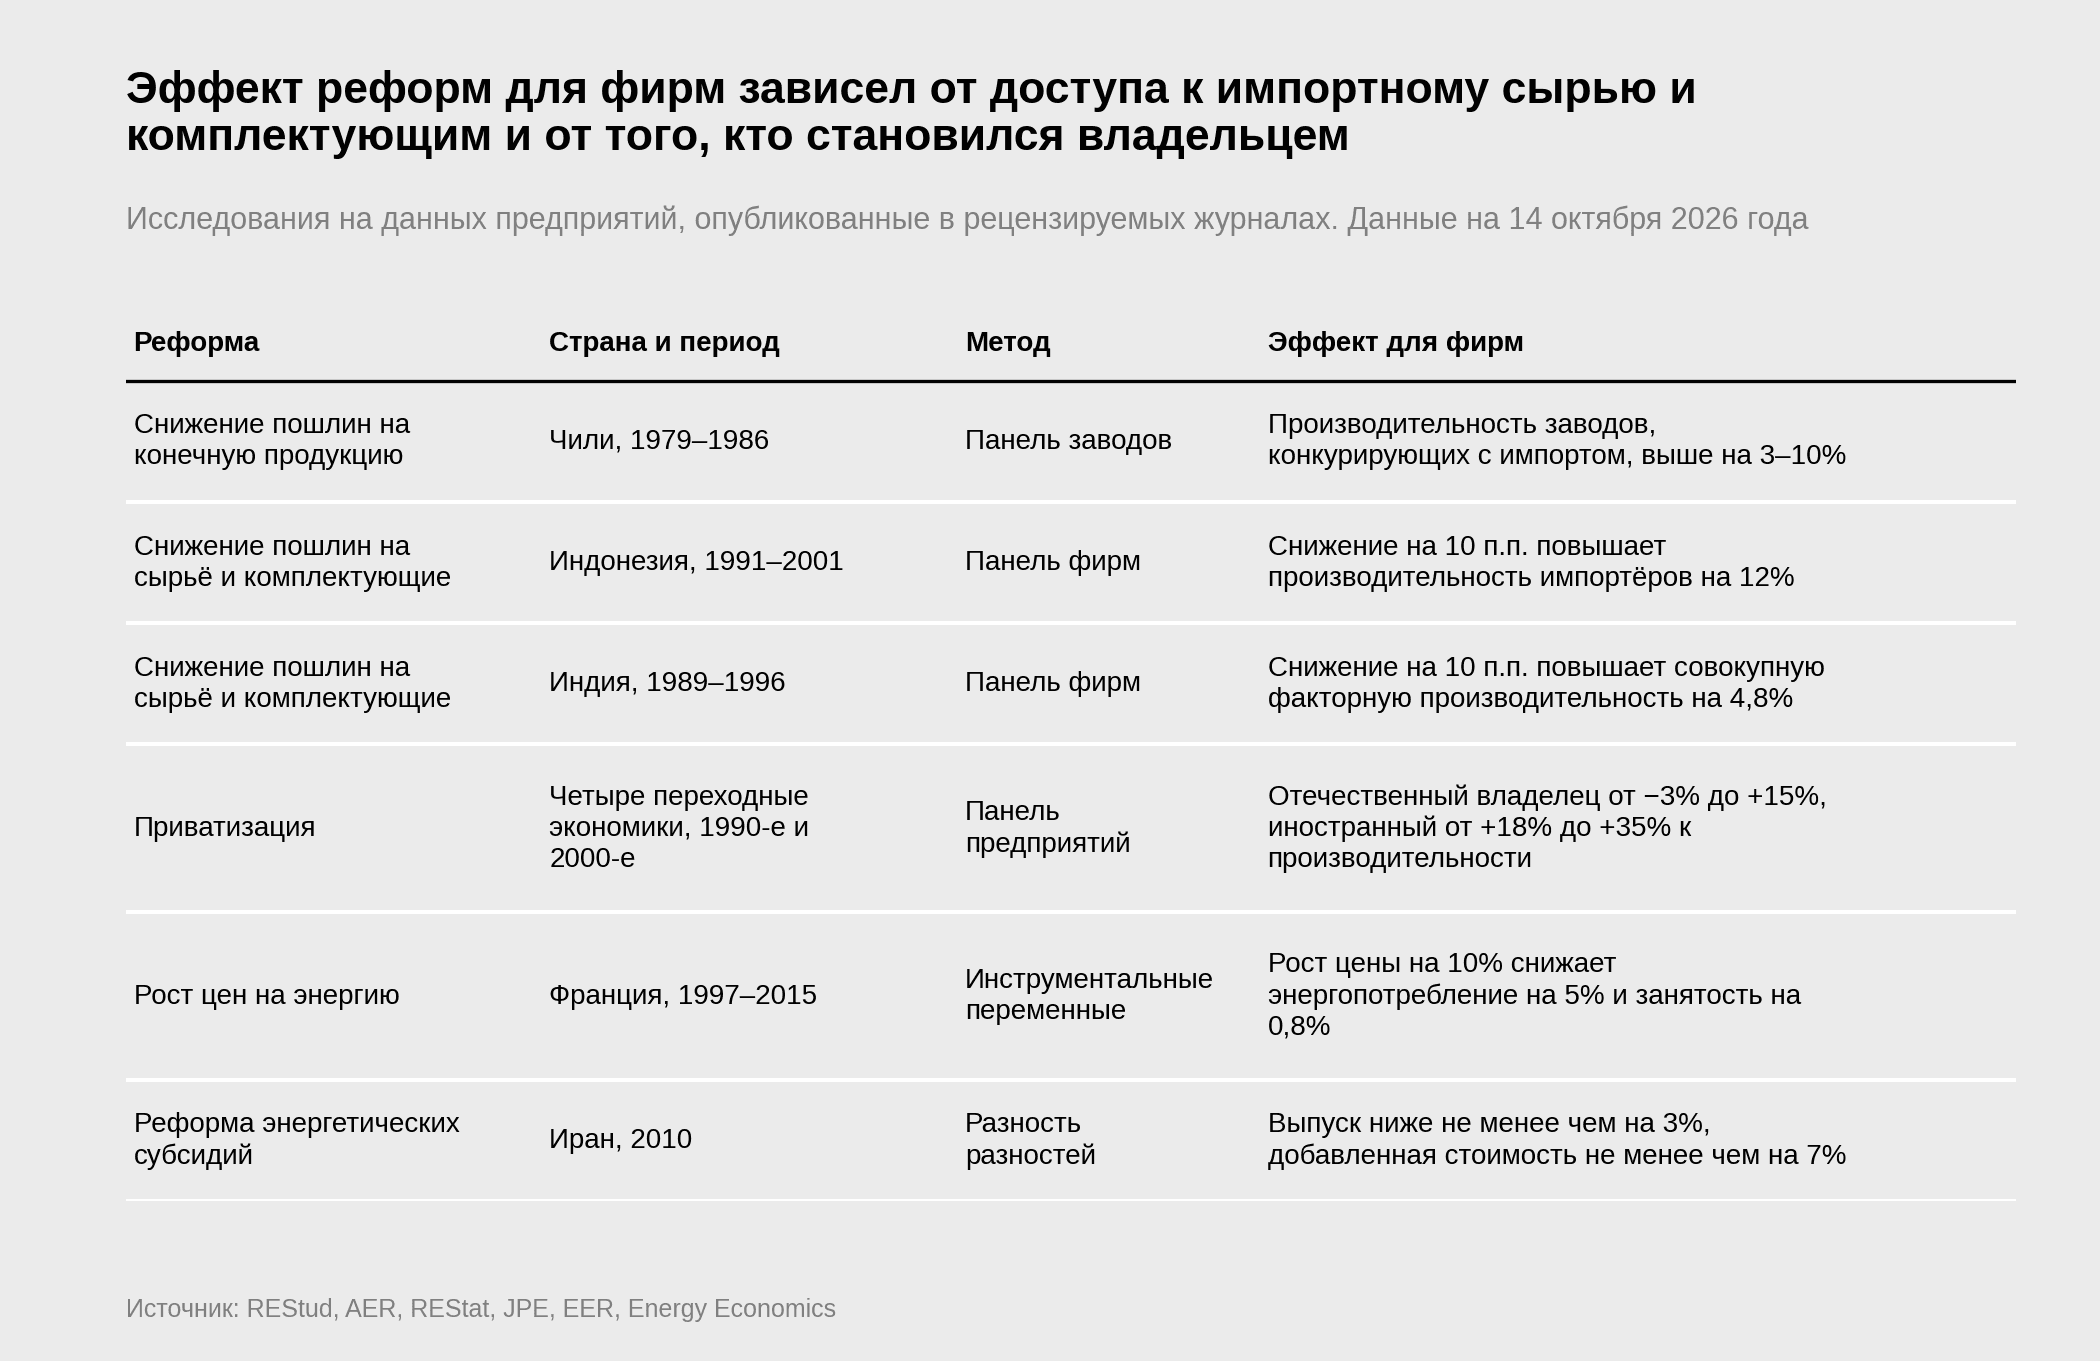
Исследований, в которых количественно оценивалось бы причинно-следственное влияние реформ в Узбекистане на показатели отдельных компаний, в изученных источниках не обнаружено. Поэтому ниже рассматриваются работы по другим странам, выполненные на основе микроданных предприятий, причём полученные в них количественные оценки не переносятся на Узбекистан. Значимы прежде всего условия, при которых возникал эффект, так как они указывают, какие элементы модели реформа затрагивает раньше других.
Источник: Pavcnik, REStud, Amiti и Konings, AER, Topalova и Khandelwal, REStat, Brown, Earle и Telegdy, JPE, Marin и Vona, EER, Zarepour и Wagner, Energy Economics
Выигрыш от торговой либерализации складывался из перераспределения ресурсов между заводами и удешевления импортного сырья. Согласно описательной декомпозиции для Чили, выполненной Н. Павчник, рост агрегированной производительности обрабатывающей промышленности на 19% за семь лет был в основном обеспечен перетоком ресурсов к более эффективным предприятиям, а выбывшие заводы уступали оставшимся по производительности на 8,1%. В Индонезии и Индии, как показали работы М. Амити и Й. Конингса, а также П. Топаловой и А. Кхандельвала, снижение пошлин на сырьё и комплектующие давало заметно больший прирост производительности, чем ослабление тарифной защиты конечной продукции. С учётом того, что в Узбекистане нулевые пошлины уже применяются к части сырья, эти данные указывают на значение пересмотра цепочки поставок для местных компаний, хотя величину эффекта из них вывести нельзя.
При приватизации результат для предприятий определялся прежде всего типом нового владельца. Обзор исследований по переходным экономикам показал, что в странах Содружества Независимых Государств продажа предприятий отечественным владельцам давала отрицательный или статистически незначимый результат, тогда как продажа иностранным собственникам приводила к положительному или незначимому эффекту. По данным МВФ, покупателями государственных активов Узбекистана с 2021 по 2024 год выступали преимущественно отечественные инвесторы, поэтому итог приватизации будет зависеть от того, какие изменения в управлении проведут новые собственники.
Во Франции, по оценке Дж. Марина и Ф. Воны, повышение цен на энергию на 10% сокращало её потребление предприятиями примерно на 5%, а численность персонала уменьшалась лишь на 0,8%, причём на крупных производствах занятость снижалась сильнее. В США, как показало исследование Дж. Линна, заводы, построенные после роста цен, отличались несколько меньшей энергоёмкостью, тогда как у действующих мощностей она менялась незначительно. Как установили З. Зарепур и Н. Вагнер, реформа энергетических субсидий 2010 года в Иране, в ходе которой цены на топливо и электроэнергию выросли в несколько раз, привела к сокращению выпуска и прибыли фирм обрабатывающей промышленности. Этот пример иллюстрирует издержки резкого перехода для энергоёмких производств.
Отдельный вывод исследований касается валютной задолженности компаний в периоды значительных курсовых колебаний. Как показали Ю. Ким, Л. Тесар и Ц. Чжан, в Корее в 1997 и 1998 годах, когда вона резко обесценилась, малые фирмы с краткосрочным долгом в иностранной валюте чаще становились банкротами, а их продажи сокращались сильнее. Хотя этот результат получен в исключительных обстоятельствах, он объясняет, почему структура задолженности компаний Узбекистана с высокой долей валютных кредитов является элементом бизнес-модели, а не только вопросом финансовой политики.
Где перестройка бизнес-модели даёт измеримый результат
Каждое условие, изменённое реформами, находит отражение в конкретной статье отчётности, по которой и измеряется эффект перестройки. Затраты на энергию входят в себестоимость, цена заёмных средств определяет процентные расходы, валютный долг формирует курсовые разницы, а порог НДС влияет на ценообразование и движение денежных средств. Результат программ операционной эффективности и трансформации бизнеса зависит от того, насколько точно компания соотносит каждое изменение правил с соответствующим показателем и с решением, компенсирующим его последствия.
Масштаб этих изменений целесообразно оценивать в расчёте на единицу той базы, к которой они относятся. Замена льготного кредита рыночным при разнице реальных ставок около 12 процентных пунктов обходится дополнительно примерно в UZS 1,2 млрд в год на каждые UZS 10 млрд задолженности (расчёт Tretiakov Consulting). Повышение тарифа с 1 июня 2026 года увеличило стоимость каждого гигаватт-часа для крупных потребителей ещё на UZS 100 млн, а порог обязательного перехода на общеустановленный порядок налогообложения вырос более чем в пять раз.
Измерить эффект перестройки сложнее, чем рассчитать прирост издержек, так как одновременно расширяется рынок. При увеличении ВВП более чем на 7% в год и инфляции выше 6% выручка многих компаний растёт и без изменений в модели, поэтому результат корректно измерять относительно исходного состояния до смены правил, сопоставимого сегмента или подразделения и отраслевой динамики за тот же период. Горизонт оценки, охватывающий полный год после изменения тарифа или налогового режима, позволяет очистить результат от влияния сезонности и разовых факторов.
Опыт других стран свидетельствует и о том, что реформа может оборачиваться для фирм потерями. Резкое повышение цен на энергию сокращало выпуск энергоёмких предприятий, приватизация в пользу отечественных владельцев в ряде переходных экономик не повышала производительность, а валютный долг при значительном обесценении национальной денежной единицы ухудшал положение малых фирм. Эти результаты отражают средние эффекты и не описывают решений отдельных компаний, однако фиксируют условия, при которых внешний шок не компенсировался перестройкой внутри предприятия.
Модель, адаптированная к рыночным условиям, и модель, опирающаяся на остатки преференций
К 2026 году рыночный характер приобрели обменный курс и в значительной мере тарифы на энергию, а число индивидуальных налоговых льгот существенно сокращено. Преобразование отношений собственности, кредитного рынка и внешней торговли, напротив, осуществляется по графикам с целевыми сроками до 2030 года. Соответственно, трансформация бизнеса в Узбекистане включает как пересчёт экономики компании с учётом уже изменившихся цен, так и подготовку к изменениям, сроки которых известны, но могут быть пересмотрены. Динамика доли государственных банков и числа государственных предприятий, а также ход переговоров о вступлении в ВТО свидетельствуют о том, что вторая часть этой работы займёт ещё несколько лет.
Различие между компаниями в этих условиях определяется тем, на чём основывается их маржа. Модель, пересчитанная с учётом рыночных цен на энергию и кредит, налогообложения без индивидуальных льгот и открытости рынка, сохраняет экономическую устойчивость на каждом следующем этапе реформ. Модель, опирающаяся на остатки преференций, утрачивает рентабельность по мере их отмены в соответствии с графиками, уже утверждёнными государством.
Если перестройка бизнес-модели вашей компании в Узбекистане связана с изменением цен на ресурсы, структуры собственности или условий финансирования, обсудить её с Tretiakov Consulting можно через страницу контактов.
Наши инсайты