Илья Третьяков
Управляющий партнер
Ставка налога на добавленную стоимость (НДС) в Казахстане выросла с 12% до 16% после вступления в силу нового Налогового кодекса в январе 2026 года. Базовая ставка Национального банка (НБК) после трёх снижений подряд, последнее из которых принято 4 сентября 2026 года, составляет 16,25%, и заёмный капитал остаётся дорогим. Для компаний такое сочетание означает одновременное давление на маржу, оборотный капитал и окупаемость новых инвестиций.
Производительность труда по итогам 2025 года выросла более чем на 6%, но в I квартале 2026 года прирост замедлился до 2,0% по данным Бюро национальной статистики (БНС), опубликованным государственным информационным агентством. Целевая траектория Национального плана развития до 2029 года (НПР-2029) предполагает рост этого показателя примерно на 5,7% в год (расчёт Tretiakov Consulting). В таких условиях трансформация бизнеса в Казахстане становится вопросом не только конкурентоспособности отдельных компаний, но и достижения общегосударственного ориентира, а выбор между собственными силами и внешней экспертизой, включая управленческий консалтинг в Казахстане, получает измеримое экономическое содержание.
Всемирный банк в страновой диагностике Казахстана отмечает, что совокупная факторная производительность в период с 2000 по 2008 год росла в среднем более чем на 5% в год, а с 2010 по 2023 год её динамика была отрицательной. По оценке банка, рост производительности на уровне фирм обеспечивался перераспределением ресурсов между компаниями, тогда как обновление технологий и навыков внутри действующих компаний давало меньший вклад. Для собственников главным вопросом 2026 года становится то, где изменения в управлении дают измеримый экономический результат и при каких условиях окупается привлечение внешних консультантов.

Источник: БНС в изложении Kazinform, Указ Президента № 611, прогноз МВФ, прогноз Всемирного банка, расчёт Tretiakov Consulting
Производительность труда в Казахстане растёт, но обновление внутри компаний отстаёт
Под трансформацией бизнеса в статье понимаются изменения операционной и коммерческой модели компании, порядка распределения капитала и корпоративного управления. Внедрение информационных систем рассматривается только как часть этих изменений, а бухгалтерские, юридические и сертификационные услуги, которые в казахстанской практике тоже часто называют консалтингом, в предмет анализа не входят. Производительность труда приводится по данным БНС как выработка в расчёте на одного занятого, уровни даны в номинальных тенге, а динамика описывается реальными индексами.
Международные сравнения даются в постоянных долларах по паритету покупательной способности (ППС) 2021 года по модельным расчётам Международной организации труда (МОТ). Среднегодовой официальный курс USD/KZT с 2020 по 2025 год вырос с 412,95 до 521,04 по данным Всемирного банка. С учётом ослабления тенге номинальная выработка выросла в тенге в 2,08 раза, а в долларах лишь в 1,65 раза (расчёт Tretiakov Consulting), что и делает номинальные ряды, зависящие от инфляции и курса, непригодными для выводов о динамике.
По данным БНС, сведённым в аналитическом обзоре инвестиционной компании, выработка на одного занятого составляла KZT 7,1 млн в 2020 году. По итогам 2025 года она достигла KZT 14,8 млн согласно данным бюро, опубликованным деловым изданием, увеличившись за пять лет более чем вдвое в номинальном выражении. Для 2024 года источники приводят разные значения, что, вероятно, связано с уточнением данных бюро в августе 2025 года, поэтому этот год в номинальном ряду не используется.
Реальные индексы бюро рисуют гораздо более сдержанную картину роста выработки. В 2020 году производительность снизилась на 2,5%, затем с 2021 по 2023 год индекс находился в диапазоне от 103% до 108% к предыдущему году, а в 2025 году прирост превысил 6% по данным БНС, приведённым деловым порталом. Для 2024 года одна из публикаций приводит прирост на 8,6%, но другими источниками это значение не подтверждается и в расчётах не используется.
Текущий год начался с замедления, которое уже видно в оперативной статистике. В I квартале 2026 года выработка выросла на 2,0% к тому же периоду 2025 года и на 12,7% превысила показатель аналогичного периода 2022 года. Европейский банк реконструкции и развития (ЕБРР) связывает замедление роста валового внутреннего продукта (ВВП) в I полугодии 2026 года со сбоями в экспортной транспортировке нефти и снижением её добычи, тогда как обрабатывающая промышленность и строительство росли быстрее (региональный прогноз банка). Полугодовых данных бюро о производительности к моменту подготовки статьи в открытом доступе найти не удалось, а в 2025 году аналогичный выпуск вышел 7 октября.
Опубликованного прогноза производительности на весь 2026 год в доступных источниках нет, и оценка получена расчётным путём. За девять месяцев 2025 года ВВП вырос на 6,3%, а производительность на 5,6% по данным БНС, приведённым в аналитической записке, что соответствует росту занятости примерно на 0,7%. Этот темп занятости принят в расчёте неизменным, поскольку более свежих сведений о численности занятых обнаружить не удалось.
При таком допущении рост ВВП на 4,1% за восемь месяцев 2026 года по оперативным данным даёт прирост производительности около 3,4%. Нижней границе прогнозов международных организаций на 2026 год, равной 4,6%, соответствует около 3,9% (расчёт Tretiakov Consulting). Статистика бюро за I полугодие позволит уточнить эту оценку после публикации.
В обрабатывающей промышленности выработка увеличилась с KZT 15,9 млн в 2020 году до KZT 24,2 млн в 2023 году по тому же обзору, а в I квартале 2026 года реальный прирост составил 8,2% по оперативной статистике бюро. Концепция развития обрабатывающей промышленности ставит цель увеличить производительность отрасли к 2029 году в 1,8 раза к уровню 2021 года, но из доступных публикаций не следует, задан этот ориентир в реальном или номинальном выражении. Для производственных компаний он служит внешней планкой, с которой сопоставляется собственная динамика выработки.
По модельным оценкам МОТ, в 2024 году ВВП на одного занятого в Казахстане составил около USD 75,8 тыс. по ППС, а средний уровень стран Организации экономического сотрудничества и развития (ОЭСР) превышал его примерно в полтора раза. Расчётное соотношение равно 67,8%, то есть около двух третей (расчёт Tretiakov Consulting). У группы стран с доходом выше среднего, к которой относится Казахстан, выработка существенно ниже. Оценка МОТ за 2025 год фиксирует скачок на 9,2%, но носит предварительный характер и для выводов не используется.

Источник: World Bank WDI, модельные оценки МОТ
Всемирный банк в весеннем выпуске Macro Poverty Outlook 2026 года характеризует производительность Казахстана как низкую и стагнирующую. Банк связывает это прежде всего со значительной ролью государства в экономике и с зависимостью от добывающих отраслей. Названные факторы лежат за пределами контроля отдельной компании, тогда как организация её собственной работы остаётся в зоне управленческих решений.
Прогнозы роста экономики на ближайшие годы не предполагают ускорения, которое само по себе подтянуло бы выработку. Международный валютный фонд (МВФ) в апрельском обзоре рассчитывает на рост ВВП на 4,6% в 2026 году и на 3,6% в 2031 году, а Всемирный банк в июньском обзоре ожидает 3,5% в 2028 году. Правительство в трёхлетнем прогнозе, одобренном в августе 2026 года, закладывает среднегодовой рост выше 5%, то есть официальные ожидания оптимистичнее оценок международных организаций.
При росте ВВП от 3,5% до 4,6% в год и сохранении роста занятости около 0,7% выработка будет увеличиваться в пределах от 2,8% до 3,9% в год (расчёт Tretiakov Consulting). Нижняя граница отвечает ожиданиям Всемирного банка на 2028 год, верхняя опирается на прогнозы МВФ и Всемирного банка на 2026 год. Ориентир МВФ на 2031 год в 3,6% даёт около 2,9%, так что до конца горизонта расчётный темп из этих пределов не выходит.
Значение индекса за 2026 год можно получить двумя способами с близким результатом. Показатель I квартала 2026 года к тому же периоду 2022 года равен 112,7, а расчётный годовой прирост 3,9%, применённый к уровню I квартала 2025 года, даёт 114,8 (расчёт Tretiakov Consulting). Цель НПР-2029 на 2026 год установлена на уровне 120,0, и отставание от целевой траектории уже в текущем году достигает от 5 до 7 пунктов.
При этих темпах индекс к 2029 году составит от 122,5 до 128,8 против целевых 141,8, а к 2031 году не превысит 139,1. Для выхода на цель выработке с 2027 по 2029 год потребовался бы ежегодный рост от 7,3% до 8,0% (расчёт Tretiakov Consulting). Сопоставление цифр не показывает, каким путём может быть закрыт этот разрыв, но слабый вклад обновления внутри действующих компаний, отмеченный Всемирным банком, указывает на неиспользованный резерв.
Что обследования предприятий говорят о возможностях компаний
Обследование предприятий Всемирного банка (Enterprise Survey) показывает, что доля казахстанских фирм с формальными программами обучения постоянных работников между раундами 2019 и 2024 годов сократилась почти вдвое по базе показателей мирового развития. Средний для Европы и Центральной Азии показатель, рассчитанный по тем же данным, равен примерно 36%, но объединяет данные разных лет и годится лишь для ориентировочного сравнения. Само сокращение, зафиксированное в двух последовательных раундах, от этой оговорки не зависит.
Доля фирм с международно признанной сертификацией качества в раунде 2019 года была более чем вдвое ниже, чем в 2013 году. Индекс Всемирного банка B-READY 2025 относит рыночную конкуренцию в Казахстане к самым слабым из оценённых тем, тогда как открытие бизнеса получило 85 баллов из 100. Тема налогообложения получила 55 баллов, причём этот результат отражает условия до налоговой реформы 2026 года.
Тот же индекс даёт фирмам обрабатывающей промышленности очень низкий балл за процессные инновации, а в секторе услуг он равен 1,55 из 3,33 возможных и оказывается примерно в пять раз выше. Это баллы методики, которые не следует читать как доли фирм, однако разница между отраслями указывает на слабое обновление производственных процессов. Именно в организации производства управленческие изменения напрямую отражаются на себестоимости.

Источник: Enterprise Surveys, B-READY 2025
Прямая оценка управленческих практик казахстанских фирм найдена только в совместном обследовании ЕБРР и Всемирного банка, проведённом в конце 2000-х годов с участием 125 компаний из Казахстана. По его итогам средние баллы в Казахстане и Узбекистане оказались ниже, чем в Бразилии, Китае и Индии, а более высокое качество менеджмента было связано с конкуренцией, частной и иностранной собственностью и уровнем человеческого капитала, согласно рабочему документу ЕБРР. Этим данным более пятнадцати лет, и хотя в раунд Enterprise Survey 2024 года включён соответствующий модуль, опубликованных результатов по стране обнаружить не удалось.
Дорогой капитал и новый Налоговый кодекс меняют расчёт решений
НБК повысил базовую ставку до 16,5% в марте 2025 года и до 18% в октябре 2025 года, после того как годовая инфляция в сентябре достигла пика в 12,9%. Этот уровень сохранялся до июня 2026 года, и бюджеты на текущий год компании формировали при максимальной с 2020 года стоимости денег. Затем последовали три снижения, в июне, июле и сентябре.
Разница между текущей ставкой и августовской годовой инфляцией равна примерно 6,5 процентного пункта (расчёт Tretiakov Consulting), а на конец 2023, 2024 и 2025 годов она составляла от 5,7 до 6,7. Для компаний это означает, что реальная стоимость заёмного капитала остаётся высокой даже на фоне снижения номинальной ставки. Следующие решения НБК запланированы на 23 октября и 4 декабря 2026 года, и от них зависит уровень ставки в начале 2027 года.

Источник: решения НБК по базовой ставке, история базовой ставки в правовой базе, инфляция за 2023, 2024 и 2025 годы по данным БНС, инфляция за 2020, 2021 и 2022 годы по данным БНС в изложении прессы
Налоговый кодекс № 214-VIII от 18 июля 2025 года, большая часть норм которого действует с 1 января 2026 года, повысил ставку НДС на 4 процентных пункта. Порог обязательной регистрации по НДС, согласно сводке по косвенным налогам, при этом снижен вдвое, с 20 000 до 10 000 месячных расчётных показателей (МРП). В результате плательщиками НДС становятся компании меньшего размера, и для них налог начинает влиять на цену и на движение денежных средств.
Базовая ставка корпоративного подоходного налога (КПН) сохранена на уровне 20%, для банков и игорного бизнеса она увеличена до 25% по международному справочнику налоговых ставок, а число специальных режимов сокращено с семи до трёх по разбору ключевых изменений кодекса. ЕБРР в Transition Report 2025-26 описывает реформу как повышение НДС, расширение базы обложения и ужесточение бюджетных правил. Для компаний, которые не могут полностью переложить рост НДС в цену, новая ставка означает давление на маржу.
Рентабельность крупных и средних предприятий, которую БНС рассчитывает как отношение прибыли до налогообложения к затратам, составила 23,6% в 2022 году, как следует из публикации бюро. В IV квартале 2024 года показатель снизился до 14,2% по материалу делового издания, а в III квартале 2025 года по всем предприятиям составил 18,7% по сводному отчёту бюро. Квартальные и годовые значения, как и данные с разным охватом, напрямую несопоставимы, и эти данные говорят лишь о том, что в отдельные периоды 2024 и 2025 годов доходность бизнеса была ниже уровня 2022 года.
При базовой ставке 16,25% каждый KZT 1 млрд, вложенный в запасы или дебиторскую задолженность, обходится компании ориентировочно в KZT 162,5 млн в год в виде процентов по долгу или упущенного дохода (расчёт Tretiakov Consulting). Рыночные ставки кредитования для большинства заёмщиков выше базовой, хотя льготные программы могут снижать эту величину для отдельных компаний. Одновременно барьерная доходность новых проектов остаётся высокой, и контроль капитальных затрат (CAPEX) и сроков инвестиционных проектовстановится частью той же задачи, что и управление маржой и оборотным капиталом.
Где управленческие изменения становятся строкой отчётности
Виды затрат, которые государство поддерживает как источник роста выработки, закреплены в законе. Статья 39 Закона «О промышленной политике» № 86-VII от 27 декабря 2021 года называет четыре направления, а именно повышение компетенций работников, внедрение цифровых технологий, совершенствование технологических процессов и повышение эффективности организации производства. Приказ Министра индустрии и инфраструктурного развития № 308 относит к последнему из них бережливое производство и прогрессивные управленческие технологии и предусматривает возмещение 40% подтверждённых затрат.
Управленческие рычаги шире этих четырёх направлений, и каждый из них отражается в отдельной строке финансовой отчётности. Организация производства и закупок формирует себестоимость, а политика в отношении запасов и дебиторской задолженности задаёт потребность в оборотном капитале и цену его финансирования. Коммерческая модель и ценообразование влияют на выручку и маржу, а после повышения НДС пересмотр цен стал задачей для всех плательщиков налога. Распределение капитала между проектами определяет отдачу на вложенные средства, а от корпоративного управления зависят скорость крупных решений и цена ошибок в них.
Масштаб этих рычагов можно ориентировочно оценить по финансовым данным БНС. В структурной статистике бюро за 2022 год учтено 2 405 средних предприятий с численностью от 101 до 250 занятых, и их совокупный доход от реализации составил KZT 16 430,5 млрд, то есть около KZT 6,8 млрд на одно предприятие. Один процентный пункт маржи, то есть рентабельности продаж, на такой выручке равен примерно KZT 68 млн в год в ценах 2022 года (расчёт Tretiakov Consulting). Это среднее значение по группе, и типичную компанию оно не характеризует.
Для сравнения, предельная сумма возмещения по Приказу № 308 на внедрение бережливого производства и управленческих технологий ограничена KZT 20 млн в год. При доле возмещения 40% этот предел достигается при затратах KZT 50 млн (расчёт Tretiakov Consulting), что меньше расчётной цены одного процентного пункта маржи средней компании. Экономику операционной эффективности и трансформации бизнеса определяет именно соотношение цены проблемы и затрат на изменения, и чем крупнее компания, тем дороже для неё каждый процентный пункт маржи.
Средний бизнес и смена собственника как зоны наибольшего разрыва
Доля малого и среднего предпринимательства (МСП) в ВВП выросла с 32,8% в 2020 году до 40,9% в 2025 году по данным мониторинга БНС. Тем самым цель Концепции развития МСП до 2030 года в 35% к 2025 году перевыполнена. Значение за 2023 год в публикациях бюро найти не удалось, и на графике этот год не показан.
Рост доли обеспечил прежде всего малый бизнес, доля которого в ВВП достигла 33,7%. Доля среднего бизнеса в 2025 году составила 7,2% при цели 15% на 2025 год и 20% на 2030 год, то есть фактическое значение оказалось вдвое ниже ориентира. Разрыв с плановыми значениями, следовательно, возник именно в среднем сегменте.

Источник: БНС, мониторинг МСП, БНС, МСП на 1 января 2023 года, Концепция развития МСП до 2030 года
В мониторинге МСП, который использует иное определение, чем структурная статистика, число действующих средних предприятий составило 3 135 на 1 января 2025 года и 3 085 на 1 января 2026 года, а занято в них, по сведениям бюро, около 428 тыс. человек. По оценке, приведённой в Концепции на момент её принятия в 2022 году, средние предприятия создают 6,9 единицы добавленной стоимости на единицу инвестиций против 3,5 у малых. Это сопоставление структурное, а не причинное, однако оно объясняет, почему Концепция ставит рост среднего бизнеса отдельной целью.
Второй источник спроса на изменения связан со сменой собственника. По итогам плана приватизации, завершённого в 2025 году, в конкурентную среду передано 402 объекта государственной собственности на KZT 977,2 млрд по отчёту Комитета государственного имущества и приватизации, приведённому деловой прессой. Новый план оптимизации квазигосударственного сектора, утверждённый постановлением Правительства № 894 и действующий с 2026 года, включает, по разным оценкам, от 473 до примерно 500 объектов. Приватизация сама по себе является каналом перераспределения активов, и её эффект для производительности зависит от того, что новые владельцы меняют в управлении.
Указ Президента № 542 «О мерах по либерализации экономики» требует завершить массовую приватизацию до 31 декабря 2028 года. План развития фонда национального благосостояния «Самрук-Қазына» устанавливает целевой коэффициент производительности труда 1,2 к уровню 2021 года на 2025 год и 1,5 на 2032 год, а фактические значения в открытых источниках не найдены. Первичное публичное размещение акций (IPO) национальной железнодорожной компании, по сообщению фонда, запланировано на 2026 год и пока имеет статус объявленного решения.
В обследовании ЕБРР частная собственность и конкуренция были связаны с более высоким качеством управления. Эта связь корреляционная, однако смена владельца создаёт повод для пересмотра операционной модели приобретённого актива и системы решений собственника и совета директоров. Статистики о том, как часто новые владельцы проводят такой пересмотр, в рассмотренных публикациях нет.
Внешняя экспертиза уже стала инструментом государственной политики
Государственное участие в оплате внешней экспертизы для бизнеса закреплено в нормативных актах. Правила оказания нефинансовой поддержки, утверждённые постановлением Правительства № 626 от 5 августа 2024 года и действующие с 1 января 2025 года, предусматривают софинансирование консультационных проектов по программе ЕБРР из республиканского бюджета, при этом предприятие оплачивает от 25% до 75% стоимости проекта. В тех же Правилах описан инструмент «Сарапшылар қызметі», по которому для внедрения новых методов управления и технологий производства привлекаются иностранные и отечественные эксперты, в том числе для диагностики проблем компании.
Возмещение затрат через Казахстанский центр индустрии и экспорта QazIndustry по направлениям повышения производительности труда и продвижения продукции в 2025 году превысило KZT 1,4 млрд для 60 получателей по итогам года. За восемь месяцев 2026 года выплаты по всем направлениям достигли KZT 418,7 млн по оперативным данным. Средняя сумма на одного получателя в 2025 году составила около KZT 23 млн (расчёт Tretiakov Consulting). Сопоставление 60 компаний с более чем 3 000 средних предприятий показывает масштаб инструмента, но не его охват, поскольку отбор идёт по отраслевым критериям.
По числу обращений массовые консультации многократно превосходят возмещение затрат на управленческие проекты. Национальная палата предпринимателей «Атамекен» за 2024 и 2025 годы провела 241 813 консультаций для 78,9 тыс. клиентов, как сообщили представители палаты. Фонд развития предпринимательства «Даму», по годовому отчёту, в 2025 году оказал 36 302 услуги, преимущественно по доступу к мерам господдержки, и подписал меморандумы с 15 консалтинговыми компаниями, чтобы снизить риск обращения бизнеса к недобросовестным исполнителям.
ЕБРР, по итоговым данным банка на март 2023 года, оказал консультационную поддержку примерно 3 500 предприятиям МСП в Казахстане, из них 1 360 в период с 2017 по 2022 год. О росте продаж сообщили 71% клиентов этого периода, а о росте производительности 60%. Это самооценка клиентов примерно через год после проекта без контрольной группы, и она показывает распространённость положительных изменений, но не доказывает, что их причиной стала консультация.
Статистика рынка самих консультационных услуг ограничена, и прямых данных о его объёме в рассмотренных публикациях БНС нет. Добавленная стоимость секции «Профессиональная, научная и техническая деятельность», в которую входит консультирование по вопросам управления, за девять месяцев 2025 года сократилась в реальном выражении на 5,2% по данным БНС в обзоре экономического портала. Оценки объёма рынка из вторичных источников без указания первоисточника в статье не используются.
Государство софинансирует внешнюю экспертизу, но целевых показателей результата для неё не устанавливает. Правила № 626 требуют от получателей полугодовых мониторинговых отчётов в течение двух лет, однако обязательного роста выручки или производительности не задают. Без таких показателей результаты проектов нельзя сравнить между собой, поэтому оценка эффективности консалтинга опирается на исследования, выполненные за пределами Казахстана.
Что доказано об эффекте консалтинга и где проходит граница доказательств
Причинных оценок эффекта управленческого консалтинга для казахстанских компаний в доступных открытых источниках нет. В независимой оценке ЕБРР, опубликованной в 2026 году по программе поддержки малого бизнеса в нескольких странах, прямо признаётся, что изменения у клиентов нельзя уверенно приписать самой программе. Ниже приведены исследования с контрольными группами из других стран, и полученные в них величины эффекта на Казахстан не переносятся.
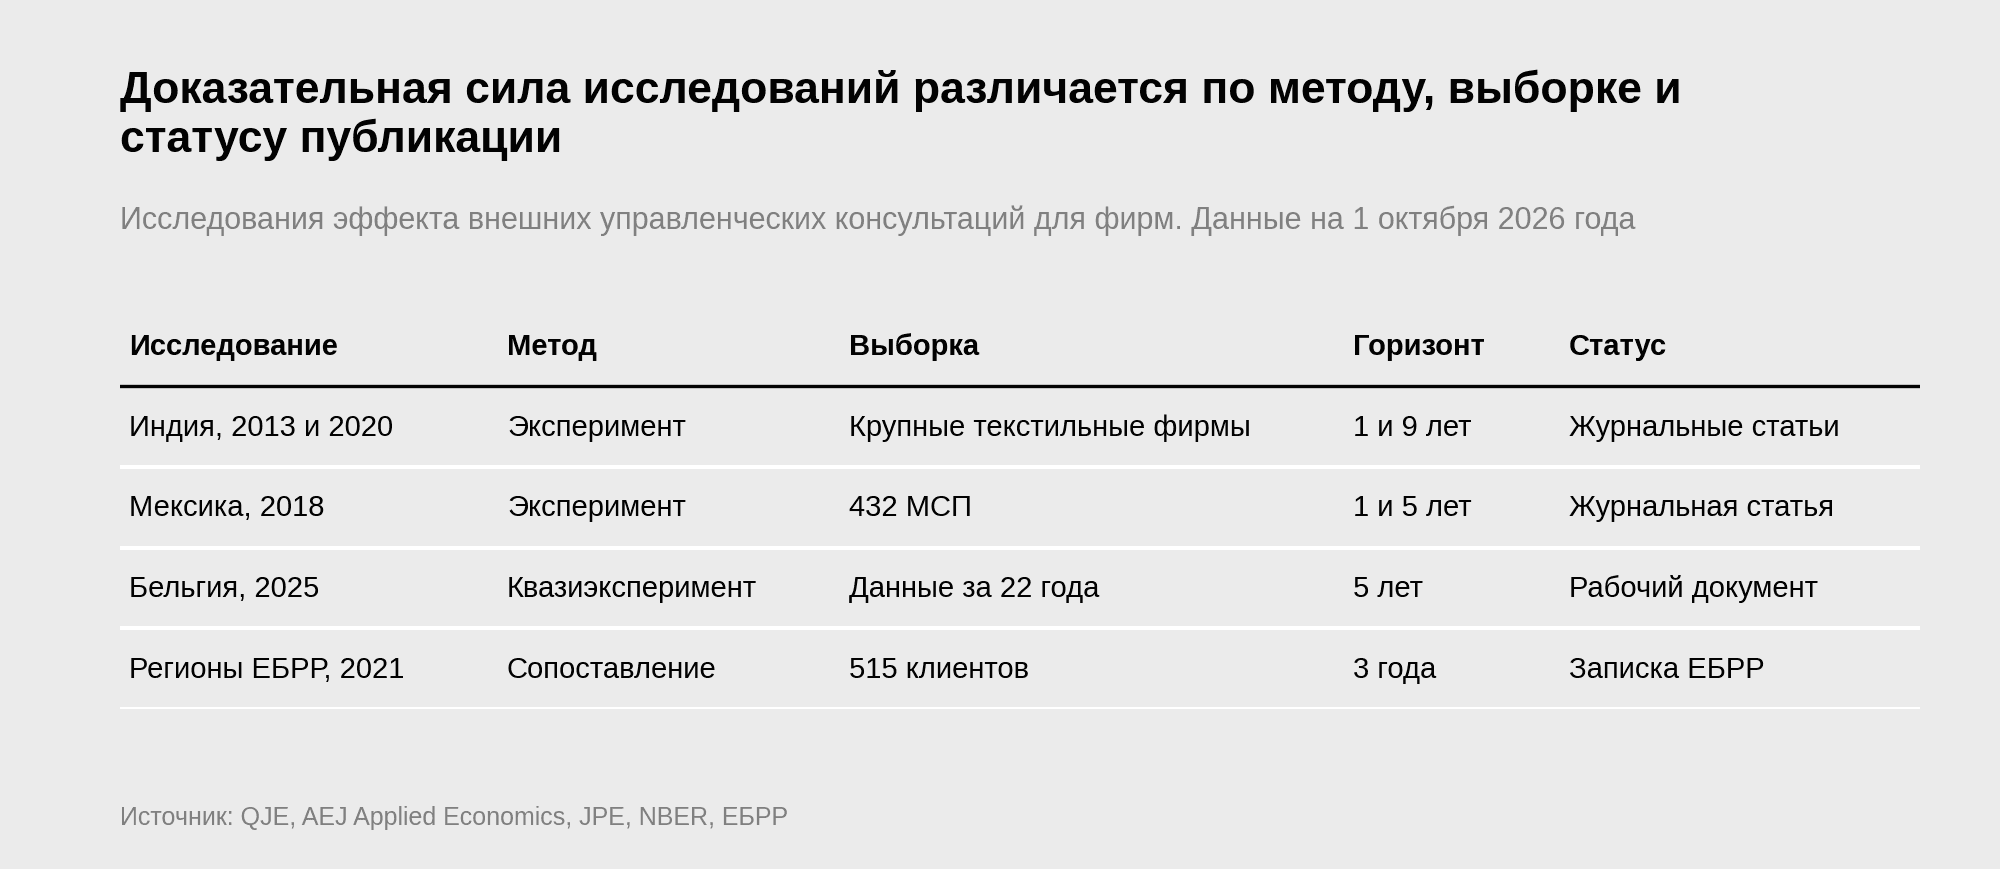
Один из наиболее цитируемых экспериментов в этой области провели Н. Блум и соавторы на крупных текстильных предприятиях Индии, а результаты опубликованы в Quarterly Journal of Economics в 2013 году. Предприятия, случайно отобранные для бесплатного консалтинга по управленческим практикам, повысили производительность на 17% в первый год. Прибыль, по оценке авторов, выросла примерно на USD 325 тыс. на фабрику в год при рыночной стоимости таких услуг около USD 250 тыс., однако выборка мала и ограничена одной отраслью.
Повторное обследование тех же предприятий через девять лет показало, что примерно половина внедрённых практик была утрачена, чаще всего из-за смены менеджеров и нехватки времени у собственников (AEJ Applied Economics, 2020). Разрыв с контрольной группой по управленческим практикам при этом сохранился. Для оценки окупаемости этот результат означает, что величина эффекта зависит от того, сохраняются ли изменения после ухода консультантов.
В Мексике М. Брун, Д. Карлан и А. Шоар провели рандомизированный эксперимент с малыми и средними предприятиями штата Пуэбла (Journal of Political Economy, 2018). Год субсидированного консалтинга повысил совокупную факторную производительность и рентабельность активов примерно на 0,2 стандартного отклонения, а через пять лет численность персонала и фонд оплаты труда (ФОТ) участников были примерно на 50% выше, чем у контрольной группы. Статистически значимого краткосрочного роста продаж и прибыли при этом не выявлено.
Оценку на административных данных за два десятилетия выполнили Г. Бейненс, С. Егер и Б. Шёфер по бельгийским фирмам (NBER Working Paper 34072, 2025). Фирмы, начавшие крупный проект со стратегическими консультантами, тратили на него в год начала проекта в среднем около 3% ФОТ, и через пять лет их добавленная стоимость на работника была примерно на 3,6% выше, чем у сопоставимых фирм. Эффект оказался сильнее у изначально менее производительных компаний, но работа пока не опубликована в рецензируемом журнале, и авторы допускают, что часть эффекта объясняется отбором фирм.
Оценка ЕБРР 2021 года по клиентам программы консультаций для малого бизнеса, сопоставленным с похожими фирмами, показала через три года рост занятости на 12% и выручки на 17,4% (Impact Brief ЕБРР). Значимого роста выручки на одного работника при этом не выявлено. Иначе говоря, фирмы выросли в масштабе без доказанного роста производительности.
Источник: QJE 2013, AEJ Applied Economics 2020, JPE 2018, NBER WP 34072, Impact Brief ЕБРР
Более широкий контекст задают исследования, в которых связь управленческих практик с производительностью изучается без контрольной группы. По данным обследования американских промышленных предприятий, на эти практики приходится более 20% различий в производительности, что сопоставимо с вкладом исследований и разработок, информационных технологий и человеческого капитала (American Economic Review, 2019). В странах присутствия ЕБРР фирмы с качеством менеджмента выше на одно стандартное отклонение имеют в среднем на 16% более высокую выработку на работника (Transition Report 2019-20). Обе оценки описывают статистическую связь и причинного эффекта управленческих изменений не доказывают.
Для Казахстана из этих исследований переносятся не величины эффекта, а условия, при которых он возникал. Эффект измеряли относительно контрольной группы, он проявлялся в горизонте от одного года до пяти лет и сохранялся там, где внедрённые практики не утрачивались после смены менеджеров. Эти условия и определяют, как измерять окупаемость трансформации на уровне отдельной компании.
Как измерить окупаемость трансформации и когда эффект не возникает
Рентабельность инвестиций (ROI) в проект трансформации или повышения эффективности бизнеса определяется как разница между финансовой выгодой и полной стоимостью проекта, отнесённая к этой стоимости. В неё входят не только гонорары внешних специалистов, но и время руководства, нехватка которого в индийском эксперименте была одной из причин утраты внедрённых практик. Финансовая выгода складывается из снижения себестоимости, роста выручки и маржи, высвобождения оборотного капитала, предотвращённых потерь в сделках и инвестициях и выигрыша во времени.
Высвобожденный капитал оценивается по стоимости его финансирования, нижним ориентиром для которой служит базовая ставка 16,25%. Для средней компании из приведённой выше выборки БНС проект стоимостью KZT 50 млн, по которому возможно возмещение KZT 20 млн, окупается за год при устойчивом улучшении маржи примерно на 0,44 процентного пункта до налогообложения (расчёт Tretiakov Consulting). Расчёт не учитывает время руководства и ничего не говорит о вероятности такого улучшения, поэтому окупаемость консалтинга определяется не арифметикой порога, а достижимостью и устойчивостью изменения.
Предотвращённые потери труднее всего выразить в цифрах, поскольку они возникают в решениях, которые не были приняты. К ним относятся переплата, которой удаётся избежать благодаря оценке актива до сделки, и задержки ввода мощностей, стоимость которых растёт вместе со стоимостью капитала. Такие эффекты учитываются отдельно от операционных, чтобы вероятностная оценка риска не смешивалась с измеренным изменением маржи.
Мониторинг по Правилам № 626 сравнения с контрольной группой не предусматривает и условий, при которых эффект измерялся в исследованиях, не воспроизводит. На уровне компании роль такой базы сравнения могут играть показатели до начала проекта, сопоставимые подразделения или отраслевая динамика за тот же период. В результате доказательство эффекта для конкретной казахстанской компании остаётся задачей самой компании и её совета директоров.
В тех же исследованиях описаны и ситуации, в которых эффект оказался слабее ожидаемого или не проявился. В выборке ЕБРР клиенты росли в масштабе без роста выручки на одного работника, в мексиканском эксперименте не выявлено краткосрочного роста продаж и прибыли, а в бельгийских данных эффект был слабее у изначально более производительных фирм. Для собственника из этого следует, что результат зависит от исходного положения компании, горизонта измерения и выбранного показателя, поэтому эти параметры стоит зафиксировать до начала проекта.
Где проходит граница между рекомендацией и результатом
В 2026 году сочетание НДС 16%, разницы между базовой ставкой и инфляцией около 6,5 процентного пункта и прогнозов роста ВВП, недостаточных для выхода производительности на траекторию НПР-2029, усиливает значение источников роста внутри действующих компаний. Трансформация бизнеса в Казахстане в этих условиях становится прежде всего задачей повышения отдачи от уже существующих активов, и обследования предприятий подтверждают наличие такого резерва, от обучения персонала до процессных инноваций. Государство софинансирует внешнюю экспертизу по Правилам № 626 и частично возмещает затраты на управленческие технологии по Приказу № 308, однако эти выплаты невелики, а для софинансируемой экспертизы целевые показатели результата не заданы.
Международные эксперименты подтверждают, что перестройка управленческих практик при участии консультантов способна давать измеримый эффект, но причинных оценок для Казахстана нет. Поэтому для казахстанской компании доказательством служит только измерение на собственных данных относительно исходной точки и сопоставимой базы, проведённое на горизонте, достаточном для проверки устойчивости изменений. Именно наличие такого измерения отличает управленческое изменение с подтверждённым экономическим результатом от покупки рекомендаций, эффект которых остаётся непроверенным.
Если задача вашей компании связана с рентабельностью, операционной моделью или контролем исполнения в Казахстане, её можно обсудить с Tretiakov Consulting через страницу контактов.
Наши инсайты