Илья Третьяков
Управляющий партнер

Масштабирование внутреннего рынка потребительских и промышленных товаров в Узбекистане сопровождается структурным расхождением между высокими темпами прироста валовой выручки и постепенным сжатием чистой операционной рентабельности производственных, дистрибуционных и торговых предприятий. Согласно оперативным данным официальной статистики внутренней торговли, по итогам первого полугодия 2026 года розничный товарооборот увеличился на 20.2% в сопоставимых ценах до 251.8 трлн сумов, тогда как объём оптовой торговли вырос на 16.5% и достиг 283.3 трлн сумов. Традиционная модель экстенсивного сбыта через неорганизованные оптовые и дехканские рынки утрачивает прежнюю доходность ввиду ускоренной консолидации организованного ритейла, поскольку в первой половине 2026 года обороты крупных торговых предприятий увеличились на 30% и в полтора раза опередили динамику малого бизнеса. Под давлением растущего товарного импорта, сквозного электронного налогового контроля и дорогих банковских кредитов коммерческая стратегия в Узбекистане переходит от простого наращивания физических объёмов отгрузки к выверенной сегментации спроса,разграничению товаропроводящих каналов и управлению рентабельностью продаж на уровне каждой сделки.Способность менеджмента пересобрать продуктовую матрицу, регламентировать предоставление скидок и синхронизировать отсрочки платежа со стоимостью оборотного капитала определяет финансовую устойчивость и рыночную стоимость предприятия на среднесрочном горизонте до 2030 года.

Источник: Национальный комитет Республики Узбекистан по статистике и расчёты Tretiakov Consulting
Макроэкономические детерминанты спроса и структурная трансформация внутренней торговли с 2021 по 2030 год
В предмет настоящего исследования входят коммерческие операции предприятий обрабатывающей промышленности, сектора товаров повседневного спроса, поставщиков строительных материалов, промышленного сырья и оборудования, а также организованных розничных сетей на территории Республики Узбекистан.Стоимостные показатели внутреннего товарооборота и объёма подрядных работ приведены в номинальном выражении в национальной валюте, тогда как относительные темпы прироста отражают реальную динамику физического объёма за вычетом потребительской и промышленной инфляции по методологии сводной отчётности по внутренней торговле. Показатели внешнеэкономической деятельности зафиксированы в долларах США в текущих ценах, а пересчёт внутренних нормативных и стоимостных параметров выполнен по средневзвешенному курсу статистического бюллетеня Центрального банка Республики Узбекистан за первое полугодие 2026 года на уровне 11,965.51 сума за 1 долл. США.
Ретроспективный анализ пятилетнего экономического цикла подтверждает устойчивое расширение ёмкости внутреннего рынка как в потребительском секторе, так и в сегменте капитального строительства и промышленного снабжения. Номинальный розничный товарооборот увеличился с 252.1 трлн сумов в 2021 году до 482.4 трлн сумов по итогам 2025 года при реальном годовом приросте на 11.2%, а с учётом сезонного пика потребления в четвёртом квартале прогнозируется на уровне 565 трлн сумов за полный 2026 год (расчёты Tretiakov Consulting). В корпоративном секторе объём выполненных строительных работ вырос со 130.7 трлн сумов в 2022 году до 313.8 трлн сумов в 2025 году, достигнув по данным мониторинга строительной отрасли за период с января по август 2026 года 259.4 трлн сумов при реальном увеличении на 11.8%. Масштабный ввод жилой недвижимости,индустриальных технопарков и объектов транспортной и энергетической инфраструктуры и капитального строительства формирует устойчивый первичный спрос на цемент, металлопрокат, кабельно-проводниковую продукцию, полимерные трубопроводы и специальную строительную химию.
Параллельно с расширением внутреннего потребления усиливается конкурентное давление со стороны зарубежных поставщиков, что существенно ограничивает ценовую эластичность и препятствует автоматическому перекладыванию растущих производственных затрат в отпускные прейскуранты. Согласно официальной статистике внешней торговли, за 2025 год совокупный импорт товаров и услуг в республику вырос на 18.5% до 47.3 млрд долл. США, а за первые четыре месяца 2026 года увеличился ещё на 26.7% по сравнению с аналогичным периодом предыдущего года и достиг 16.36 млрд долл. США. В страновой структуре внешнеторгового оборота за период с января по апрель 2026 года ключевые позиции занимают Китай с долей 23.6%, Россия с показателем 17.2% и Казахстан с удельным весом 6.9%, обеспечивающие поставки технологического оборудования, базовых полимеров, полуфабрикатов и готовых потребительских товаров. Сопоставление индексов цен производителей промышленной продукции и потребительской инфляции демонстрирует, что рост тарифов на энергоносители,логистику и импортное сырьё опережает темпы индексации цен реализации на внутреннем рынке, сокращая валовую маржу отечественных производителей.
Перспективная траектория рынка на пятилетнем горизонте до 2030 года опирается на целевые ориентиры Указа Президента № УП-158 о Стратегии развития до 2030 года, предусматривающие доведение валового внутреннего продукта до 160 млрд долл. США и двукратное увеличение объёма промышленного производства. Согласно среднесрочным оценкам Министерства экономики и финансов, сохранение реального прироста внутреннего товарооборота в диапазоне от 10.5% до 12% в год на фоне поэтапной гармонизации импортных пошлин при вступлении во Всемирную торговую организацию доведёт объём розничного рынка к 2030 году до расчётных 920 трлн сумов (прогноз Tretiakov Consulting). Структурное вытеснение неформальной торговли приведёт к росту совокупной доли современных розничных сетей и интернет-площадок с 17% в 2025 году до прогнозируемых 29.5% к 2030 году, что лишит поставщиков возможности компенсировать неэффективность сбыта за счёт теневого наличного оборота.
Региональная асимметрия потребления и микросегментация клиентской базы предприятия
Разработка коммерческой политики на уровне отдельного предприятия не может опираться на усреднённые республиканские индикаторы ввиду высокой территориальной концентрации платёжеспособного спроса в Ташкентской городской агломерации. Сопоставление региональных показателей социально-экономического развития и демографической статистики размещения населения показывает, что город Ташкент аккумулирует 26.1% общенационального розничного товарооборота при среднедушевом объёме розничных покупок в 34.24 млн сумов в год, что в 3.2 раза превышает средний уровень по стране в 10.85 млн сумов. Ещё более глубокая поляризация наблюдается в секторе корпоративных и промышленных закупок, поскольку из 259.4 трлн сумов строительных работ, выполненных с января по август 2026 года, на столицу и Ташкентскую область пришлось суммарно 112.8 трлн сумов, или 43.5% всего республиканского рынка.
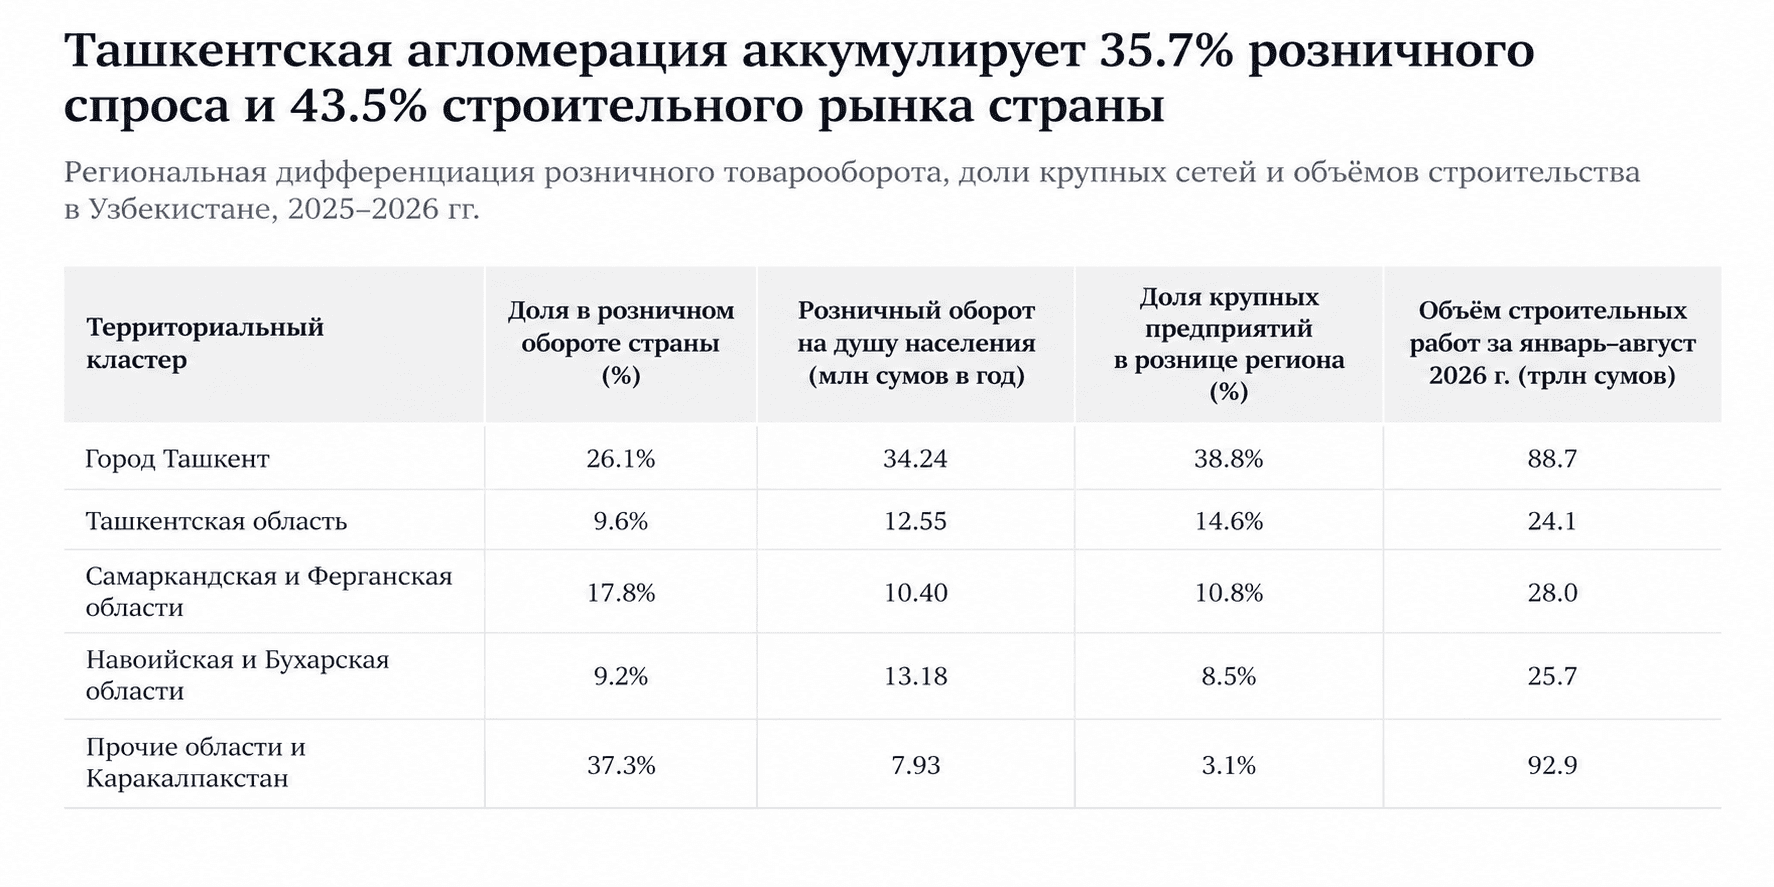
Источник: Национальный комитет Республики Узбекистан по статистике
Для предприятий пищевой, лёгкой и химической промышленности, выпускающих потребительские товары,региональная асимметрия диктует необходимость разделения коммерческой модели на столичный и областные контуры. В Ташкенте крупные торговые предприятия формируют 38.8% розничного оборота, поэтому рентабельность поставщика определяется управлением полочным пространством, матрицей планограмм и расчётом экономической отдачи от совместных промо-акций с сетями. В то же время в Республике Каракалпакстан, Сурхандарьинской и Хорезмской областях доля малого бизнеса и традиционных дехканских рынков составляет от 96.8% до 97.3%, вследствие чего маржинальный доход производителя напрямую зависит от кучности маршрутов торговых представителей, минимального размера партии отгрузки и удельных затрат на транспортную логистику.
В сегменте корпоративных продаж промышленного оборудования, сырья и комплектующих микросегментация клиентской базы выстраивается на основе институционального профиля заказчика и расчёта полной стоимости его обслуживания. По данным отраслевой статистики инвестиций и строительства за первое полугодие 2026 года,крупные строительные тресты выполнили 25.1% от общего объёма подрядных работ на сумму 48.14 трлн сумов,малые предприятия и специализированные субподрядчики обеспечили 55% рынка в размере 105.67 трлн сумов, а неформальный сектор индивидуального домостроения сформировал 19.9% спроса на сумму 38.2 трлн сумов. При формировании прикладной стратегии продаж и коммерческого развития производители в отраслях строительных материалов и химической промышленности внедряют поклиентский учёт издержек обслуживания, разделяя прямые инфраструктурные контракты с длительным кассовым циклом и высокооборачиваемые отгрузки региональным подрядным бригадам.
Розничные торговые сети адаптируют форматную матрицу магазинов к плотности населения и структуре доходов конкретных областей и городских махаллей. В индустриально развитых Навоийской и Бухарской областях со среднедушевым розничным товарооборотом 13.1 млн сумов в год, а также в густонаселённых центрах Самаркандской и Ферганской областей экспансия ритейла смещается от крупных супермаркетов к формату жёстких дискаунтеров и магазинов шаговой доступности. Параметрическая привязка торговой площади в пределах от 150 до 400 квадратных метров и сокращённого ассортимента из 1,200 базовых позиций к покупательскому трафику локации позволяет сетям удерживать целевую операционную рентабельность без избыточных затрат на аренду, охлаждение и персонал.
Налоговые и регуляторные реформы 2026 и 2027 годов как фактор перестройки коммерческой модели
Трансформация налогового и отраслевого законодательства в 2026 году изменила финансовую математику взаимодействия производителей и импортёров с оптовым и розничным звеном. В соответствии с Указом Президента № УП-100 о совершенствовании налогового администрирования от 26 мая 2026 года с 1 июня 2026 года предельный годовой доход для обязательного перехода предприятий с налога с оборота по базовой ставке 4% на общеустановленный режим уплаты налога на добавленную стоимость (НДС) по ставке 12% и налога на прибыль по ставке 15% увеличен с 1 млрд сумов до 12,000 базовых расчётных величин (БРВ), что с 1 сентября 2026 года составляет 5.28 млрд сумов. Одновременно отменено требование об автоматическом переводе всех предприятий-импортёров на уплату НДС независимо от объёма выручки и введён альтернативный упрощённый режим НДС по ставке 6% без права налогового зачёта для субъектов торговли, общественного питания и сферы услуг.
На микроуровне промышленного предприятия или национального дистрибьютора, функционирующего на общеустановленном режиме согласно нормам Налогового кодекса Республики Узбекистан, пятикратное расширение порога для неплательщиков НДС порождает проблему разрыва зачётной цепочки. Когда завод или крупный оптовик с НДС 12% закупает региональные логистические, складские или маркетинговые услуги у контрагентов на налоге с оборота 4% или упрощённом НДС 6%, предприятие теряет право на зачёт входящего налога, что автоматически увеличивает фактическую себестоимость закупаемой услуги на 10.7%. Аналогичный конфликт возникает при отгрузке продукции покупателям с различными налоговыми статусами, поэтому коммерческие дирекции переходят на двухконтурные прейскуранты и дифференцируют коммерческие скидки в зависимости от сохранения сквозного зачёта НДС в цепи поставок.
Вторым регуляторным сдвигом стало выравнивание фискальной нагрузки между стационарной розницей и электронными каналами сбыта, дополненное жёстким нормированием потребительского финансирования. С 2026 года для субъектов электронной коммерции отменены пониженные налоговые ставки с возвратом к общему налогу на прибыль 15% и налогу с оборота 4%, а принятый 10 сентября 2026 года Закон № ЗРУ-1173 по вопросам налогообложения электронной торговли при координирующей роли Национального агентства перспективных проектов с 12 декабря 2026 года обязывает иностранные интернет-площадки уплачивать НДС 12% при продаже товаров физическим лицам в республике. Параллельно Постановление Президента № ПП-294 о регулировании рынка рассрочки от 14 августа 2026 года, принятое на фоне роста портфеля сервисов оплаты частями до 8.5 трлн сумов, с 1 января 2027 года ограничивает сумму беззалогового договора 250 БРВ (110 млн сумов), устанавливает предельный срок в 12 месяцев, ограничивает совокупную переплату уровнем 50% годовых и предписывает продавцам указывать денежную сумму наценки за рассрочку отдельно от базовой цены товара шрифтом одного размера.

Источник данных Национальная база данных законодательства Республики Узбекистан
Институциональное обеление товарных рынков закрепляется интеграцией систем электронных счетов-фактур (ЭСФ), автоматизированного складского учёта товаров E-ombor по регламентам Налогового комитета и правилам обязательной цифровой маркировки продукции. Блокировка возможности проведения фиктивных или бестоварных операций лишает неформальный оптовый канал ценового преимущества в 12% до 18%, которое ранее формировалось за счёт уклонения от косвенных налогов. Для работы в условиях прозрачного фискального мониторинга производственные и дистрибуционные компании проводят сквозную оптимизацию бизнес-процессов в Узбекистане, объединяя учёт движения маркированной единицы товара со складскими остатками дистрибьюторов и расчётом ретроспективных бонусов по кредит-нотам.
Архитектура продуктового портфеля и неценовая дифференциация на уровне предприятия
В условиях высокой насыщенности рынка импортными аналогами и прозрачности цен в цифровых каналах применение единого процента торговой наценки ко всей товарной номенклатуре приводит к потере объёмов продаж по базовым позициям и недополучению прибыли по уникальным продуктам. В рамках управления доходностью коммерческая служба промышленного предприятия, импортёра или розничной сети разделяет ассортиментную матрицу на четыре функциональные категории по эластичности спроса и скорости оборачиваемости запасов. Первую категорию образуют товары-индикаторы ценового восприятия с минимальной валовой маржинальностью от 5% до 8% для привлечения базового трафика, вторую категорию составляют продукты стабильного спроса, генерирующие основной операционный денежный поток при марже от 15% до 22%,а в третью и четвёртую категории выделяются высокомаржинальные новинки, комплексные технические решения и сопутствующие товары с целевой наценкой свыше 30%.
Операторы в секторе ритейла и дистрибуции дополняют стратификацию ассортимента параметрическим моделированием веса и объёма упаковки для удержания конечной цены на полке в пределах психологических порогов наличного расчёта в регионах. В условиях снижения чувствительности покупателей к бренду в базовых товарных группах розничные сети ускоренно замещают стороннюю продукцию собственными торговыми марками (СТМ), размещая производственные заказы по модели контрактного выпуска на отечественных предприятиях,загрузка которых отражается в сводках промышленного производства. Вывод собственных марок в категориях продуктов питания, бытовой химии и товаров для дома позволяет ритейлеру удерживать розничную цену на 15% ниже брендированного импорта при одновременном повышении валовой рентабельности товарной категории на 8 процентных пунктов за счёт исключения дистрибуционной наценки и маркетинговых сборов.
На предприятиях промышленности и производства, поставляющих строительные материалы, металлоконструкции,электротехническое оборудование и промышленную химию, защита рентабельности продаж строится на переводе конкуренции из плоскости цены за тонну в плоскость совокупной стоимости владения для корпоративного заказчика. Поскольку простой строительной площадки или технологической линии обходится покупателю дороже разницы в прайс-листах поставщиков, коммерческое предложение структурируется вокруг измеримых параметров операционного сервиса. Ведущие поставщики закрепляют в договорах поставки финансовую ответственность за соблюдение показателя полноты и своевременности отгрузки не ниже 95%, создают региональные консигнационные склады запасных частей и реагентов вблизи крупных промышленных кластеров, внедряют выездной лабораторный контроль качества бетонных и химических смесей на объекте и предоставляют услуги шеф-монтажа.
Прямое влияние на конфигурацию ценностного предложения в потребительском и мелкооптовом сегментах оказывает реформа регулирования покупок в рассрочку, вступающая в силу с 1 января 2027 года. По данным статистики платёжных систем и безналичного оборота Центрального банка, доля безналичных оплат в розничной торговле превысила 41.1%, при этом в сегментах бытовой техники, электроники, мебели и чистовых строительных материалов до половины продаж совершалось через финтех-сервисы рассрочки, взимавшие с продавца скрытую комиссию (эквайринговый дисконт мерчанта) в размере от 12% до 25% от суммы чека. Ранее торговые сети компенсировали эти удержания путём равномерного завышения базовых розничных цен на весь ассортимент,однако законодательный запрет на скрытие комиссии внутри единого ценника требует от коммерческих директоров разделения базовой цены товара при мгновенной оплате и тарифицированной финансовой услуги при покупке с отсрочкой.
Конфигурация товаропроводящей сети и устранение межканальной ценовой конкуренции
Товаропроводящая инфраструктура экономики отличается сложной многоукладностью, поскольку согласно единому государственному регистру предприятий и организаций по состоянию на 1 июля 2026 года в стране действуют 56,363 коммерческих предприятия оптовой торговли, функционирующих параллельно с национальными розничными сетями, дехканскими и строительными базарами, а также цифровыми маркетплейсами.Одновременная реализация продукции завода или импортёра через традиционных оптовиков, сетевой ритейл и интернет-витрины с различной структурой операционных издержек неизбежно провоцирует внутреннюю ценовую конкуренцию между каналами. Построение сбалансированной архитектуры сбыта требует от предприятия жёсткой регламентации товарных потоков, территориальных границ дистрибуции и условий оплаты для каждого из четырёх каналов распределения.

Источник данных Национальный комитет Республики Узбекистан по статистике и расчёты Tretiakov Consulting
В канале традиционной несетевой розницы и регионального опта, обеспечивающем до 83% розничного товарооборота страны, главным генератором убытков для производителя выступает неуправляемый кредитный риск региональных дистрибьюторов. Практика выполнения квартальных планов продаж за счёт отгрузки избыточных объёмов продукции на склады областных оптовиков с максимальной скидкой приводит к затовариванию канала и последующему сливу товара на наличных базарах по ценам ниже заводской себестоимости. Для пресечения этого механизма промышленные компании переходят от пассивных отгрузок со склада к гибридному управлению сбытом, при котором дистрибьютор выполняет функцию логистического и финансового оператора с фиксированной маржой за обработку грузопотока, а сбор первичных заказов в торговых точках осуществляется полевыми командами торговых представителей самого производителя через мобильные терминалы учёта вторичных продаж.
Взаимодействие с современными розничными сетями и электронными торговыми платформами обеспечивает быстрый рост физического охвата, но сопровождается эскалацией контрактных удержаний и требований к софинансированию маркетинга. Несмотря на нормы Закона Республики Узбекистан № ЗРУ-836 о конкуренции,регулирующие антимонопольные пороги и договорные практики в торговле, совокупная нагрузка на поставщика в сетевом ритейле и на маркетплейсах, включающая ретроспективные премии за объём, сборы за логистическую обработку, хранение, комплектацию заказов и обязательное участие в ценовых акциях, достигает от 18% до 30% от базового прейскуранта. В рамках проектов по комплексной трансформации бизнеса в Узбекистане предприятия предотвращают перетекание оптовых партий товара на онлайн-витрины по демпинговым ценам посредством физического разведения продуктовых матриц, выпуская для сетей и интернет-площадок дифференцированные форматы фасовки и внедряя автоматизированный мониторинг соблюдения минимальных розничных цен с блокировкой отгрузок нарушителям.
В секторе промышленных и строительных поставок конфигурация каналов сбыта строится на строгом разграничении прямых проектных продаж и двухуровневой дилерской дистрибуции. Снабжение крупных застройщиков, государственных инфраструктурных проектов и горно-металлургических комбинатов выделяется в подразделение прямых объектных продаж, где штатные инженеры-менеджеры производителя ведут работу на этапе проектирования и включения материала в сметную спецификацию объекта, исключая потерю от 10% до 15% маржи на посредническом звене. Обслуживание малых строительных бригад, ремонтных организаций и розничных строительных рынков закрепляется за региональными дилерами со строгой фиксацией территориальных квот и переводится на цифровые порталы оптового самообслуживания, что снижает административные расходы коммерческого штата на обработку мелких транзакций.
Каскадное ценообразование и защита рентабельности продаж при высокой стоимости капитала
Системной причиной падения чистой рентабельности при растущем физическом товарообороте выступает отсутствие на предприятиях пофакторного контроля удержания цены между базовым прейскурантом и фактическим поступлением денежных средств на расчётный счёт. В стандартном бухгалтерском учёте коммерческая служба контролирует лишь первую ступень ценообразования, фиксируя прямую скидку в счёте-фактуре, тогда как основное разрушение маржинального дохода происходит на последующих этапах исполнения контракта. Каскадная модель формирования фактической цены реализации учитывает вычет квартальных и годовых ретроспективных премий по кредит-нотам, компенсацию скидок по акциям в розничных сетях, стоимость транспортной доставки до склада покупателя, затраты на обработку возвратов и прямую финансовую стоимость заморозки оборотного капитала в дебиторской задолженности.

Источник данных Центральный банк Республики Узбекистан и расчёты Tretiakov Consulting
Ключевым макроэкономическим фактором, определяющим экономику каждой отгрузки с отсрочкой платежа,является жёсткая процентная политика регулятора и высокая стоимость банковского кредитования в национальной валюте. Согласно официальным данным Центрального банка о процентных ставках по кредитам,при сохранении основной ставки на уровне 14% годовых средневзвешенная рыночная ставка по корпоративным кредитам в сумах в середине 2026 года составила 21.8% годовых, а по краткосрочным ссудам до одного года на пополнение оборотных средств зафиксирована на отметке 21.5%. В этих условиях предоставление дистрибьютору,розничной сети или строительному подрядчику беспроцентного товарного кредита с отсрочкой платежа на 60 дней при ставке альтернативного фондирования 21.8% годовых означает прямую потерю поставщиком 3.6 процентного пункта чистой рентабельности продаж (а при отсрочке в 90 дней потеря достигает 5.4 процентного пункта) исключительно на обслуживание замороженной дебиторской задолженности.
Для прекращения неконтролируемой раздачи скидок и бесплатного кредитования контрагентов предприятия переходят к регламентированной матрице коммерческих условий по принципу оплаты за встречный измеримый результат. В ходе реализации программ, нацеленных на повышение эффективности предприятия в Узбекистане,безусловная скидка за исторический объём закупок заменяется ступенчатым конструктором надбавок и дисконтов.Базовая скидка при отгрузке ограничивается минимальным порогом, а дополнительные премии начисляются только при выполнении контрагентом четырёх контрактных ковенантов, включающих выборку установленной квоты высокомаржинальных позиций из ассортимента производителя, соблюдение платёжной дисциплины без единого дня просрочки, предоставление электронных отчётов о вторичных продажах и выполнение стандартов представленности товара на полке. При этом любой запрос покупателя на увеличение периода погашения дебиторской задолженности автоматически индексирует отпускную цену в счёте-фактуре по формуле стоимости коммерческого финансирования из расчёта 1.8% за каждые 30 дней отсрочки.
Удержание целевой рентабельности закрепляется перестройкой управленческого учёта по уровням маржинального дохода и изменением системы материального стимулирования коммерческого персонала в рамках корпоративного управления в Узбекистане. Финансовая служба внедряет матричный отчёт о прибылях и убытках в разрезе каждого канала сбыта, региона и ключевого клиента, последовательно рассчитывая первый уровень маржинального дохода (выручка в счёте за вычетом прямой производственной или закупочной себестоимости),второй уровень (за вычетом внесчётных кредит-нот, промо-бюджетов и прямой логистики доставки) и третий уровень чистого вклада (за вычетом стоимости капитала, иммобилизованного в дебиторской задолженности и страховых запасах под данного клиента). Переменная часть вознаграждения коммерческих директоров,руководителей филиалов и торговых представителей отвязывается от валового оборота в сумах и рассчитывается от фактически заработанного маржинального дохода третьего уровня при условии стопроцентного поступления денежных средств на банковские счета. В случаях, когда избыточная концентрация сбыта на неплатёжеспособных оптовиках и кассовые разрывы уже привели к потере ликвидности, ужесточение кредитной политики синхронизируется с инструментами антикризисного управления предприятием в Узбекистане и факторинговым рефинансированием торгового портфеля.
Переход от экстенсивного наращивания оборота к управлению качеством выручки и стоимостью бизнеса
На стратегическом горизонте с 2026 по 2030 год конкурентоспособность производственных, дистрибуционных и розничных компаний на рынке Узбекистана определяется способностью трансформировать растущий физический спрос в защищённый операционный денежный поток в условиях дорогого оборотного капитала и полной фискальной прозрачности. Предприятия, продолжающие управлять сбытом на основе котлового бухгалтерского учёта, интуитивных скидок за объём и бесконтрольного товарного кредитования региональных посредников,сталкиваются с прогрессирующим вымыванием оборотных средств даже при двузначных темпах роста отгрузок в натуральном выражении.
Принципиальный водораздел в корпоративном секторе проходит между компаниями, финансирующими оборот розничных сетей и оптовых перекупщиков за счёт собственной рентабельности, и бизнесами, выстроившими селективную сегментацию клиентов, разделение товарных матриц по каналам и пофакторный контроль чистой цены реализации. Именно предсказуемость поканальной маржинальности, отсутствие зависимости от одного доминирующего покупателя или дистрибьютора и высокая скорость конвертации выручки в чистый денежный поток формируют фундаментальную инвестиционную привлекательность и определяют премиальный мультипликатор оценки при подготовке бизнеса к продаже и управлении стоимостью компании в Узбекистанеперед лицом локальных и международных инвесторов.
Для проведения диагностики коммерческой модели, перестройки архитектуры каналов сбыта и защиты рентабельности продаж вашего бизнеса в Узбекистане свяжитесь с командой Tretiakov Consulting через страницу контактов.
Наши инсайты