Илья Третьяков
Управляющий партнер
Инвестиции в основной капитал обрабатывающей промышленности Казахстана в первом полугодии 2026 года выросли в сопоставимых ценах на 33.3%, а её выпуск, по данным правительства, увеличился на 9.8%. При таком соотношении повышение операционной эффективности в Казахстане сводится к вопросу о том, какой результат приносит каждая единица уже вложенных ресурсов. С января по август 2026 года доля отрасли в общем объёме инвестиций впервые превысила долю горнодобывающей промышленности.
В целом по экономике предприятия финансируют капитальные вложения преимущественно из собственных средств, а банковский кредит играет второстепенную роль. За восемь месяцев 2026 года собственные средства обеспечили 66.7% инвестиций в основной капитал против 63.4% годом ранее, а доля банковских кредитов выросла до 5.6%. Из такой структуры финансирования, по нашей интерпретации, следует, что отдача уже вложенного капитала во многом определяет масштаб последующих инвестиций.
Ответ на вопрос об отдаче затрудняет то, что оценки загрузки производственных мощностей существенно различаются по уровню. По опросу Национального банка Казахстана (НБК), который охватывает все отрасли, средневзвешенная загрузка во II квартале 2026 года составила 51.1%. Обследование предприятий Всемирного банка, где показатель рассчитывается только для обрабатывающих предприятий, даёт за 2024 год заметно более высокий уровень.
Капитал остаётся дорогим ресурсом, и средневзвешенная ставка вознаграждения по новым кредитам бизнесу в тенге в июле 2026 года составила 21.5%. На основе данных Бюро национальной статистики (БНС), мониторинга НБК и обследований Всемирного банка в статье проверяется, превращается ли рост выпуска и инвестиций отрасли в повышение отдачи от труда, производственных мощностей и оборотного капитала. Оценивается и тезис о том, что труд, капитал и энергия дорожают быстрее, чем растёт приносимый ими результат.
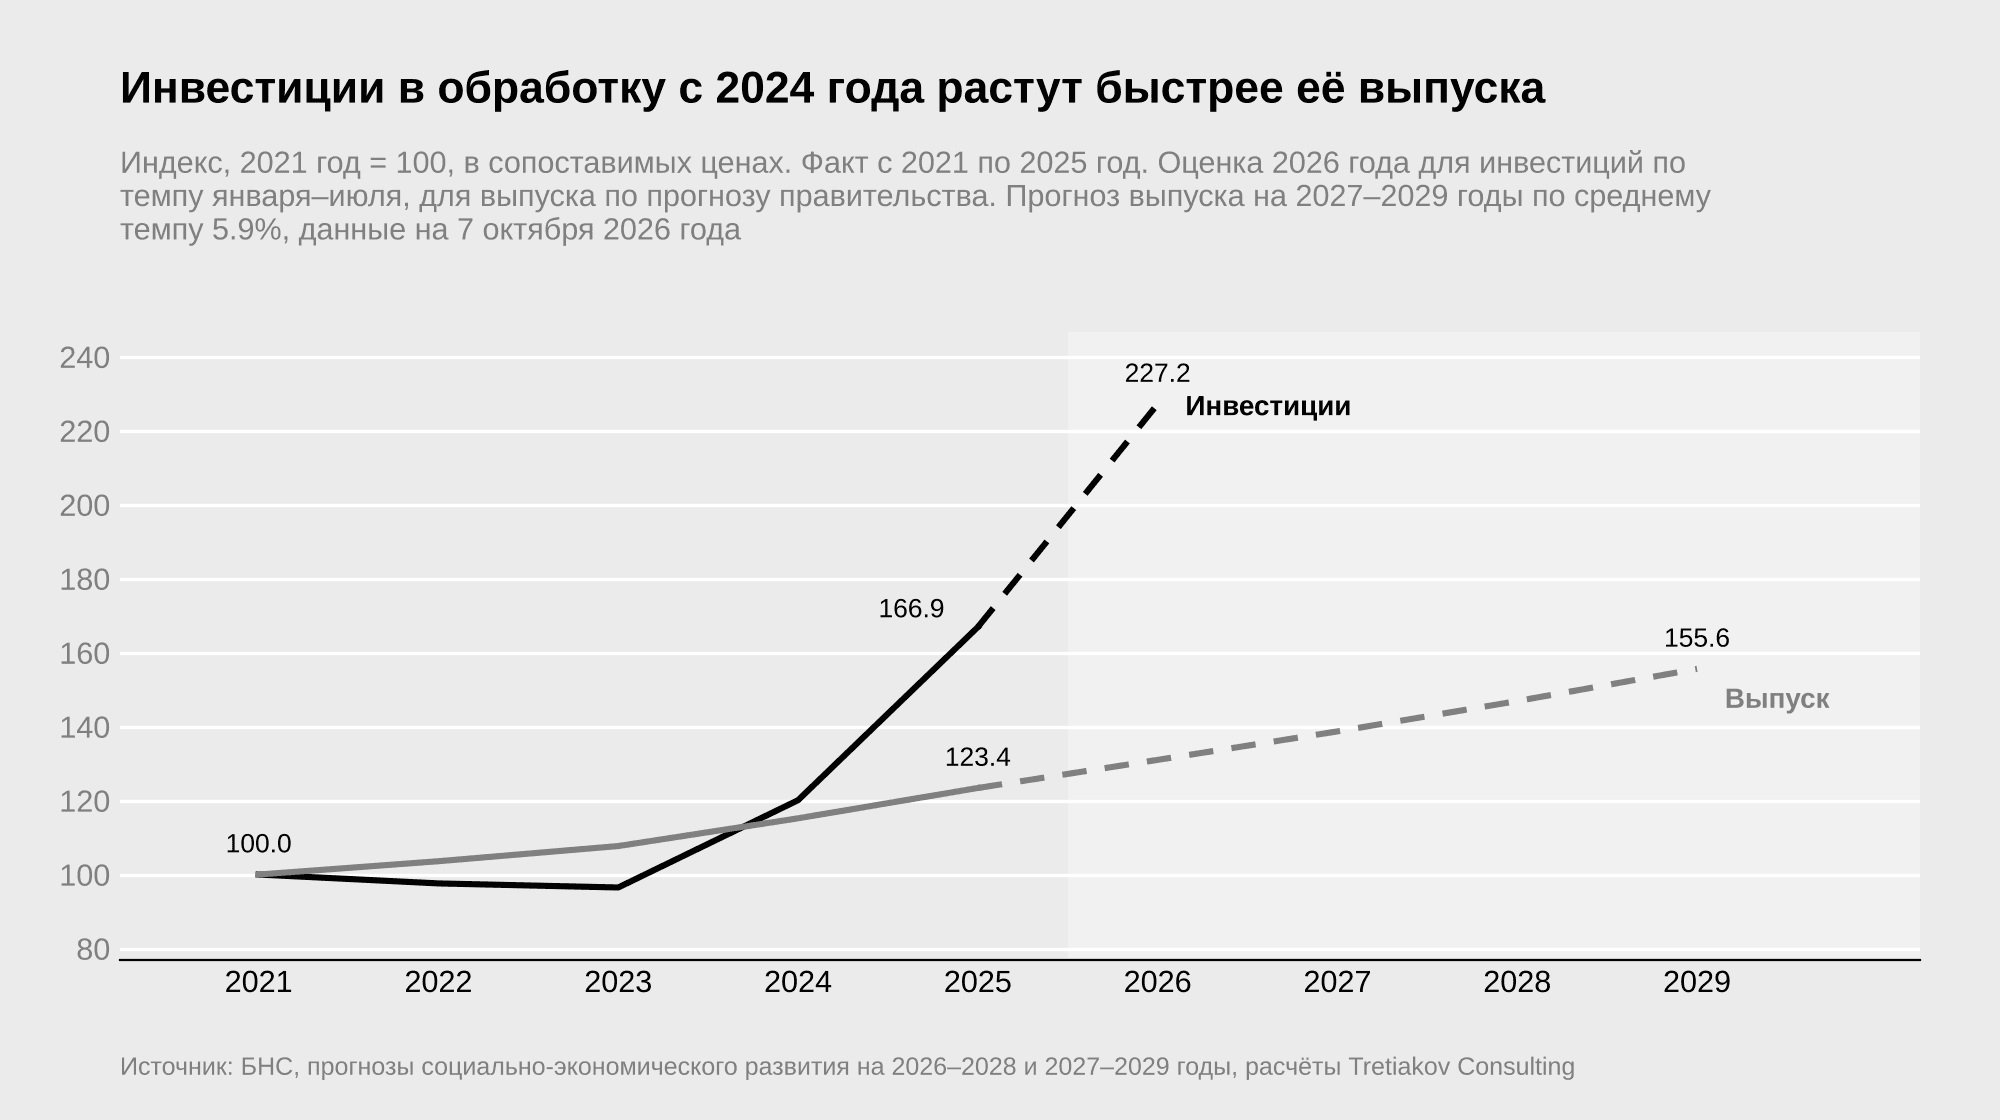
Источник: итоговые данные БНС о выпуске за 2022, 2023, 2024 и 2025 годы, об инвестициях за 2022, 2023, 2024 и 2025 годы, данные БНС за семь месяцев 2026 года, прогноз социально-экономического развития на 2026–2028 годы, прогноз на 2027–2029 годы, расчёты Tretiakov Consulting
Инвестиции в обрабатывающую промышленность с 2024 года растут быстрее выпуска
Под операционной эффективностью в статье понимается отношение результата к затраченным ресурсам. Результат измеряется индексом физического объёма производства, производительностью труда и рентабельностью продаж, а ресурсы представлены трудом, производственными мощностями, основным и оборотным капиталом, тогда как энергия рассматривается с точки зрения регулирования её цены и потребления. Предметом анализа служит обрабатывающая промышленность (далее также обработка) с отдельными сравнениями с горнодобывающим сектором, темпы роста выпуска и инвестиций приводятся в сопоставимых ценах по итоговым годовым данным БНС, а заработная плата в номинальном выражении с указанием реального роста. Стоимостные показатели указаны в тенге (KZT) в текущих ценах без пересчёта в доллары, поскольку ключевые ряды статьи выражены в индексах и в национальной валюте. Данные 2026 года оперативные, а мониторинг НБК представляет собой опрос около 3,500 предприятий и не заменяет финансовую отчётность.
По расчёту Tretiakov Consulting на основе итоговых годовых индексов БНС, с 2022 по 2025 год физический объём производства в обрабатывающей промышленности вырос на 23.4%. Производство росло ежегодно, и к концу периода годовой темп прироста почти удвоился. Аналитический обзор банковской группы оценивает прирост по индикатору Концепции развития обрабатывающей промышленности за те же годы в 15%, однако метод этого расчёта не раскрыт, и в статье предпочтение отдано официальным индексам. Оперативные оценки не раз уточнялись, и итоговый индекс 2025 года оказался выше первоначального.
В 2026 году рост продолжился, и за восемь месяцев выпуск обрабатывающей промышленности увеличился на 8.4%, а в горнодобывающей промышленности за тот же период он снизился на 4.3%. Быстрее среднего по отрасли росли машиностроение, производство готовых металлических изделий и химическая промышленность, тогда как производство строительных материалов и чёрная металлургия увеличивали выпуск медленнее. Общий темп отрасли поэтому скрывает существенные различия в динамике её подотраслей. Заложенный в прогноз правительства темп роста выпуска на 2026 год, по которому на главном графике оценено значение этого года, ниже фактического темпа за восемь месяцев, и разрыв между линиями в 2026 году может быть завышен.
Динамика вложений в отрасль была иной, и после двух лет небольшого сокращения в сопоставимых ценах они выросли на 24.4% в 2024 году и на 39.0% в 2025 году, когда доля обработки в инвестициях достигла максимального годового значения с начала наблюдений в 2003 году. Накопленный прирост вложений за четыре года, рассчитанный тем же методом, составил 66.9%, что почти втрое больше, чем по выпуску. Оперативная оценка последнего года была существенно ниже итоговой, и в ранних публикациях разрыв между вложениями и выпуском выглядел меньше.
В 2026 году вложения сохранили высокий темп, и с января по июль инвестиции в обрабатывающую промышленность в сопоставимых ценах увеличились на 36.1% к соответствующему периоду прошлого года. Министерство промышленности и строительства планирует реализовать в 2026 году 200 инвестиционных проектов общей стоимостью KZT 1.7 трлн, и пока это объявленная цель. Годом ранее, по данным министерства, было введено в эксплуатацию сопоставимое число проектов, а о выполнении нынешнего плана можно будет судить по итогам года.
Рост обработки носит капиталоёмкий характер, а инвестиции в экономике, как показано выше, финансируются в основном из собственных средств предприятий. Из этого, по нашей оценке, следует, что для промышленных компаний производственные и финансовые результаты ближайших лет во многом будут определяться загрузкой новых и действующих мощностей и отдачей уже осуществлённых инвестиций. Загрузку мощностей в обрабатывающей промышленности приходится оценивать по двум обследованиям предприятий, данные которых по уровню сильно различаются.
Загрузка производственных мощностей по данным двух обследований
Ежеквартальный мониторинг НБК фиксирует средневзвешенную загрузку производственных мощностей по всем отраслям экономики, а отдельного числового ряда по обработке в текстах просмотренных обзоров нет. На графике ниже показаны данные за I квартал каждого года, а максимум среди всех найденных квартальных значений, 56.5%, пришёлся на II квартал 2024 года, когда ускорился рост инвестиций в обрабатывающую промышленность. Во II квартале 2026 года загрузка снизилась во всех отраслях, кроме сельского хозяйства и обрабатывающей промышленности, но значение для этой отрасли в тексте обзора не приводится.

Источник: обзоры мониторинга предприятий реального сектора экономики НБК за 2021, 2022, 2023, 2024, 2025 и 2026 годы, значение I квартала 2021 года приведено в обзоре за II квартал
Вторую оценку даёт проводимое Всемирным банком обследование предприятий, в котором руководитель фирмы сам определяет выпуск в процентах от максимально возможного, а показатель загрузки рассчитывается только по обрабатывающим предприятиям. По этому обследованию загрузка в отрасли выросла с 74.2% в 2019 году до 81.2% в 2024 году. Расхождение в уровнях с опросом НБК отражает в том числе различия в охвате и методике, а направление динамики до 2024 года у обеих оценок совпадает. Снижение после 2024 года фиксирует только опрос НБК по всей экономике, поскольку более поздних данных Всемирного банка нет.
Последние найденные данные БНС по отдельным видам продукции относятся к 2022 году и показывают загрузку мощностей в диапазоне примерно от девяти десятых в выпуске легковых автомобилей до одной десятой в производстве фосфорных удобрений. Данных о степени износа основных средств отрасли в изученных источниках, включая конъюнктурные обзоры НБК, не найдено. Без этого показателя нельзя определить, какая часть вложений направлена на обновление действующих мощностей, а какая на создание новых.
Обе имеющиеся оценки по самой обрабатывающей промышленности указывают скорее на рост загрузки, поскольку обследование Всемирного банка фиксирует его до 2024 года, а, по данным НБК, во II квартале 2026 года загрузка в отрасли, в отличие от большинства других, не снизилась. Открытые данные не подтверждают, что загрузка в отрасли снижается по мере роста инвестиций, хотя и не позволяют определить, ограничен ли выпуск конкретного предприятия самими мощностями или их использованием. Более подробную картину статистика даёт по труду, для которого стоимость ресурса можно напрямую соотнести с результатом.
Производительность и оплата труда в обрабатывающей промышленности
Во II квартале 2026 года среднемесячная номинальная заработная плата в обрабатывающей промышленности без учёта малых предприятий, по данным БНС, составила 584,171 тенге и выросла на 11.7% к соответствующему кварталу прошлого года. В реальном выражении рост ограничился 1.2%, а темп номинального роста снижается с 2022 года, хотя остаётся двузначным. Для работодателя важно, растёт ли вместе с оплатой труда выработка на одного занятого. Ответ зависит от базы сравнения, и открытые данные позволяют использовать три такие базы.
Первые две базы номинальные и относятся к одним и тем же годам. С 2022 по 2024 год зарплата в отрасли росла быстрее и номинальной выработки на одного занятого, и цен производителей отрасли в среднем за год, что видно из таблицы ниже. Выработка взята из аналитического обзора производительности, подготовленного по данным БНС, цены из экспресс-информации Евразийской экономической комиссии (ЕЭК), а охват рядов различается, поскольку зарплата учитывается без малых предприятий.

Источник: данные БНС о заработной плате за 2022, 2023 и 2024 годы, экспресс-информация ЕЭК о ценах производителей за 2022, 2023 и 2024 годы, аналитический обзор производительности труда по данным БНС, расчёты Tretiakov Consulting
Отношение зарплаты к номинальной выработке на одного занятого приближённо показывает долю оплаты труда в созданной стоимости, то есть реальные удельные затраты на оплату труда. По расчёту Tretiakov Consulting на основе данных таблицы, этот показатель вырос примерно на 9% в 2022 году, на 11% в 2023 году и на 6% в 2024 году, хотя из-за различий в охвате рядов точную величину изменения оценить нельзя. Относительно цен производителей отрасли опережение роста оплаты труда в последние два года было ещё больше, чем относительно выработки, а в первый год периода примерно таким же. На обеих номинальных базах тезис об опережающем удорожании труда для этих лет подтверждается.
Третья база, реальная зарплата и реальная производительность, показывает другое соотношение. В 2025 году производительность труда в обработке, по оценке аналитиков на основе данных БНС, выросла на 3.3%, а реальная заработная плата на 2.5%. Реальных индексов производительности за период с 2022 по 2024 год найти не удалось, и сопоставить эти годы на той же базе нельзя.
Оперативные данные текущего года говорят о том же соотношении, что и итоги предыдущего. В I квартале производительность труда в отрасли выросла на 8.2% к соответствующему кварталу прошлого года, а реальная заработная плата на 2.1%. Номинальная и реальная базы относятся к разным годам, поэтому сочетание удорожания труда с 2022 по 2024 год и опережающего роста производительности с 2025 года нельзя считать разворотом тенденции в рамках одного ряда.
Ещё один ориентир для оценки производительности дают годовые данные в сопоставлении с целью Концепции. Концепция развития обрабатывающей промышленности задаёт целевой рост производительности труда к 2029 году по сравнению с 2021 годом, который приведён в таблице раздела о целях и, по расчёту Tretiakov Consulting, требует прироста в среднем на 7.6% в год. Способ расчёта индикатора в изученных материалах не раскрыт, а в оперативных данных Министерства промышленности и строительства по целевым индикаторам плана развитияпроизводительность учитывается в тысячах долларов на одного занятого, поэтому сравнение носит ориентировочный характер. Фактический прирост 2025 года не достиг и половины этого среднего темпа, а высокий темп I квартала 2026 года пока не подтверждён данными за более длительный период.
К стоимости рабочей силы рынок труда добавляет вопрос её доступности. На конец II квартала 2026 года на промышленность в целом приходилось 28.4% вакантных рабочих мест на обследованных предприятиях и в организациях. В обследовании Всемирного банка 21.2% фирм в 2024 году против 33.0% в 2019 году назвали недостаточно образованную рабочую силу серьёзным ограничением. В то же время майский доклад Всемирного банка связывает дефицит базовых навыков работников с производительностью предприятий и их способностью к инновациям.
Открытых национальных данных о числе управленческих уровней, нормах управляемости и доле административного персонала найти не удалось, поэтому организационную сторону производительности по статистике оценить нельзя. Итог по труду складывается из двух оценок, которые относятся к разным годам. На номинальной базе труд с 2022 по 2024 год дорожал быстрее выработки и цен продукции, а на реальной базе в 2025 году и в начале 2026 года производительность росла быстрее реальной зарплаты. По капиталу статистика позволяет точнее оценить цену ресурса, чем его отдачу.
Оборотный капитал предприятий при высокой стоимости кредита
Стоимость заёмных средств для предприятий зависит прежде всего от базовой ставки НБК, которая в 2025 году достигла максимума за период с 2021 года. Пиковое значение действовало с 13 октября 2025 года по 7 июня 2026 года, после чего НБК трижды снизил ставку, а следующее решение запланировано на 23 октября. В сообщении о решении от 4 сентября регулятор отметил, что пространство для дальнейшего снижения ставки ограничено.

Источник: решения НБК по базовой ставке за 2021, 2022, 2023, 2024, 2025 и 2026 годы, макроэкономический опрос НБК
Для бизнеса важнее ставки по кредитам, и они остаются выше базовой даже для крупных заёмщиков. Средневзвешенная ставка вознаграждения по новым кредитам крупному бизнесу в тенге в июле 2026 года составила 18.8%. Объём кредитов в тенге, выданных предприятиям обрабатывающей промышленности во II квартале 2026 года, по данным ЕЭК, в номинальном выражении равнялся 74% от уровня того же квартала прошлого года, тогда как выдача кредитов отрасли в иностранной валюте увеличилась. Основным источником финансирования оборотного капитала остаются собственные средства предприятий, и в том же квартале их использовали 87.1% участников мониторинга НБК.
Коэффициент оборачиваемости оборотных средств, который НБК рассчитывает как отношение дохода от реализации к краткосрочным активам в процентах, во II квартале 2026 года составил 39.5% против 48.0% во II квартале 2024 года, а оборачиваемость всех активов за те же кварталы, напротив, выросла. Значения взяты из обзоров разных лет, а НБК пересчитывает их при обновлении выборки. Даже данные предыдущего квартала в последнем обзоре отличаются от опубликованных ранее, поэтому сравнение носит ориентировочный характер. Оба показателя рассчитаны по всем отраслям экономики и для обработки служат лишь общим фоном.
Значительная часть оборотного капитала предприятий отвлечена в расчёты с контрагентами. Во II квартале 2026 года дебиторская задолженность составила 36.9% краткосрочных активов участников мониторинга, а почти каждое четвёртое предприятие имело задолженность покупателей, просроченную более чем на 90 дней. По нашей интерпретации, при текущей стоимости кредита средства, связанные в запасах и дебиторской задолженности, обходятся предприятию дорого, и при заёмном финансировании это явные процентные расходы, а при финансировании из собственных ресурсов альтернативная стоимость в виде упущенной доходности.
С 1 января 2026 года действует новый Налоговый кодекс, который повысил основную ставку налога на добавленную стоимость (НДС) с 12% до 16% и упростил возврат превышения НДС экспортёрам, предусмотрев срок 15 рабочих дней. Исходя из механизма исчисления налога, до отнесения НДС в зачёт в расчётах с поставщиками оседает больше средств предприятия, однако это наша интерпретация, а опубликованных оценок влияния на оборотный капитал найти не удалось. Для экспортёров ускоренный возврат по той же логике сокращает срок, на который средства отвлекаются из оборота.
По капиталу данные прежде всего указывают на высокую цену ресурса. Базовая ставка снижается с пикового уровня, однако ставки по кредитам для бизнеса по-прежнему существенно выше неё, а выдача новых кредитов обрабатывающей промышленности в тенге сократилась. Отдача капитала в доступной статистике выглядит неоднозначно, поскольку оборотные средства в среднем по экономике, по ориентировочному сравнению, оборачиваются медленнее, чем двумя годами ранее, а все активы быстрее.
Тарифы, энергоэффективность и меры поддержки производительности
Цена электроэнергии для промышленности во многом определяется предельными тарифами энергопроизводящих организаций, и за последний год подход к их регулированию менялся. В декабре 2025 года Министерство энергетики сообщило о планах заморозить предельные тарифы на период с 2026 по 2032 год на уровне 2025 года, однако приказом министра от 7 сентября 2026 года тарифы для 71 группы организаций пересмотрены с 10 сентября. У ряда групп тариф повышен более чем вдвое, у одной группы снижен, а средневзвешенное изменение в доступных публикациях не приводится.
Программа «Тариф в обмен на инвестиции», которая в нынешнем виде действует с 2023 года, связывает предельные тарифы с обязательствами энергопроизводящих организаций по модернизации генерирующих мощностей. Для компаний энергетики и инфраструктуры пересмотренные тарифы служат источником финансирования обновления мощностей, а для промышленных потребителей они меняют уровень и структуру затрат. Тезис об удорожании энергии по ценовым данным проверить нельзя, поскольку средние тарифы для юридических лиц в изученной открытой статистике не встречаются.
Ориентиры по энергоёмкости промышленности в двух государственных документах существенно различаются. Концепция развития сферы энергосбережения и повышения энергоэффективности, утверждённая постановлением Правительства, ставит цель снизить энергоёмкость промышленности к 2029 году на 10% от уровня 2021 года. В оперативных данных Министерства промышленности и строительства по целевым индикаторам плана развития для отрасли к тому же сроку заложено снижение энергоёмкости на 14.8%, а фактическое снижение к 2024 году, по тем же данным, составило 32.6%. Причины расхождения этих значений с ориентиром концепции энергосбережения в документе не объяснены.
Для экономики в целом те же данные фиксируют снижение энергоёмкости валового внутреннего продукта (ВВП) в 2024 году на 5% к уровню 2021 года, а позднее Министерство промышленности и строительства сообщило о снижении на 4% к тому же базовому уровню по итогам 2025 года. Такое расхождение может означать либо рост энергоёмкости экономики за последний год, либо пересмотр данных, и в найденных материалах причина не разъяснена. Прямой оценки для обрабатывающей промышленности эти значения не дают, однако все приведённые официальные данные показывают снижение энергоёмкости относительно базового года.
Закон «Об энергосбережении и повышении энергоэффективности» обязывает субъектов Государственного энергетического реестра с потреблением от 1,500 тонн условного топлива в год проходить энергоаудит не реже одного раза в пять лет. План мероприятий по энергосбережению утверждается в течение шести месяцев после аудита, а уполномоченный орган публикует перечень субъектов, не обеспечивших ежегодного снижения потребления энергоресурсов. Для крупных потребителей энергоэффективность поэтому становится предметом обязательной отчётности и публичного контроля.
Закон «О промышленной политике» в статье 39 предусматривает меры государственного стимулирования повышения производительности труда, которые охватывают затраты на развитие компетенций работников, внедрение цифровых технологий, совершенствование технологических процессов и организацию производства. Статья 28 того же закона вводит соглашения о повышении конкурентоспособности со встречными обязательствами предприятий. Обе нормы действуют, однако публичных итогов программ поддержки производительности найти не удалось, и оценить эффект этих мер по открытым данным нельзя.
Сводная оценка отдачи труда, мощностей и оборотного капитала
В совокупности данные показывают, что рост отрасли лишь частично сопровождается повышением отдачи ресурсов. По капиталу прирост вложений почти втрое превышает прирост выпуска, а оборотные средства в среднем по экономике, по ориентировочному сравнению, оборачиваются медленнее, чем во II квартале 2024 года, при более высокой оборачиваемости всех активов. По нашей интерпретации, часть разрыва между вложениями и выпуском отражает время, необходимое для освоения проектной мощности новых производств. Загрузка мощностей в самой обрабатывающей промышленности, по обеим имеющимся оценкам, скорее растёт, а по труду итог зависит от базы сравнения.
Прибыльность обрабатывающей промышленности, судя по опросным данным, пока остаётся устойчивой. Медианная рентабельность продаж в отрасли, которую НБК рассчитывает до вычета процентов, налогов и амортизации, в найденных квартальных обзорах колебалась от 21.2% в I квартале 2024 года до 24.7% во II квартале 2025 года, а во II квартале 2026 года достигла 24.9%. Показатель получен из опроса и не включает стоимость кредита, поэтому он отражает направление динамики, но не объясняет, за счёт чего прибыльность сохраняется при удорожании труда.
Национальная статистика описывает средние значения, а данные о выпуске, простоях и запасах конкретной площадки в изученных публичных источниках не найдены. Нет в них и сведений о закупочных условиях, сложности ассортимента, стоимости обслуживания клиентов и числе управленческих уровней. Вклад труда, мощностей и оборотного капитала в общую отдачу по открытым данным поэтому определить нельзя, и его оценка требует анализа на уровне операционной модели конкретного предприятия.
Результаты цифровизации и разброс эффективности между предприятиями лучше изучены в зарубежных исследованиях, чем в казахстанской статистике. Такие оценки в следующих разделах приводятся только как иллюстрация механизма, и их выводы на Казахстан не переносятся. Казахстанская часть этих разделов опирается на данные БНС, законодательство и заявления государственных органов.
Цифровизация предприятий и условия её отдачи
Использование цифровых технологий в обрабатывающей промышленности быстро расширяется, и доля крупных и средних предприятий отрасли, применяющих их, выросла с 4.8% в 2019 году до 21.2% в 2025 году. Этот показатель не отражает, насколько глубоко технологии встроены в процессы предприятий. В доступных публикациях данных БНС о цифровизации доля предприятий с системами планирования ресурсов и управления отношениями с клиентами не приводится, поэтому оценить эту глубину по такой статистике нельзя. Расходы предприятий на информационно-коммуникационные технологии растут, но статистика не связывает их с выработкой или затратами.
Закон «Об искусственном интеллекте» вступил в силу 18 января 2026 года и установил требования к собственникам и пользователям систем искусственного интеллекта (ИИ). Действующая дорожная карта внедрения практических решений ИИ в производственные процессы крупных предприятий предусматривает пилотные проекты, а БНС объявило о введении отдельной статистической формы для оценки влияния ИИ на производительность, затраты и выручку, хотя сроки первой отчётности в сообщении не названы. В декабре 2025 года вице-премьер заявил, что к 2028 году производительность труда в обрабатывающей промышленности вырастет на величину от 10% до 15% за счёт внедрения технологий, однако это ожидание не закреплено в виде утверждённого индикатора. Проверить вклад технологий в этот рост можно будет только по данным новой статистической формы.
Зарубежные исследования показывают, при каких условиях технологии дают отдачу. По оценке Блума, Садун и Ван Ринена в работе 2012 года, подразделения американских транснациональных компаний в Европе получают от информационных технологий больший прирост производительности, чем филиалы других транснациональных компаний, и это преимущество в основном объясняется более жёсткими практиками управления персоналом. Эффект технологий общего назначения проявляется с лагом, поскольку сначала требуются инвестиции в нематериальные активы, прежде всего в перестройку процессов и навыки работников, как показывают Бриньолфсон, Рок и Сайверсон в работе 2021 года. Эти выводы получены по данным других стран, и их применимость к Казахстану не проверена.
Цифровые технологии распространяются быстрее, чем накапливаются данные об их отдаче, и до появления новой статистики результаты цифровых проектов отражаются лишь в управленческой отчётности самих предприятий. Без такой отчётности нельзя судить, сопровождается ли увеличение расходов на технологии соответствующим результатом. Поэтому по открытым данным отдачу цифровизации в отрасли пока оценить не удаётся.
Разрыв в производительности между предприятиями по данным исследований
Средние показатели отрасли скрывают большой разброс эффективности между отдельными предприятиями. По обзору Сайверсона 2011 года, в узко определённых отраслях обрабатывающей промышленности Соединённых Штатов завод на уровне 90-го перцентиля по совокупной факторной производительности выпускает при тех же затратах почти вдвое больше продукции, чем завод на уровне 10-го перцентиля. Для Китая и Индии, по оценке Се и Кленоу, приведённой в том же обзоре, это соотношение превышает пять к одному.
Исследования связывают часть этого разброса с управленческими практиками, однако по пространственным данным причинную связь установить нельзя, что оговаривают Блум и Ван Ринен. Рандомизированный эксперимент Блума и соавторов, опубликованный в 2013 году, проверил эту связь напрямую на 28 текстильных заводах в Индии, и внедрение управленческих практик повысило производительность на 17% в первый год, а индекс дефектов качества снизило на 43%. Результат получен при интенсивной поддержке внешних консультантов на площадке и относится к конкретной отрасли и стране, поэтому масштаб эффекта нельзя переносить на казахстанские предприятия.
Сопоставимых данных о разбросе производительности между казахстанскими предприятиями в изученных источниках не найдено, и его масштаб в стране неизвестен. Если он велик, средняя отдача в отрасли будет во многом зависеть от того, насколько быстро отстающие предприятия догоняют лидеров. Отсюда мы делаем вывод, что от распределения выработки между фирмами зависит и выполнение государственных целей до 2029 года, заданных в виде средних показателей по отрасли.
Цели до 2029 года и прогнозы до 2031 года
Государственные ориентиры для обработки заданы Концепцией развития обрабатывающей промышленности на 2023–2029 годы, которая утверждена в редакции постановления Правительства от 28 марта 2023 года № 259, и её индикаторы являются целевыми. Она предусматривает к 2029 году существенное повышение производительности труда и более чем двукратное увеличение инвестиций в основной капитал отрасли по сравнению с 2021 годом. Точные значения целей и прогнозов приведены в таблице ниже, а то, заданы ли цели в сопоставимых или текущих ценах, в доступных изложениях не раскрыто.
Сопоставление целей с фактическими данными даёт по показателям неодинаковую картину. По расчёту Tretiakov Consulting, инвестиции в обрабатывающую промышленность в сопоставимых ценах уже в 2026 году могут оказаться лишь на 1.2% ниже целевого уровня 2029 года, если цель задана в той же оценке и темп первых семи месяцев сохранится до конца года. Производительность труда в 2025 году росла медленнее среднего темпа, заложенного в цель, а официального прогноза по ней обнаружить не удалось.
Цель по физическому объёму производства в источниках сформулирована по-разному. В изложении Казахстанского института стратегических исследований (КИСИ) и в публикации об утверждении Концепции она задана как темп роста в 2029 году, а аналитический обзор банковской группы приводит её как кратный рост к уровню 2021 года, и обе версии указаны в таблице ниже. Среднегодовой темп роста по прогнозу социально-экономического развития на 2027–2029 годы ниже целевого в первой версии, но, по расчёту Tretiakov Consulting, прогнозная траектория к 2029 году превышает уровень второй версии. Две версии могут описывать разные индикаторы одного документа, поэтому вывод о выполнении цели по выпуску зависит от того, какую из них считать основной.
Макроэкономические ориентиры на те же годы расходятся ещё сильнее. Национальный план развития до 2029 года закладывает ускорение роста экономики, прогноз правительства предполагает более умеренную динамику, а Международный валютный фонд (МВФ) в апрельском прогнозе ожидает замедления роста. МВФ оценивает темп потенциального роста экономики в диапазоне от 3% до 4% в год, и его прогнозы на 2030 и 2031 годы остаются в этих пределах, тогда как прогнозов по обработке на эти годы в изученных источниках не найдено.

Источник: целевые индикаторы Концепции в изложении КИСИ, обзор индикаторов Концепции, прогноз на 2026–2028 годы, прогноз на 2027–2029 годы, обзор Национального плана развития, прогноз НБК, прогнозы МВФ по росту ВВП и инфляции, расчёты Tretiakov Consulting
Цену ресурсов на пятилетнем горизонте опубликованные прогнозы охватывают лишь частично. В части стоимости денег прогноз НБК предполагает снижение инфляции до диапазона от 6.5% до 8.5% в 2027 году и её стабилизацию вблизи целевого уровня годом позже, хотя в сентябре НБК повысил прогноз инфляции на 2027 год. Прогноз правительства, медианные ожидания аналитиков и прогноз МВФ предполагают более медленное снижение инфляции, а ожидания аналитиков по базовой ставке показаны на графике в разделе об оборотном капитале. Официальные прогнозы зарплаты, тарифов для юридических лиц и курса тенге в изученных источниках не найдены, как и средневзвешенная оценка изменения предельных тарифов, утверждённых на период до 2032 года.
В проекте республиканского бюджета на 2027–2029 годы минимальный размер заработной платы на 2027 год сохранён на уровне KZT 85,000, хотя комплексный план правительства предусматривает его повышение. Вопрос о конкретной величине планируется обсудить в парламенте после первого чтения бюджета, назначенного на 14 октября, и до принятия закона о бюджете это значение остаётся проектным. По нашей оценке, прямое влияние этого параметра на затраты предприятий обрабатывающей промышленности ограничено, поскольку средняя зарплата в отрасли многократно превышает минимальную.
Международные организации прямо связывают более высокие темпы роста экономики с повышением производительности. Всемирный банк в апрельском обзоре экономики Казахстана указывает, что для ускорения роста нужно повышать производительность за счёт развития конкуренции, сокращения присутствия государства в экономике и обеспечения равных условий для бизнеса. По докладу МВФ, власти утвердили список почти 500 государственных предприятий для приватизации, слияния или ликвидации до 2030 года, при этом данных о ходе исполнения в изученных источниках нет. Влияние таких мер на обрабатывающую промышленность в изученных оценках отдельно не выделено.
Цели Национального плана развития предполагают более быстрый рост экономики, чем ожидают правительство и международные организации, а в обработке инвестиции, если цель задана в сопоставимых ценах, опережают намеченную траекторию, тогда как производительность в 2025 году росла медленнее заложенного темпа. По нашей интерпретации, из этого сочетания следует, что до 2029 года выполнение отраслевых целей будет сильнее зависеть от отдачи уже вложенных ресурсов, чем от наращивания инвестиций. Этот вывод подтвердят или опровергнут годовые данные БНС за 2026 и 2027 годы.
Превращается ли рост обрабатывающей промышленности в отдачу ресурсов
Рост выпуска и инвестиций в обрабатывающей промышленности Казахстана пока лишь частично превращается в повышение отдачи ресурсов. По труду на реальной базе данные говорят о её росте, а загрузка мощностей в отрасли, судя по имеющимся оценкам, скорее увеличивается. По капиталу прирост вложений намного опережает прирост выпуска, и, по нашей оценке, об их отдаче можно будет судить только после освоения новыми производствами проектной мощности. Тезис о том, что ресурсы дорожают быстрее, чем растёт результат, подтверждается для труда на номинальной базе с 2022 по 2024 год, для капитала данные показывают высокую, но уже снижающуюся цену кредита, а удорожание энергии по открытым данным проверить нельзя.
Цена труда и капитала для предприятий обрабатывающей промышленности остаётся высокой, но давление этих затрат постепенно ослабевает. Номинальная зарплата в отрасли растёт медленнее, чем двумя годами ранее, а базовая ставка снижается с пикового уровня, хотя кредит для бизнеса остаётся дорогим. Изменение цены электроэнергии для предприятий после пересмотра предельных тарифов в доступной статистике пока не оценено.
Для ближайших лет главное значение имеет различие между экстенсивным ростом, требующим пропорционального наращивания капитала, и интенсивным ростом за счёт отдачи уже вложенных ресурсов. На наш взгляд, до сих пор обрабатывающая промышленность росла в основном экстенсивно, а признаки интенсивного роста пока видны в реальной производительности труда и, менее определённо, в загрузке мощностей. Какой из двух типов роста будет определять развитие отрасли до 2029 года, покажут данные о выработке на одного занятого и о загрузке введённых мощностей.
Tretiakov Consulting перестраивает операционную модель, процессы и управленческий учёт промышленных компаний в Казахстане для повышения рентабельности и усиления контроля. Обсудить задачу.
Наши инсайты