Илья Третьяков
Управляющий партнер

Проблемная задолженность казахстанского бизнеса перед банками с начала 2025 года выросла более чем вдвое и к 1 августа 2026 года достигла 625 млрд тенге, или 3,9% портфеля кредитов бизнесу по данным регулятора. Весь прирост первого полугодия пришёлся на малый и средний бизнес (МСБ), тогда как крупные компании, по полугодовым данным о структуре просрочки, сократили проблемную задолженность. В банковскую статистику такие долги попадают после 90 дней просрочки, а кассовый разрыв, из которого они выросли, возникает внутри предприятия значительно раньше.
Для собственников и топ-менеджмента компаний, работающих в Казахстане, антикризисное управление поэтому начинается задолго до переговоров с банком. По мониторингу Национального Банка Республики Казахстан (НБК), во втором квартале 2026 года признаки критического финансового состояния имели 27,8% обследованных предприятий реального сектора. От того, насколько быстро компания распознаёт проблему и включает заранее подготовленные меры, зависит, останется ли стабилизация её внутренним делом или перейдёт в руки кредиторов.
Правовые инструменты включаются, когда собственных мер уже недостаточно, и их возможности ограничены. Соглашение о реструктуризации задолженности требует подписи каждого кредитора, а судебная реабилитация, по последним сводным данным, применялась менее чем к сотне должников в год. В сентябре 2026 года Агентство Республики Казахстан по регулированию и развитию финансового рынка (АРРФР) предложило модель заранее согласованной реструктуризации, при которой план, поддержанный кредиторами с долей около 75% требований в классе, становится обязательным для остальных, однако законодательной формы эта модель пока не имеет.

Источник: данные АРРФР на начало 2022 и 2023 годов, отчёт АРРФР за 2024 год, релизы АРРФР о состоянии банковского сектора, оценка на конец 2026 года по расчётам Tretiakov Consulting. Значения на начало 2022 и 2023 годов относятся к портфелю юридических лиц с учётом МСБ
Долговая нагрузка бизнеса и стоимость денег с 2021 по 2026 год
За пять лет относительная стабильность проблемной задолженности бизнеса перед банками сменилась быстрым ростом. До начала 2025 года неработающие займы, то есть займы с просрочкой свыше 90 дней, колебались в пределах от 289 до 321 млрд тенге, после чего начался рост, который продолжился и в текущем году. Доля таких займов в кредитах бизнесу на начало 2025 года, пересчитанная Tretiakov Consulting по сопоставимой базе на основе данных регулятора, составляла около 2,3% против 3,9% на 1 августа 2026 года. В прежних релизах регулятора доля рассчитывалась от более широкой базы, поэтому динамику надёжнее оценивать по суммам, которые здесь и далее приводятся в тенге в номинальном выражении.
Структура роста неоднородна и указывает на сегмент, где потребность в стабилизационных инструментах выше всего. За первое полугодие 2026 года неработающая задолженность МСБ выросла на 40,1%, а у крупного бизнеса сократилась на 20,8%. Короткая просрочка МСБ, через которую займы переходят в категорию неработающих, за тот же период выросла в 2,6 раза. Сама по себе короткая просрочка не предсказывает дефолтов, но показывает, что поток новых проблемных займов в сегменте МСБ в первом полугодии не сократился.
Ухудшение качества кредитов происходит на фоне дорогих денег и повышенной инфляции. НБК в 2022 году повысил базовую ставку на 7 процентных пунктов, а годовая инфляция к концу года достигла 20,3%. В октябре 2025 года регулятор вновь повысил ставку до 18%, а с 7 сентября 2026 года снизил её до 16,25%, отметив, что пространство для дальнейшего снижения ограничено.
С середины 2023 года базовая ставка превышает инфляцию, и реальная стоимость заимствований для компаний остаётся положительной. В августе 2026 года годовая инфляция замедлилась до 9,8%, а средневзвешенная ставка по тенговым кредитам юридическим лицам составила около 19,3%. Публикации, ссылающиеся на данные НБК, приводят для одного и того же месяца разные значения средней ставки, и её точный уровень зависит от выбранного источника.
Для компаний с валютными обязательствами дополнительным фактором служил курс национальной валюты. Среднегодовой официальный курс вырос с 426 тенге за доллар США в 2021 году до 522 тенге в 2025 году, а к 31 августа 2026 года тенге укрепился до 461,57 за доллар. Давление на обслуживание долга в текущем году определяется главным образом стоимостью заимствований в тенге и сосредоточено в сегменте МСБ, а до кассы конкретного предприятия внешний шок доходит через структуру его финансирования и отношения с банками и другими финансовыми организациями.

Источник: решения НБК по базовой ставке, пресс-релиз НБК от 4 сентября 2026 года, данные НБК об инфляции, макроэкономический опрос НБК
Как внешний шок превращается в кассовый разрыв
Потребность в антикризисных мерах обычно вырастает из нарушенного денежного потока, а долговая проблема становится его следствием позже. Кассовый разрыв складывается на стыке факторов, каждый из которых в отдельности компания выдерживает. К ним относятся валютный шок для импортёров и заёмщиков в иностранной валюте, удорожание оборотного финансирования, сбой в производстве или поставках, сезонный спад выручки и задержка платежей крупных контрагентов. В Казахстане последних лет эти факторы нередко совпадали по времени, и ослабление тенге в 2022 и 2025 годах пришлось как раз на периоды повышения базовой ставки.
Валютный канал действует через несовпадение валюты выручки и валюты обязательств. По среднегодовым курсам НБК каждый доллар импортных закупок или платежа по валютному займу обошёлся в 2025 году на 22,5% дороже в тенге, чем в 2021 году, и компания без валютной выручки покрывает эту разницу из тенгового денежного потока. Доля займов в иностранной валюте в кредитах бизнесу, по расчётам аналитиков на основе данных о кредитовании, выросла с 22,8% в 2022 году до 29,5% на конец 2025 года, а НБК в июле 2026 года отметилнекоторое повышение долларизации задолженности крупного бизнеса.
Процентный канал быстрее всего проходит через оборотный капитал, если он финансируется короткими займами. По мониторингу НБК за второй квартал 2026 года, каждое пятое обследованное предприятие финансировало оборотные средства банковскими займами, а средняя ставка по кредитам в тенге, которую называли сами предприятия, составила 18%. Короткие займы и транши по кредитным линиям обновляются чаще долгосрочного долга, поэтому удорожание денег отражается в расходах таких компаний уже при следующем заимствовании.
Канал контрагентов проявляется через дебиторскую задолженность, когда покупатели задерживают оплату поставленных товаров и услуг. В том же обследовании просроченную дебиторскую задолженность имели 24,4% предприятий, а просроченную кредиторскую имели 20,4%, и трудности с возвратом долгов покупателей назвали фактором, сдерживающим деятельность, 16,9% респондентов. Близость этих двух долей согласуется с передачей неплатежей по цепочке поставщиков.
Масштаб такого разрыва для конкретной компании нагляднее выражать в долях её выручки. Каждые 30 дней дополнительной отсрочки оплаты со стороны покупателей связывают в оборотном капитале около 8% годовой выручки, если все продажи идут с отсрочкой платежа. При высокой долговой нагрузке компания закрывает такой разрыв новым долгом по текущим ставкам или отсрочкой собственных платежей поставщикам, бюджету и банкам, и с этого момента проблема выходит за пределы предприятия.
Индикаторы, по которым кризис виден заранее
Ухудшение финансового положения предприятия обычно заметно задолго до первой просрочки перед банком. В исследовании НБК по 84 599 предприятиям за период с 2010 по 2022 год за пять лет до банкротства 56% будущих банкротов уже находились в красной зоне по модели Альтмана и ещё 18% в зоне уязвимости. Предприятия, которые впоследствии прошли реабилитацию, достигали красной зоны примерно за два года до процедуры, и этот интервал фактически задаёт окно для внутренних мер.
В текущем мониторинге НБК относит предприятие к критическому финансовому состоянию, когда дискриминантный анализ его финансовых коэффициентов указывает на приближение кризисной ситуации. Во втором квартале 2026 года такая оценка распространялась на 33,8% малых, 22,4% средних и 15,7% крупных обследованных предприятий. Различие между малыми и крупными компаниями совпадает по направлению с опережающим ростом проблемных займов МСБ.
Внутри компании сигналы видны раньше, чем их увидят банк и закон, если управленческая отчётность построена вокруг денежного потока. Понедельный прогноз на 13 недель показывает дату, после которой денег может не хватить на зарплату, налоги и обслуживание кредитов. Коэффициент покрытия процентов отражает, во сколько раз операционная прибыль превышает процентные платежи, и его значение ниже единицы означает, что проценты обслуживаются за счёт активов, нового долга или отсрочек. Запас до ковенантов кредитных договоров определяет, насколько далеко компания находится от момента, когда банк получает право пересмотреть условия финансирования.
Внешние сигналы появляются позже и сразу становятся известны кредиторам. Банк видит проблему по короткой просрочке, а заём переходит в категорию неработающих после 90 дней. Казахстанский закон о несостоятельности фиксирует ситуацию ещё позже, поскольку временная неплатёжеспособность наступает при просрочке в три месяца по оплате труда и социальным платежам или в четыре месяца по иным обязательствам, и к этому моменту инициатива частично переходит к кредиторам.

Источник: исследование НБК о финансовой устойчивости компаний, Закон Республики Казахстан «О реабилитации и банкротстве», подход Tretiakov Consulting
Механизмы реагирования, заложенные до кризиса
Ответ на такие сигналы готовится в период нормальной работы, когда у компании есть время и переговорная позиция. К механизмам такого ответа относятся стресс-тест денежного потока на сценарии ослабления тенге, роста ставок и задержки платежей ключевых контрагентов, согласованные с банками ковенанты с запасом и резервные кредитные линии, а также заранее распределённые полномочия и порядок действий, который менеджмент отрабатывает до наступления кризиса. Такой набор позволяет действовать по готовому плану, а не реагировать на события по мере их развития.
В развитых экономиках часть этих механизмов закреплена нормами права и корпоративного управления. В Германии § 1 закона о стабилизации и реструктуризации компаний с 2021 года обязывает руководителей юридических лиц постоянно отслеживать события, способные поставить под угрозу существование компании, принимать меры и без промедления докладывать органам контроля компании. Директива Европейского союза (ЕС) 2019/1023 требует от государств обеспечить должникам доступ к инструментам раннего предупреждения, включая сигналы о пропущенных платежах и консультационные услуги. Статья 19 директивы предписывает государствам обеспечить, чтобы директора при вероятности неплатёжеспособности учитывали интересы кредиторов и необходимость мер для её предотвращения.
В Великобритании Кодекс корпоративного управления по принципу «соблюдай или объясняй» предусматривает, что совет директоров листинговой компании оценивает основные риски и раскрывает в годовом отчёте, за какой период и каким образом оценены перспективы компании и её способность выполнять обязательства. В Казахстане крупные компании и организации публичного интереса составляют отчётность по международным стандартам финансовой отчётности (МСФО), и их руководство оценивает способность продолжать деятельность не менее чем на 12 месяцев с конца отчётного периода. Обязанности руководителя отслеживать угрозу неплатёжеспособности и действовать на её ранней стадии в изученных нормах Закона «О реабилитации и банкротстве» не найдено, поэтому функцию раннего предупреждения казахстанская компания выстраивает сама через управленческую отчётность и контроль совета директоров.
Диагностика предприятия до выбора процедуры
Когда сигналы подтверждаются, компании нужно понять, хватит ли собственных мер или потребуется правовая процедура. Решение складывается из последовательности управленческих оценок, которая начинается с ликвидности и жизнеспособности бизнеса, продолжается анализом кредиторов и операционных резервов и только затем приводит к выбору правового инструмента. Каждая процедура предъявляет к должнику собственные условия входа и выхода, поэтому порядок оценок во многом повторяет логику самого закона.
Отправной точкой диагностики служат природа и срочность финансовой проблемы компании. Временная неплатёжеспособность открывает доступ к реструктуризации задолженности и реабилитации, а устойчивая, при которой обязательства превышают стоимость имущества должника, оставляет только банкротство. Прогноз денежного потока показывает, сколько времени остаётся у компании до этой границы и, следовательно, для переговоров с кредиторами.
Следующий шаг касается жизнеспособности бизнеса после снятия давления кредиторов. В судебной процедуре её формализует заключение временного администратора о финансовой устойчивости, которое относит должника к одному из трёх классов устойчивости, причём второй класс даёт основания для реабилитации, а третий для банкротства. По существу оценивается, способен ли основной бизнес после стабилизации генерировать положительный операционный денежный поток, поскольку план реабилитации исполняется из этого потока, а наращивание нового долга в период процедуры закон ограничивает.
Затем оценивается, кто из кредиторов контролирует критические для компании требования. Залоговые банки, налоговый орган, поставщики и держатели облигаций участвуют в процедурах на разных условиях, и правила их согласия в реструктуризации и реабилитации существенно различаются. В результате одна и та же стадия неплатёжеспособности даёт совершенно разную переговорную позицию компании, долг которой сосредоточен у одного или двух банков, и компании с десятками поставщиков, облигационным долгом и недоимкой по налогам.
Четвёртая оценка касается операционных резервов, то есть возможности восстановить обслуживание долга за счёт самого бизнеса. Если сокращение издержек, продажа непрофильного имущества и высвобождение оборотного капитала закрывают разрыв в денежном потоке в пределах отсрочки, на которую готовы пойти ключевые кредиторы, правовая процедура лишь фиксирует договорённости. Если такого запаса нет, процедура становится способом выиграть время, и выбор между реструктуризацией и реабилитацией вытекает из предыдущих оценок. Правовой инструмент при таком порядке выбирается последним, и этим антикризисное управление отличается от юридической работы по делу о несостоятельности. На подготовке и диагностике строится антикризисное сопровождение компаний, поскольку ошибку диагностики, обнаруженную уже в суде, исправить значительно сложнее.

Источник: Закон Республики Казахстан «О реабилитации и банкротстве», подход Tretiakov Consulting к диагностике
Правовые процедуры для случаев, когда собственных мер недостаточно
Если внутренние меры не закрывают разрыв, стабилизация продолжается по правилам Закона Республики Казахстан от 7 марта 2014 года № 176-V «О реабилитации и банкротстве». Закон распространяется на юридических лиц и индивидуальных предпринимателей, кроме казённых предприятий, учреждений, банков, страховых и пенсионных организаций, а его нормы в статье приводятся в редакции на 30 сентября 2026 года. С 1 сентября 2024 года статья 2-1 называет целью регулирования баланс интересов должника и кредитора, а среди задач максимальное удовлетворение требований кредиторов, так что любая стабилизационная мера в рамках процедуры оценивается прежде всего с позиции тех, перед кем у компании есть обязательства.
Набор доступных компании правовых инструментов зависит от стадии её неплатёжеспособности. Первая из двух процедур, доступных при временной неплатёжеспособности, процедура реструктуризации задолженности, применяется судом и позволяет должнику без назначения управляющего за два месяца заключить со всеми кредиторами соглашение сроком до трёх лет. Вторая, реабилитационная процедура, проходит под контролем суда и собрания кредиторов, а план реабилитации может действовать до пяти лет. Устойчивая неплатёжеспособность ведёт к банкротству, которое завершается ликвидацией должника, если стороны не заключат мировое соглашение, а для должников без имущества и хозяйственной активности предусмотрена ликвидация без возбуждения процедуры банкротства.

Источник: Закон Республики Казахстан «О реабилитации и банкротстве» в действующей редакции
Действующая конструкция сложилась после реформы, проведённой Законом от 27 декабря 2019 года № 290-VI, которая исключила ускоренную реабилитационную процедуру и процедуру урегулирования неплатёжеспособности. Обе исключённые процедуры по-прежнему упоминаются в справочных материалах, не обновлённых после реформы. До реформы, по оценке Министерства финансов на начало 2019 года, суды отказывали в применении реабилитации в каждом третьем случае, а сопоставимой оценки после 2020 года в изученных источниках не найдено.
Понятие «финансовое оздоровление компании» в казахстанском законодательстве о несостоятельности не используется, а его функциональным аналогом служит реабилитация. Сам термин встречается в государственной политике, и Фонд проблемных кредитов на начало 2026 года держал 131 млрд тенге из 172,3 млрд тенге активов в проектах финансового оздоровления. Процедуры восстановления платёжеспособности и внесудебного банкротства по отдельному закону 2022 года доступны только гражданам без статуса индивидуального предпринимателя и к компаниям не применяются.
Стабилизационные меры, которые допускает закон
Если диагностика подтверждает жизнеспособность бизнеса, антикризисное управление предприятием в рамках процедуры складывается из четырёх групп мер, связанных с защитой денежного потока, реструктуризацией долга, сокращением издержек и перестройкой управления. В казахстанском праве каждая группа опирается на конкретные нормы, которые определяют и допустимые действия, и их пределы. Порядок применения этих норм следует ходу процедуры, от моратория на взыскания до утверждения плана.
Мораторий и защита денежного потока
В первой фазе стабилизации главное значение имеет приостановление давления кредиторов на денежный поток. С момента возбуждения дела о реабилитации приостанавливаются исполнение судебных решений и решений органов государственных доходов и начисление неустоек, а списание денег со счетов должника по требованиям кредиторов запрещается. После применения реабилитации прекращается начисление вознаграждения по займам и облигациям, а после утверждения плана с имущества снимаются аресты.
В процедуре реструктуризации задолженности защита заметно уже, чем в реабилитации. До заключения соглашения закон прекращает начисление неустойки и запрещает кредиторам подавать заявления о банкротстве, однако исполнение ранее вынесенных решений не приостанавливается. Для компании с арестованными счетами это различие предрешает выбор между двумя процедурами уже на старте.
Для налоговых обязательств действуют отдельные инструменты, которые можно сочетать с процедурами по закону № 176-V. Налоговый кодекс, действующий с 1 января 2026 года, допускает отсрочку уплаты налогов до шести месяцев и рассрочку на срок до 36 месяцев под залог имущества или банковскую гарантию. Среди оснований для отсрочки прямо названо решение суда о применении процедуры реструктуризации задолженности.
Реструктуризация задолженности и позиция налогового кредитора
Соглашение о реструктуризации может предусматривать отсрочку и рассрочку платежей, полное или частичное прощение долга, списание неустойки и уменьшение вознаграждения по займам. Утверждённое судом соглашение обязательно для должника, кредиторов и третьих лиц, а ограничения по счетам должника после утверждения снимаются. Этот механизм ближе всего к тому, что в деловой практике называют реструктуризацией долга компании, но соглашение не может быть заключено при несогласии хотя бы одного кредитора.
В реабилитации набор инструментов шире, чем в соглашении о реструктуризации. Статья 73 закона допускает, помимо отсрочки и прощения части долга, санацию, продажу имущества на электронном аукционе, финансовый лизинг, факторинг, обмен долгов на акции и мировое соглашение. План разрабатывается должником совместно с кредиторами и управляющим в течение трёх месяцев, а условия для кредиторов одной очереди должны быть равными.
Позиция налогового кредитора в 2026 году усиливается двумя законами, норма одного из которых уже действует, а норма другого вступит в силу в октябре. По Закону от 16 января 2026 года № 259-VIII с 19 марта 2026 года реабилитация не применяется, если у должника нет иных кредиторов, кроме налогового органа. С 21 октября 2026 года, когда вступит в силу соответствующая норма Закона № 352-VIII, план реабилитации с участием налогового кредитора должен предусматривать погашение его требований равными долями. Рассрочка налоговой задолженности в соглашениях по-прежнему допускается только под залог ликвидного имущества или банковскую гарантию и, как и по Налоговому кодексу, не более чем на 36 месяцев.
Налоговые последствия реструктуризации также влияют на её экономику для должника. По Налоговому кодексусписанные кредитором обязательства признаются доходом должника, а специальных льгот для списания долга по плану реабилитации или соглашению о реструктуризации в изученных нормах не найдено. В результате прощение части долга уменьшает долговую нагрузку, но одновременно увеличивает налогооблагаемую базу предприятия в периоде списания.
Сокращение издержек в правовых границах
Сокращение издержек в рамках процедуры регулируют две группы норм. Закон № 176-V запрещает должнику сделки вне обычных коммерческих операций, а сама реабилитация прекращается, если новые обязательства, возникшие после её применения, превысили 20% кредиторской задолженности на дату решения суда. Эта норма фактически требует, чтобы операционная деятельность в период реабилитации финансировалась без существенного нового долга, поэтому дефицит денежного потока приходится закрывать главным образом за счёт сокращения издержек и высвобождения средств из активов.
Трудовой кодекс допускает расторжение трудовых договоров при сокращении численности или штата и при снижении объёма производства, связанном с ухудшением экономического положения работодателя. В первом случае работника уведомляют не менее чем за один месяц, во втором не менее чем за 15 рабочих дней, а компенсация составляет соответственно один и два средних месячных заработка. Сроки уведомления задают минимальный интервал между решением о сокращении и его эффектом в денежном потоке.
Часть рычагов стабилизации закон № 176-V прямо включает в перечень реабилитационных мер. Продажа имущества, финансовый лизинг и факторинг позволяют высвободить деньги из активов и дебиторской задолженности, а прочие меры, которых закон не перечисляет, связаны с перестройкой операционной модели и бизнес-процессов предприятия. Особенности такой работы на приобретённых промышленных активах разобраны в материале об операционном развороте (на английском языке).
Перестройка управления должником
В реабилитации вопрос о том, кто управляет компанией, решает собрание кредиторов. Оно вправе оставить управление органам должника или передать его реабилитационному управляющему, которого собрание выбирает из реестра. Закон № 259-VIII с 19 марта 2026 года наделил уполномоченный орган правом отстранять реабилитационных и банкротных управляющих, а также временного управляющего, назначенного этим органом.
Одновременно государство усиливает ответственность собственников и руководителей обанкротившихся компаний. По данным органов государственных доходов, на август 2025 года к субсидиарной ответственности накопленным итогом привлечено 2 245 учредителей и должностных лиц. В 2024 и 2025 годах по результатам анализа должников возбуждено не менее 44 уголовных дел о преднамеренном банкротстве. Сделки, совершённые должником в течение трёх лет до возбуждения дела, могут быть признаны недействительными, и решения менеджмента предбанкротного периода после открытия процедуры проходят проверку управляющим.
Если собрание кредиторов оставляет управление органам должника, кредиторы ожидают, что собственник обеспечит команду, способную исполнять план под их контролем. В ряде случаев эту функцию на переходный период выполняет временное руководство компанией с полномочиями, согласованными с собственником. Закон связывает перечисленные меры между собой, поскольку реструктуризация долга, сокращение издержек и порядок управления должником входят в единый план реабилитации, который согласуют кредиторы и утверждает суд.
Почему стабилизация до банкротства удаётся редко
Статистику процедур несостоятельности раскрывает Комитет государственных доходов Министерства финансов (КГД), и последние сводные показатели, которые комитет приводил публично, относятся к 2022 году. Реабилитационная процедура была применена к 52 налогоплательщикам в 2020 году и к 93 в 2022 году, а цель восстановления платёжеспособности была достигнута в 37 из 64 завершённых в 2022 году реабилитаций. Последний показатель относится к одному календарному году и не показывает ни судьбу незавершённых дел, ни устойчивость платёжеспособности после выхода из процедуры.
Банкротство оставалось значительно более массовым исходом для неплатёжеспособного бизнеса. По оценке КГД, такую процедуру ежегодно завершали около 1 500 компаний, а удельный вес погашенной в ней задолженности составил около 3% при нераскрытой базе расчёта. Число начатых реабилитаций и число завершённых банкротств напрямую несопоставимы, однако даже с этой оговоркой масштаб двух процедур различался более чем на порядок, а кредиторы в банкротстве возвращали лишь малую часть требований.
За 2023 и последующие годы КГД публикует в разделе «Реабилитация и банкротство» перечни должников, по которым вступили в силу решения о банкротстве, реабилитации и ликвидации без банкротства, однако сводных показателей, сопоставимых с данными 2022 года, в открытых публикациях не найдено. По регистру Бюро национальной статистики (БНС) на 1 апреля 2026 года, в процессе банкротства и ликвидации находились 4 103 юридических лица, а в первом полугодии 2026 года из реестра выбыло около 19 600 компаний. Обе цифры относятся к прекращению деятельности и не отражают, сколько компаний прошли через процедуры стабилизации.
Судебная реабилитация в Казахстане оставалась исключением, и большая часть объяснений заложена в устройстве самих процедур. Стабилизацию до банкротства сдерживают три причины, две из которых связаны с реабилитацией, а третья с банковским регулированием. Первая касается того, кто и когда может запустить процедуру, поскольку реабилитацию вправе инициировать должник или кредитор, за исключением налогового органа, государственных органов и юридических лиц с участием государства, а после отказа суда повторное заявление должника по статье 48 закона принимается только по истечении двух лет.
Вторая причина заключается в порядке голосования кредиторов по плану реабилитации. По статье 26-1 законаплан считается согласованным, если за него одновременно подано большинство голосов кредиторов второй очереди, куда в предусмотренных законом случаях входят залоговые кредиторы, и большинство голосов кредиторов четвёртой очереди с прочими гражданско-правовыми требованиями. Механизма, который позволял бы утвердить план при несогласии одной из очередей, в действующей редакции закона не найдено. Несогласного кредитора дополнительно защищает правило, по которому суд отказывает в утверждении плана, если голосовавший против получит меньше, чем при банкротстве.
Третья причина лежит за пределами законодательства о несостоятельности, в новом Законе «О банках и банковской деятельности» от 16 января 2026 года. Его статья 61 закрепляет за физическими лицами право обратиться в банк за изменением условий займа. Для юридических лиц решение о реструктуризации по статье 62определяется внутренней политикой банка по работе с проблемными активами. Общий контекст этих изменений рассмотрен в материале о реформе банковского регулирования в Казахстане (на английском языке).
Вторая причина вместе с требованием единогласия для соглашения о реструктуризации создаёт проблему несогласного меньшинства, при которой один кредитор или одна очередь способны заблокировать план, поддержанный остальными. Этот вывод следует из сопоставления норм, а прямо в законе он не сформулирован. Для компании с рассредоточенным долгом от этого риска зависит, пойдёт ли стабилизация через переговоры или через суд.
Помимо правовых причин, в Казахстане ограничена и внешняя поддержка компаний, оказавшихся в трудном финансовом положении. Открытые программы Фонда развития предпринимательства «Даму» ориентированы в основном на финансирование роста, а не на проблемных заёмщиков. Накопленный объём программ фонда на 31 августа 2026 года составил около 17,2 трлн тенге, и фонд предлагает гарантии до 85% при нехватке залога и субсидирование 40% номинальной ставки. Специальных программ рефинансирования или реструктуризации для заёмщиков, уже испытывающих трудности, на открытых страницах фонда не представлено, а Аграрная кредитная корпорация выделяет урегулирование проблемной задолженности в отдельную услугу без публичных параметров. Поэтому для большинства компаний внешними инструментами стабилизации остаются переговоры с банками в рамках их внутренней политики, налоговая отсрочка и судебные процедуры.
Заранее согласованная реструктуризация в проекте Программы развития рынка капитала
Предложение, направленное на решение проблемы несогласного меньшинства, появилось в рамках работы над Программой развития рынка капитала до 2030 года. В феврале 2026 года Президент поручил АРРФР и НБКразработать программу, а её проект с семью стратегическими направлениями и 35 инициативами был представлен на круглом столе в Алматы в начале сентября 2026 года. Одно из направлений посвящено защите прав инвесторов и кредиторов и включает механизм урегулирования корпоративных дефолтов.
Как пояснил заместитель председателя АРРФР Нуржан Турсунханов, процедура заранее согласованной реструктуризации состоит из пяти этапов. Должник готовит план и финансовую модель, согласует их с ключевыми кредиторами и проводит голосование, затем обращается в суд за временной защитой от индивидуальных взысканий, после чего суд в ускоренном порядке проверяет соблюдение процедур и утверждает план. Голосование проводится по классам кредиторов, и план считается поддержанным при согласии около 75% стоимости требований в классе.
Первое отличие модели от действующих процедур касается последствий утверждения плана. План становится обязательным для всех кредиторов, включая несогласное меньшинство, при условии, что каждый из таких кредиторов получит не меньше, чем при ликвидации компании. Кроме того, предлагается возможность утвердить план даже при несогласии отдельных классов кредиторов, однако условия такого межклассового утверждения в опубликованных материалах не раскрыты.
Модель дополняют три институциональные меры, которые обсуждаются в рамках той же программы. Предлагается создать специализированные судебные составы по делам о несостоятельности с перспективой выделения отдельных судов, ввести признание иностранных процедур несостоятельности на основе Типового закона Комиссии Организации Объединённых Наций по праву международной торговли (ЮНСИТРАЛ) и развивать институт доверительного управляющего по облигациям. По данным ЮНСИТРАЛ, Казахстан, как и другие страны Центральной Азии, Типовой закон о трансграничной несостоятельности пока не принимал.
На 30 сентября 2026 года модель остаётся элементом одного из направлений проекта программы, а утверждение самой программы в доступных официальных документах не подтверждено. Проект закона «О рынке капитала» вынесен на публичное обсуждение до 5 октября 2026 года и, по заявлению председателя АРРФР, будет внесён в Курултай до конца года, но механизм реструктуризации в опубликованных обзорах законопроекта не упоминается. В релизе АРРФР от 15 сентября 2026 года механизм упомянут повторно, но без указания порога.
По сравнению с действующими нормами модель меняет также правило принятия решения. Вместо единогласия для соглашения о реструктуризации задолженности и большинства в двух очередях для плана реабилитации решение предлагается принимать квалифицированным большинством по классам. Часть сопутствующих элементов в казахстанском праве уже существует, включая рассмотрение дел о несостоятельности специализированными межрайонными экономическими судами, институт представителя держателей облигаций и защиту несогласного кредитора в реабилитации.
Из контекста программы следует, что механизм рассчитан прежде всего на эмитентов облигаций и компании с долгом перед несколькими банками, где число кредиторов делает единогласие труднодостижимым. Этот вывод опирается на мандат АРРФР и логику программы, тогда как в самом предложении круг должников не определён. Для компаний с одним или двумя кредиторами проблема несогласного меньшинства стоит менее остро, поскольку единогласие в таком случае достижимо и в рамках действующей процедуры реструктуризации задолженности.
Порог в 75% в международной практике
Порог около 75% соответствует верхней границе, установленной в праве ЕС, и порогу, действующему в Великобритании. Директива ЕС 2019/1023 о превентивной реструктуризации обязывает государства устанавливать требуемое большинство в классе кредиторов не выше этой доли суммы требований и допускает межклассовое утверждение плана. В Великобритании с 26 июня 2020 года действует план реструктуризации, который считается одобренным классом кредиторов при поддержке трёх четвертей стоимости требований голосующих кредиторов этого класса. К 30 июня 2026 года в Англии и Уэльсе зарегистрировано 60 таких плановза шесть лет действия процедуры.
В США план по главе 11 Кодекса о банкротстве считается принятым классом, если за него проголосовали кредиторы, на которых приходится не менее двух третей суммы требований и более половины числа проголосовавших, а голоса, собранные до обращения в суд, засчитываются. В России решение об обращении в суд с ходатайством о введении финансового оздоровления принимается большинством от общего числа голосов кредиторов без деления на классы, а сама процедура, близкая по назначению к казахстанской реабилитации, длится не более двух лет.
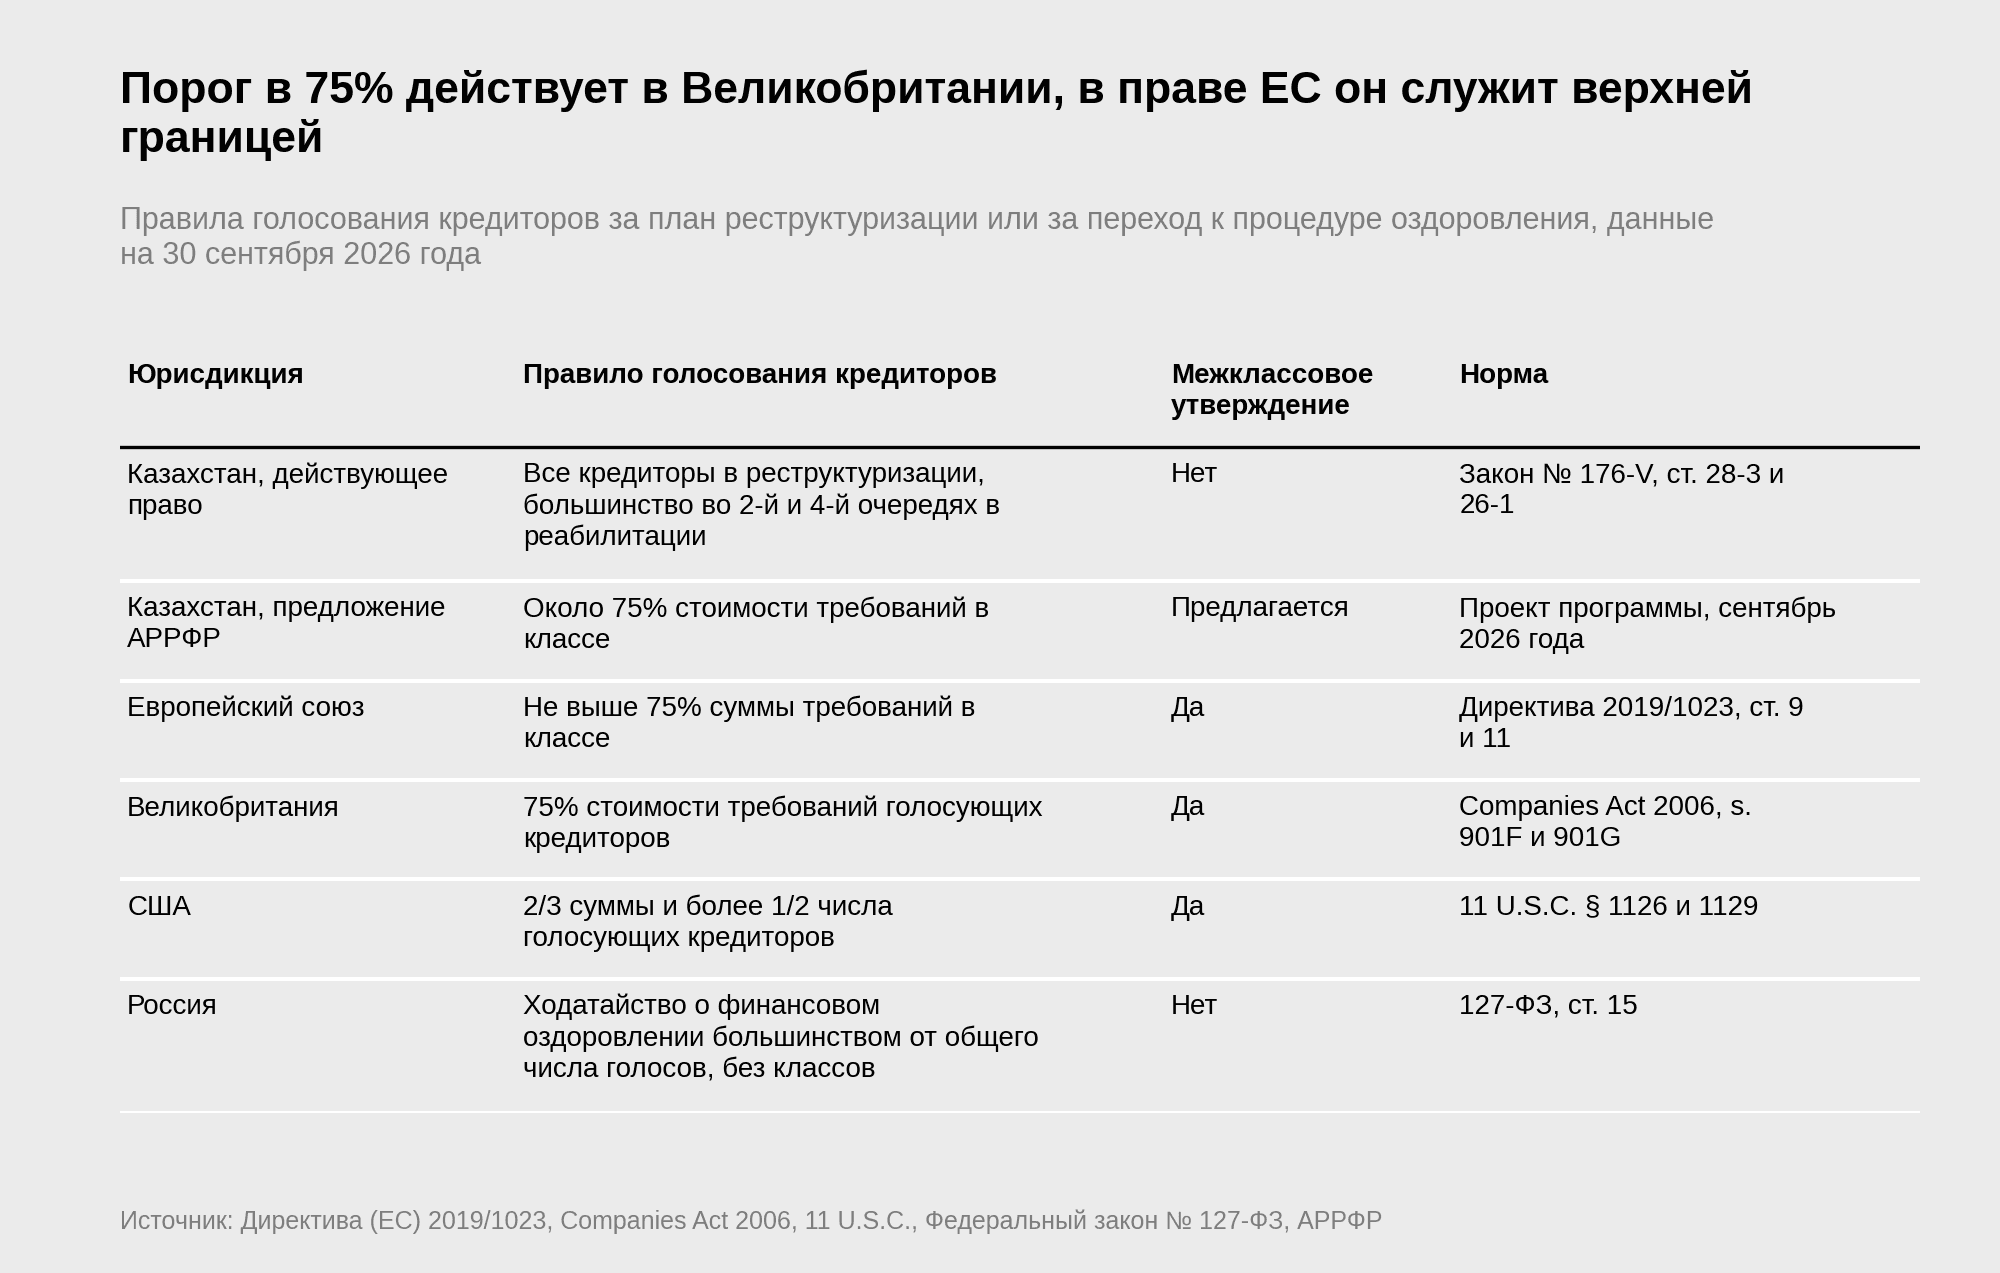
Источник: Директива (ЕС) 2019/1023, Companies Act 2006, разделы 901F и 901G, Кодекс США о банкротстве, разделы 1126 и 1129, закон Казахстана о реабилитации и банкротстве, предложение АРРФР
Из таблицы следует, что предлагаемый в Казахстане порог находится в верхней части международного диапазона. Защита несогласного кредитора на уровне ликвидационной стоимости в предложении названа, а условия межклассового утверждения пока не раскрыты, поэтому говорить о совпадении защит с зарубежными режимами преждевременно. Зарубежный опыт применения этих механизмов на Казахстан напрямую не переносится, поскольку их результат зависит от судебной практики, структуры кредиторов и развитости рынка облигаций. Прямых сопоставлений по этим параметрам между Казахстаном и названными юрисдикциями в открытых источниках не обнаружено.
Факторы спроса на реструктуризацию до 2031 года
Ближайшую динамику проблемной задолженности можно оценить по данным текущего года. За семь месяцев 2026 года неработающие займы бизнеса выросли на 121 млрд тенге, и при сохранении этого темпа по итогам года их объём составит около 711 млрд тенге. Оценка получена линейной экстраполяцией, при которой прирост с января по июль пересчитан на двенадцать месяцев и добавлен к уровню начала года в 504 млрд тенге, а на графике она обозначена как расчёт Tretiakov Consulting.
Эта оценка не учитывает факторов, которые способны как замедлить, так и ускорить рост неработающих займов. В июле 2026 года портфель кредитов бизнесу сократился на 0,7%, что может затруднить рефинансирование, а снижение базовой ставки с сентября уменьшает стоимость нового финансирования. Официальных прогнозов неработающих займов, дефолтов и банкротств до 2031 года найти не удалось, и дальнейшая динамика описывается через макроэкономические факторы.
По прогнозу НБК, опубликованному 4 сентября 2026 года, инфляция по итогам текущего года составит от 9 до 11%, а в следующие два года продолжит замедляться и к 2028 году приблизится к целевому уровню 5%. Международный валютный фонд (МВФ) в апрельском прогнозе ожидает достижения этого уровня только к 2030 году. Вместе оба прогноза задают границы диапазона, в котором может двигаться инфляция в ближайшие годы.
Участники рынка в макроэкономическом опросе НБК ожидают снижения базовой ставки до 13% к концу 2027 года и до 10,5% к концу 2028 года. Эти ожидания не являются прогнозом регулятора и лишь описывают сценарий, при котором стоимость рефинансирования для компаний постепенно уменьшается. Ближайшее решение по базовой ставке НБК запланировано на 23 октября 2026 года.
Оценки темпов экономического роста на ближайшие годы также заметно расходятся. Правительство в прогнозе социально-экономического развития на период с 2027 по 2029 год закладывает среднегодовой рост выше 5%, тогда как МВФ ожидает замедления до уровня от 3,3 до 3,6% в 2028 и последующих годах. При сроках соглашений о реструктуризации до трёх лет и планов реабилитации до пяти лет этот диапазон задаёт макроэкономический фон, на котором компаниям предстоит погашать реструктурированные обязательства.
Ближайшие события в правовой и регуляторной среде известны, но различаются по статусу. Уже 5 октября 2026 года НБК представит Отчёт о финансовой стабильности за 2025 год, а с 21 октября вступает в силу норма принятого Закона № 352-VIII о погашении налоговой задолженности в реабилитации равными долями. В четвёртом квартале ожидаются внесение проекта закона «О рынке капитала» и решение о целевой модели Фонда проблемных кредитов, а Концепция развития финансового сектора до 2030 года предусматривает совершенствование механизмов банкротства и реабилитации заёмщиков без количественных целей в изученной части документа.
Что определяет выбор инструмента стабилизации
Исход кризиса для казахстанского предприятия во многом решается ещё до судебной стадии. Данные НБК показывают, что финансовое ухудшение у будущих банкротов заметно за несколько лет, тогда как банк и закон фиксируют проблему по просрочке, когда выбор компании уже сужен правами кредиторов. Главную роль в итоге играют жизнеспособность бизнеса, структура его кредиторов и момент, когда компания начинает их оценивать.
Компания с небольшим числом кредиторов может стабилизировать деятельность через соглашение о реструктуризации задолженности, которое даёт отсрочку, прощение части долга и снятие ограничений по счетам, но требует согласия каждого кредитора. При рассредоточенном долге, когда согласия всех кредиторов достичь нельзя, остаётся судебная реабилитация, доступ к которой в 2026 году сужен, а публичная статистика её итогов ограничена отдельными годами. Модель заранее согласованной реструктуризации с порогом около 75% должна заполнить промежуток между этими двумя ступенями, однако на 30 сентября 2026 года она остаётся предложением регулятора.
Действующий и предлагаемый подходы к реструктуризации различаются также объектом защиты. Реабилитация защищает компанию от кредиторов на время процедуры, тогда как заранее согласованная реструктуризация защищает прежде всего соглашение большинства кредиторов от несогласного меньшинства. Если механизм будет принят, центр тяжести антикризисного управления ещё сильнее сместится в период до обращения в суд, когда решающими станут качество финансовой модели и время, которое компания оставила себе на переговоры с кредиторами.
Tretiakov Consulting сопровождает собственников и советы директоров в Казахстане при стабилизации бизнеса, управлении обязательствами и переговорах с кредиторами, и обсудить ситуацию конкретной компании можно через страницу контактов.
Наши инсайты