Илья Третьяков
Управляющий партнер

Казахстанский бизнес проходит период, когда собственники, структура капитала и стратегия многих компаний меняются одновременно. В 2025 году валовой приток прямых иностранных инвестиций составил 20,5 млрд долларов, инвестиции в основной капитал выросли на 13%, а крупные горнодобывающие и телекоммуникационные активы перешли к новым владельцам в сделках стоимостью более миллиарда долларов. Государство тем временем реализует План оптимизации квазигосударственного сектора, который охватывает около 500 объектов для передачи в конкурентную среду и реорганизации.
В такие периоды стоимость компании во многом определяется тем, кто управляет ею в первые месяцы после сделки, смены стратегии или падения результатов. Интерим-менеджмент в Казахстане даёт собственнику опытного руководителя, который принимает управление в течение нескольких дней или недель, работает по мандату с измеримыми целями и отвечает за финансовый результат. Как правило, такой управленец уже проводил компании через похожие изменения и приходит именно под эту задачу, а не на годы вперёд.
Для собственников и инвесторов, которые работают в Казахстане, временное управление решает сразу три экономические задачи. Оно сохраняет выручку, маржу и ключевых людей, пока идёт поиск постоянной команды, ускоряет изменения, ради которых затевались сделка или реструктуризация, и позволяет передать преемнику уже управляемую компанию. За 2025 год быстрее всего росло число компаний с китайским и узбекским капиталом, и каждой новой компании с первого дня нужен руководитель, который выстроит её работу.
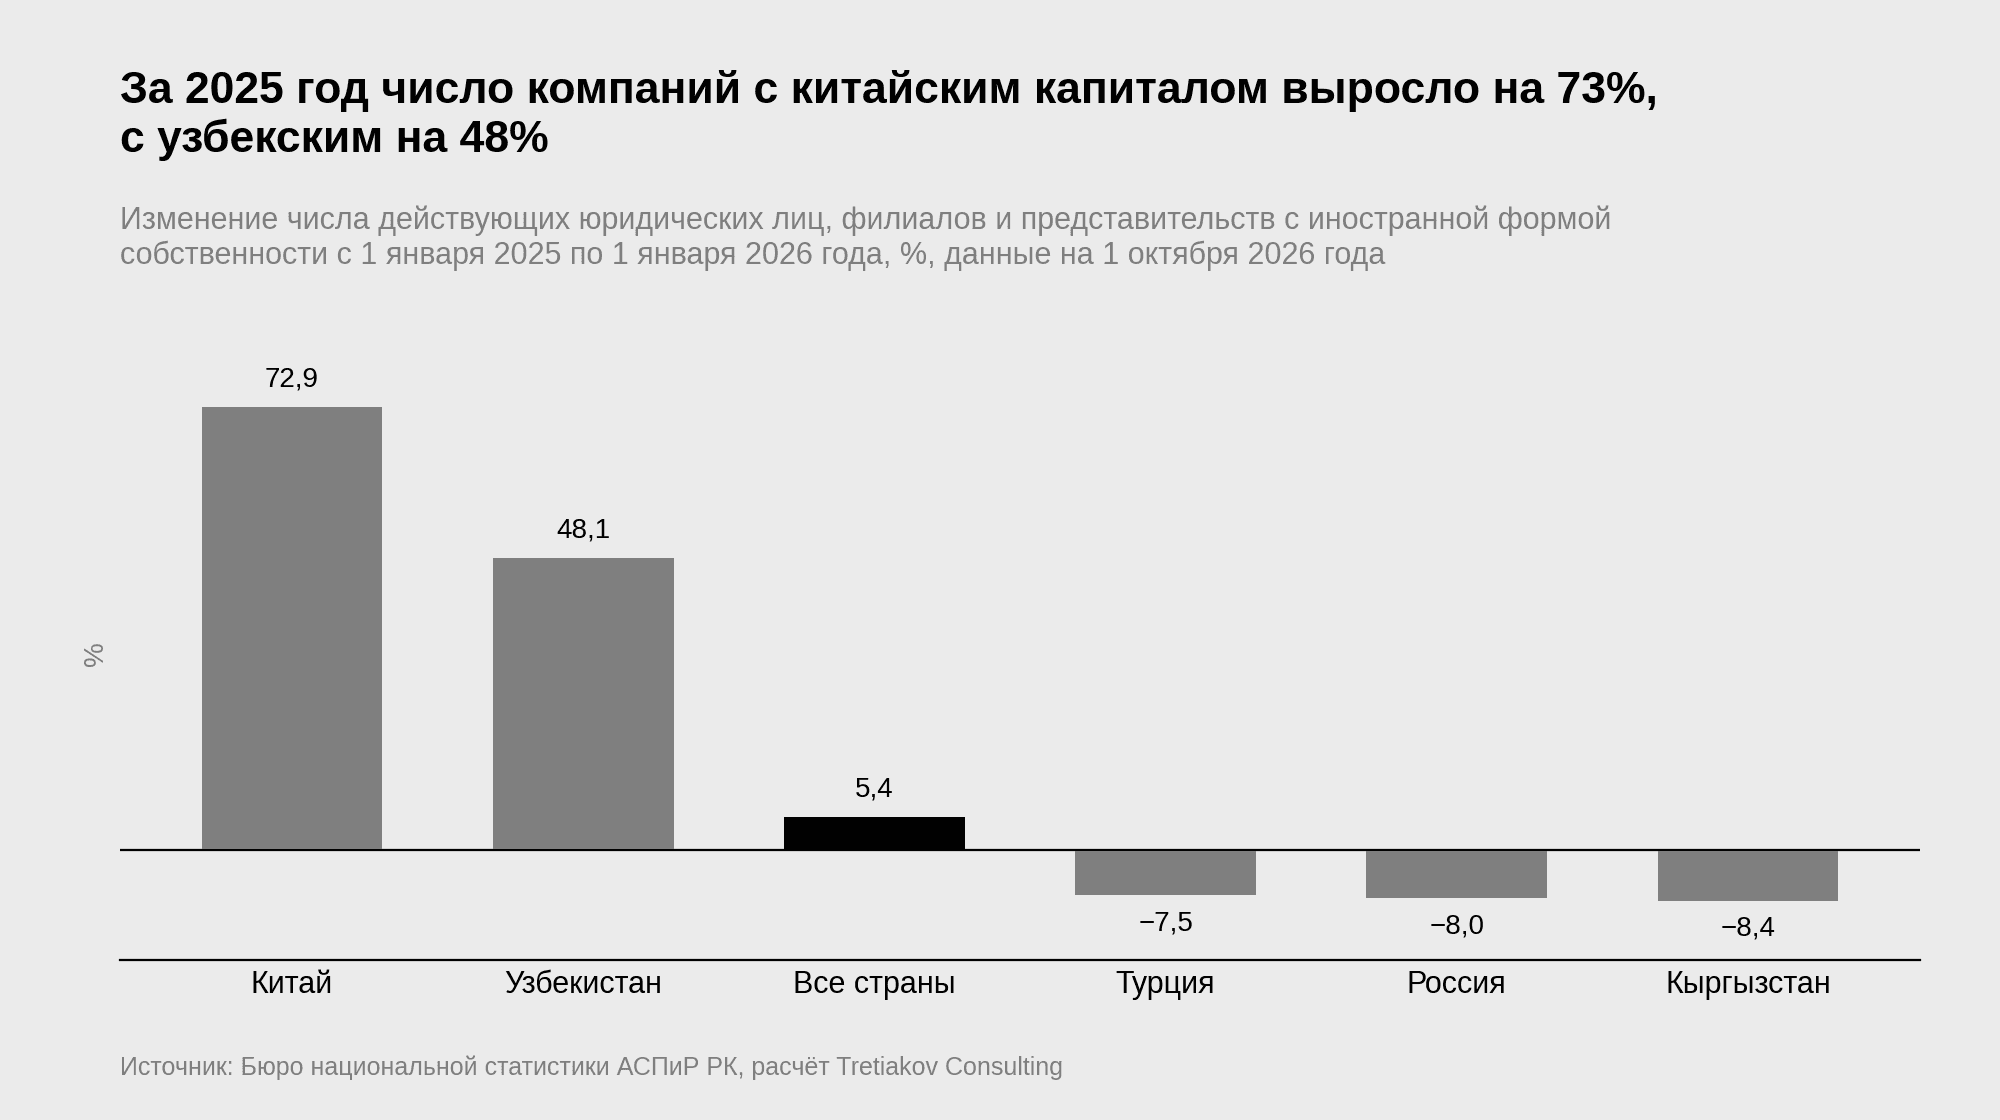
Источник: Бюро национальной статистики, юридические лица с иностранной формой собственности на 1 января 2026 года и на 1 января 2025 года, расчёт Tretiakov Consulting
Во что собственнику обходится пауза в управлении
Сделка создаёт стоимость, когда покупатель быстро берёт актив под управление и выполняет план, ради которого заплатил премию. Исследования, обобщённые в Harvard Business Review, оценивают долю слияний и поглощений, которые не достигают своих целей, в диапазоне от 70 до 90%. Сделки сопровождает и отток управленцев, ведь купленные компании ежегодно теряют не менее 21% руководителей, что более чем вдвое выше обычного уровня, и такой отток продолжается как минимум десять лет.
Скорость интеграции купленного бизнеса прямо превращается в деньги собственника и инвесторов. Если компания получает целевую синергию в течение двух лет после закрытия сделки, вероятность её успеха в 2,6 раза выше, а доходность для акционеров на 40% больше, чем при сроке свыше четырёх лет. Дорого обходится и вынужденная смена генерального директора, которая в крупной публичной компании в среднем уносит 1,8 млрд долларов акционерной стоимости по сравнению с плановой преемственностью.
Похожая закономерность действует в программах трансформации, которые компании запускают после смены стратегии или собственника. По опросу руководителей крупных компаний, 88% трансформаций не достигают первоначальных целей, а смена генерального директора в середине программы связана с вероятностью успеха на 11 процентных пунктов ниже. Если же новый генеральный директор, приглашённый со стороны, приходит к старту программы роста, её шансы на успех повышаются на 10 процентных пунктов. Практический вывод для собственника состоит в том, что руководитель изменений должен появиться до старта программы и оставаться до достижения её ключевых результатов, а передачу дел постоянной команде нужно планировать заранее.
Что получает собственник от временного руководителя
Интерим-менеджер принимает полномочия первого лица, финансового или операционного директора либо главы дочерней компании на срок решения конкретной задачи. В отличие от консультанта он сам принимает решения и отвечает за их исполнение, а в отличие от операционного сопровождения получает полномочия исполнительного органа. Такой формат даёт собственнику и действующему менеджменту пять ощутимых преимуществ.
Компания не теряет месяцы управления, пока ищет и вводит в должность постоянного руководителя.По оценке, опубликованной Немецким объединением интерим-менеджмента, поиск руководителя высшего звена занимает от трёх до шести месяцев, а большинству вновь назначенных топ-менеджеров нужно значительно больше 90 дней, чтобы выйти на полную продуктивность. Временный управленец приступает к работе в течение нескольких дней, а при постоянном найме полноценное управление появляется не раньше чем через полгода (расчёт Tretiakov Consulting).
Собственник получает опыт, проверенный на похожих задачах, без обучения на ошибках компании.Средний стаж британских интерим-менеджеров в этой роли составляет 10,8 года, а 38% назначений приходится на уровень высшего руководства (опрос Института интерим-менеджмента 2026 года). Для конкретного мандата выбирают кандидата, который уже проводил реструктуризацию, интеграцию или запуск нового бизнеса.
Изменения даются компании легче, чем при опоре только на штатную команду. В опросе заказчиков в Германии, Австрии и Швейцарии 82% ответили, что независимые интерим-менеджеры проводят изменения легче штатных руководителей, а 72% довольны сотрудничеством (исследование рынка 2026 года).
Акционеры и действующий менеджмент сохраняют фокус на стратегии и текущем бизнесе. Крупная программа изменений получает отдельного руководителя с понятной ответственностью, а такие программы, по данным о результатах трансформаций, достигают на 24% больше запланированного результата.
Компания платит только за тот период, когда опытный руководитель действительно нужен. Средняя дневная ставка временного руководителя в Германии составляет 1 367 евро, после завершения мандата у компании не остаётся долгосрочных обязательств, и лишь примерно каждый двадцатый такой специалист затем переходит в штат заказчика (данные того же исследования). По самооценке интерим-менеджеров, опрошенных одним из немецких провайдеров, каждый евро их гонорара в среднем приносит заказчику 5,82 евро эффекта (исследование 2025 года).
Результат закрепляется в мандате, где собственник фиксирует цель в деньгах и операционных показателях, срок с контрольными точками и план передачи дел. Это может быть восстановление ликвидности за два квартала, вывод нового производства на проектную мощность или завершение интеграции к заданной дате. Совет директоров оценивает работу временного руководителя по этим показателям так же строго, как работу постоянного менеджмента.
Где временный руководитель особенно нужен казахстанским компаниям
Реструктуризация и восстановление платёжеспособности
Чем раньше компания, теряющая ликвидность, переходит к реструктуризации, тем больше стоимости удаётся сохранить. До обращения в суд все решения остаются за собственником, и опытный антикризисный руководитель может сразу взять под контроль денежный поток, затраты и переговоры с банками. В банкротстве полномочия переходят к банкротному управляющему, а в реабилитации с назначением реабилитационного управляющего органы должника отстраняются от руководства компанией (Закон о реабилитации и банкротстве).
Казахстанская практика показывает, насколько дороже собственнику и кредиторам обходится запоздалое вмешательство. По данным Комитета государственных доходов, в 2022 году цели достигли 58% завершённых реабилитаций, тогда как в банкротстве было погашено лишь 3% задолженности (статистика Комитета). По оценке Всемирного банка на данных 2019 года, кредиторы казахстанской компании в банкротстве возвращают около 40 центов на каждый доллар требований (профиль Казахстана в Doing Business).
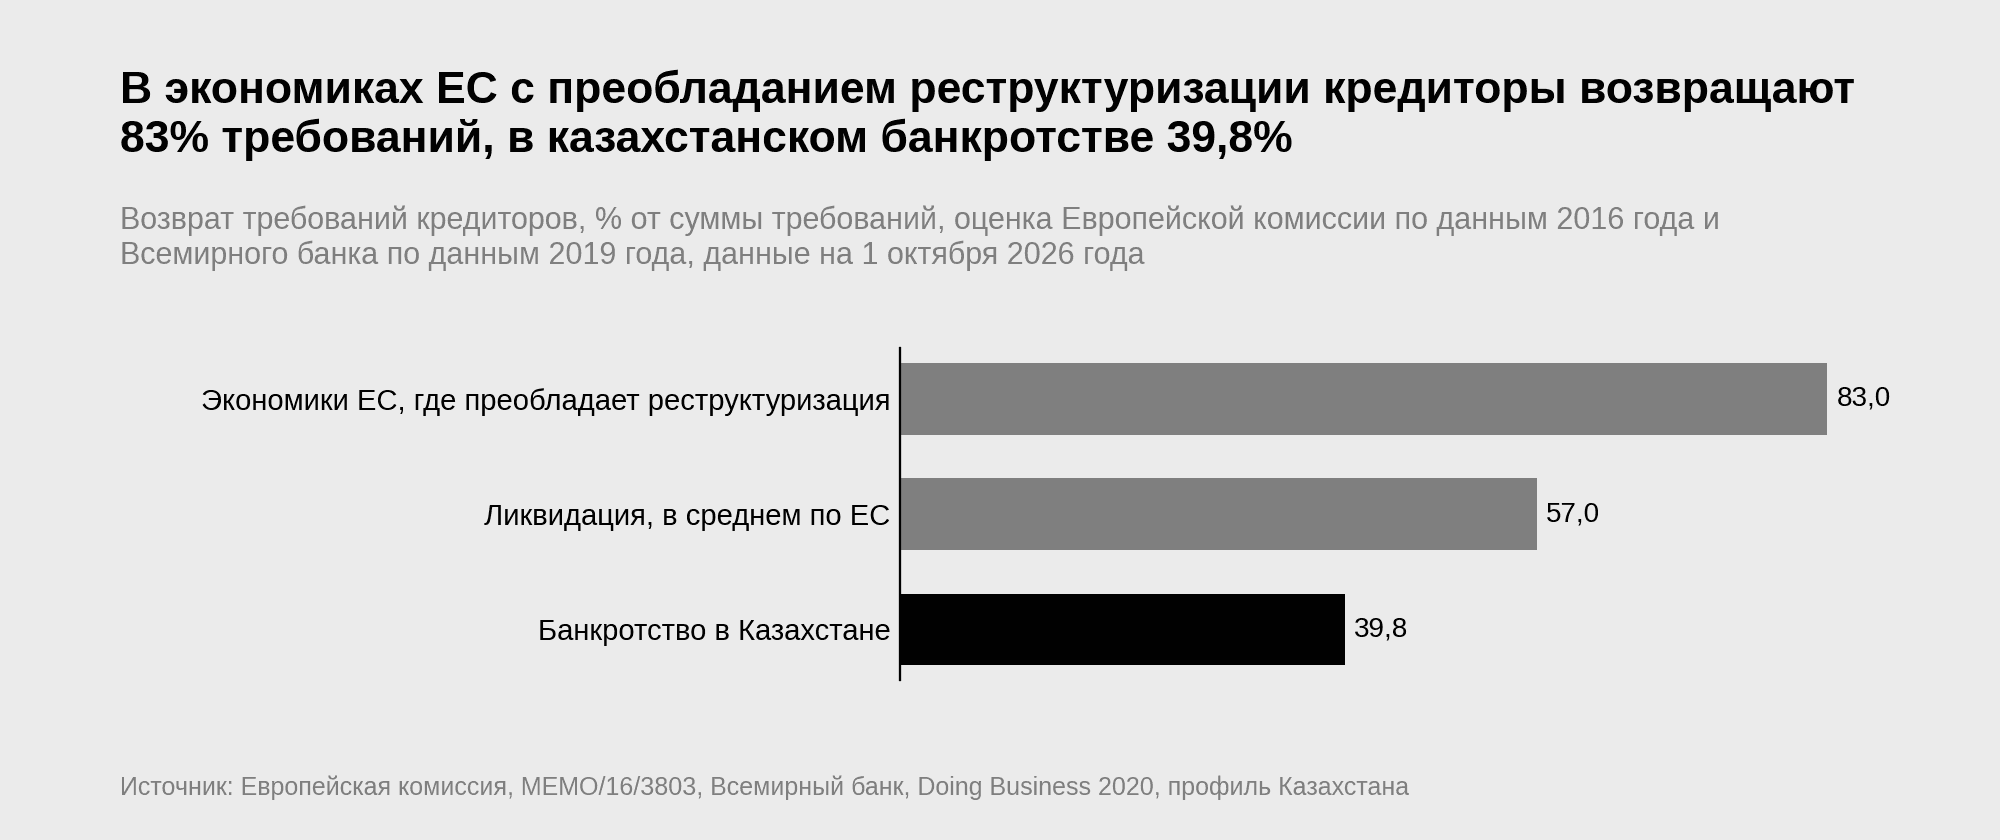
Источник: оценка Европейской комиссии, профиль Казахстана в Doing Business 2020
В такой ситуации антикризисное управление и реструктуризация начинаются с полного контроля над денежным потоком компании. В первые недели временный руководитель строит прогноз движения денег, останавливает убыточные операции и договаривается с кредиторами о новом графике платежей. Так собственник сохраняет и бизнес, и возможность самому выбрать дальнейший путь компании.
Смена собственника и интеграция после сделки
Крупные казахстанские активы переходят к стратегическим инвесторам, в том числе иностранным. В 2025 году горнодобывающая компания из Китая договорилась о покупке золоторудного актива за 1,2 млрд долларов, катарский инвестор приобрёл мобильного оператора за 1,1 млрд долларов, а в 2026 году 39,3% крупной горно-металлургической группы перешли к новому акционеру. Новый владелец часто обновляет и руководство, как это произошло в одной из крупнейших медных компаний страны.
Для покупателя ключевым документом после закрытия становится план первых ста дней. Временный руководитель берёт актив под контроль в день перехода прав, удерживает ключевых людей, выстраивает отчётность по стандартам нового владельца и запускает программу синергий. Так интеграция бизнеса после сделкиначинается без паузы на поиск постоянного директора.
Трансформация квазигосударственного сектора
Государство последовательно сокращает своё присутствие в экономике и передаёт активы частным владельцам. По итогам завершившегося в 2025 году Комплексного плана приватизации в конкурентную среду передано 402 объекта на 977,2 млрд тенге (отчёт Комитета государственного имущества), а по новому Плану оптимизации к июню 2026 года мероприятия завершены по 42 объектам (ход реализации плана). Указ Президента № 542 поручает завершить массовую приватизацию до 31 декабря 2028 года (текст указа), поэтому основная часть передач ещё впереди.
Крупнейшие государственные холдинги при этом наращивают инвестиции и повышают требования к эффективности. Активы под управлением фонда «Самрук-Қазына» за 2025 год выросли до 88 млрд долларов, а капитальные вложения группы на 2026 год запланированы в объёме 5,3 трлн тенге, почти вдвое больше, чем годом ранее (итоги Фонда). В феврале этого года Президент указал на необходимость пересмотреть структуру компаний, перегруженных избыточными управленческими кадрами, и Фонд объявил о сокращении административного персонала группы на 10%.
Для советов директоров это означает спрос на руководителей, способных провести реорганизацию, сократить затраты и при этом выполнить инвестиционную программу. Временный руководитель закрывает период между решением о реорганизации и назначением постоянного первого лица, а совет сохраняет контроль над менеджментом на всём этом отрезке. Тот же формат применим и для покупателей приватизированных активов в первые месяцы после покупки.
Инвестиционные проекты и запуск производств
Частные инвестиции в основной капитал в первом полугодии 2026 года выросли на 21,4%, а Концепция инвестиционной политики ставит целью довести вложения в основной капитал до 23% валового внутреннего продукта к 2029 году (текст Концепции). Каждый крупный проект проходит этапы строительства, запуска и выхода на проектную мощность, и любая задержка на этих этапах сразу отражается на окупаемости. Временный руководитель проекта отвечает за сроки, бюджет и набор команды, а после выхода на плановые показатели передаёт управление инвестиционным проектом постоянной операционной команде.
Новая дочерняя компания и внезапный уход первого лица
Капитал из Китая, Узбекистана и стран Персидского залива быстро наращивает присутствие в Казахстане. Только из Объединённых Арабских Эмиратов и Катара за девять месяцев 2025 года поступило 2,6 млрд долларов инвестиций, а рост числа компаний с китайским и узбекским капиталом виден на графике в начале статьи. Каждой новой дочерней компании нужен первый руководитель, который сразу выстроит операции, отчётность перед материнской компанией и местную команду.
На старте эту роль выполняет временный директор, пока группа подбирает постоянного руководителя. Та же модель работает при внезапном уходе первого лица, когда компании нужно сохранить управляемость, выручку и ключевых клиентов на время поиска преемника. Во всех этих ситуациях интерим-менеджмент даёт собственнику руководителя с полномочиями исполнительного органа, который отвечает за результат наравне с постоянным директором.
Как временное управление устроено в мировой практике
В Европе временное управление давно стало самостоятельным рынком профессиональных руководителей. В Германии его объём в 2025 году достиг 2,67 млрд евро, а работают на нём более 14 тыс. интерим-менеджеров (исследование рынка 2026 года). Главными поводами для назначения там остаются реструктуризация и управление изменениями, а значительная часть мандатов связана с замещением вакантной руководящей должности.

Источник: исследование рынка Германии, Австрии и Швейцарии 2026 года, опрос Института интерим-менеджмента 2026 года, барометр France Transition за первое полугодие 2025 года
В Великобритании средняя продолжительность назначения составляет 10 месяцев, а средняя дневная ставка временного руководителя в частном секторе впервые превысила 1 000 фунтов стерлингов (опрос Института интерим-менеджмента). Во Франции самым востребованным форматом остаётся временное замещение руководителя на переходный период между уходом одного менеджера и приходом другого (барометр France Transition). Во всех трёх странах временного руководителя привлекают под задачу с понятным сроком и результатом, и те же задачи сейчас стоят перед казахстанскими компаниями.
Спрос на опытных руководителей до 2030 года
Рынок управленческих кадров в Казахстане уже испытывает дефицит опытных кандидатов. По данным крупнейшей площадки по поиску работы, число вакансий высшего и среднего менеджмента в 2025 году выросло на 22,2%, а число активных резюме лишь на 1,4%, и индекс конкуренции в этом сегменте находится в зоне дефицита соискателей (обзор рынка труда за 2025 год). По прогнозу Центра развития трудовых ресурсов, до 2030 года экономике потребуется 24 тыс. первых руководителей организаций и предприятий (прогноз потребности в кадрах).
Поток корпоративных событий, после которых компаниям нужен руководитель на переходный период, в ближайшие годы продолжится. Фонд в сентябре 2026 года подтвердил подготовку первичного публичного размещения (IPO) акций национальной компании «Қазақстан темір жолы» (КТЖ) до конца года (сообщение о планах IPO), а вторичное размещение акций Казахтелекома до 2029 года предусмотрено Планом оптимизации. IPO QazaqGaz рассматривается на 2026 и 2027 годы при условии либерализации цен на газ (сообщение о сроках размещения). Подготовка к размещению требует отчётности и корпоративного управления по стандартам публичного рынка, и на этом этапе временный финансовый директор может привести процессы компании в соответствие с требованиями инвесторов.
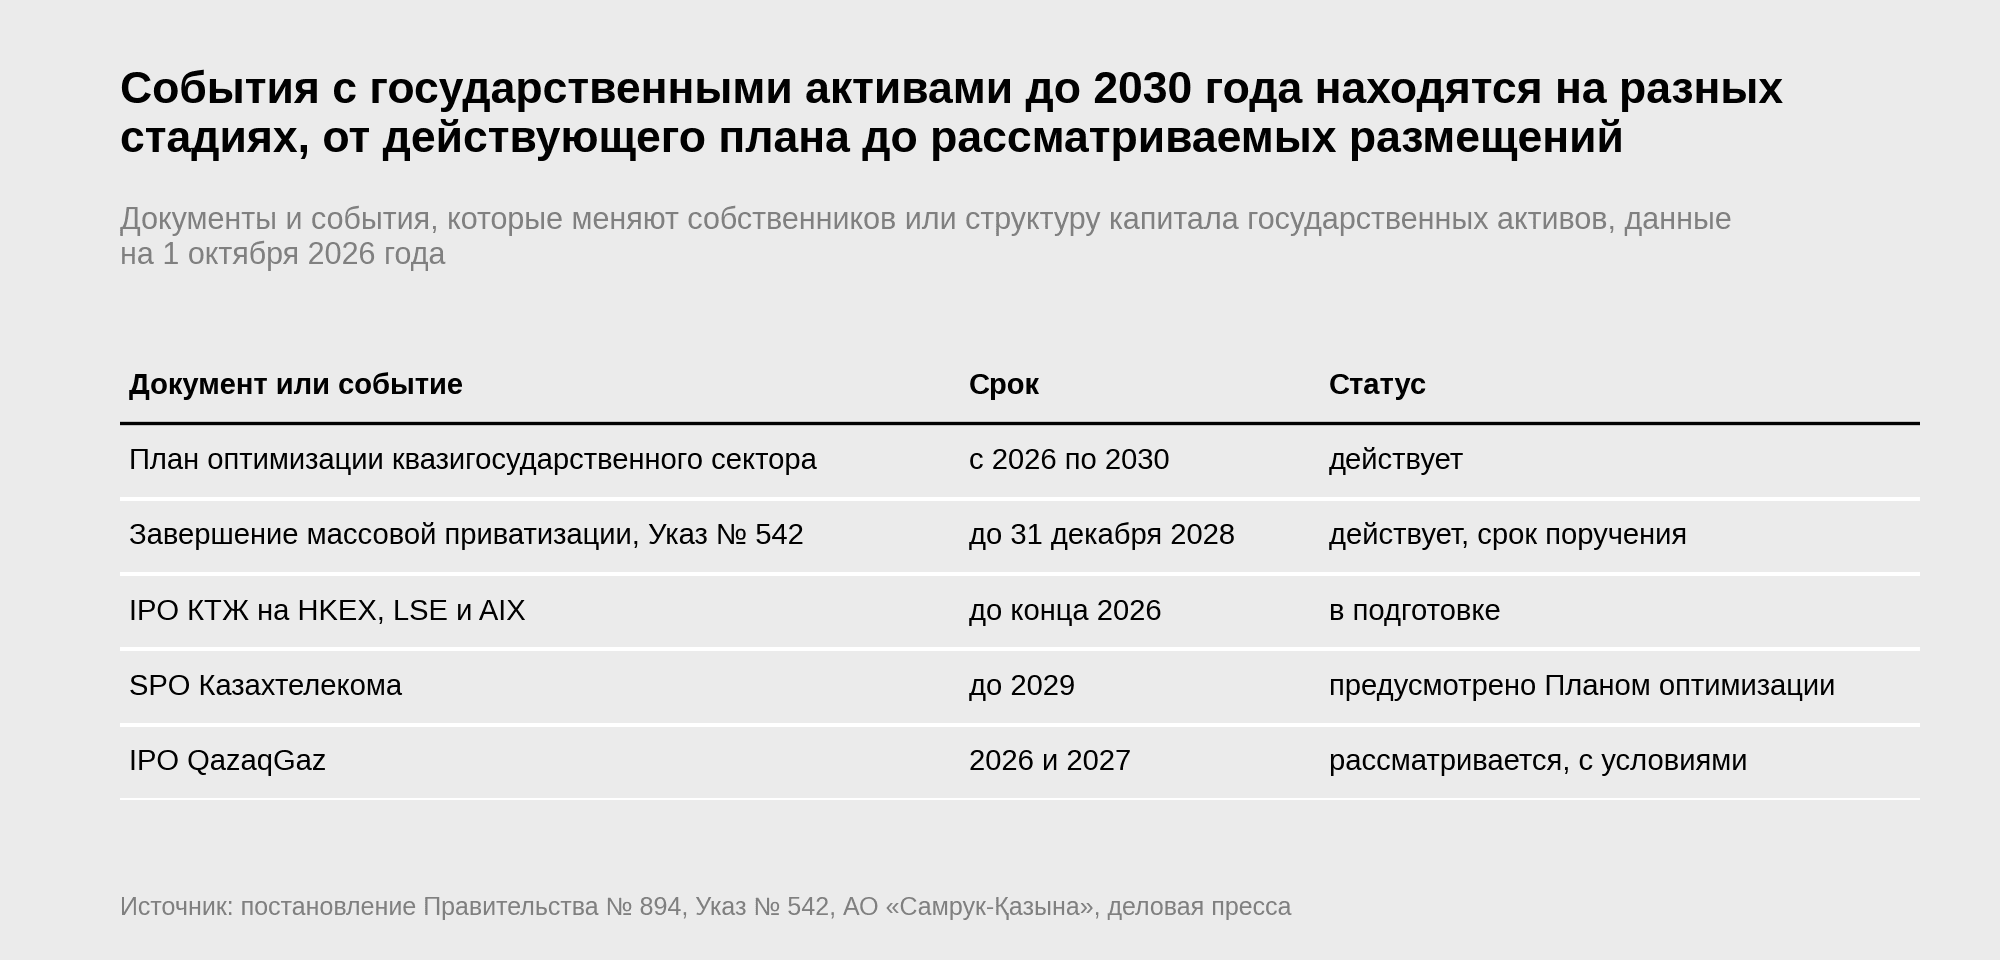
Источник: постановление Правительства № 894, Указ № 542, сообщение о сроках IPO КТЖ, сообщение о планах по Казахтелекому, сообщение о сроках IPO QazaqGaz
Как оформить назначение без потери времени
Процедуры назначения временного руководителя в Казахстане просты и занимают меньше времени, чем выбор кандидата. Временный генеральный директор назначается тем же органом и в том же порядке, что и постоянный, то есть общим собранием участников в товариществе с ограниченной ответственностью (закон о товариществах) или советом директоров в акционерном обществе, если иное не установлено законом или уставом (закон об акционерных обществах). Мандат, срок и условия выхода закрепляются в договоре, а досрочное прекращение полномочий по решению собственника является самостоятельным основанием расторжения трудового договора без обязательной компенсации (Трудовой кодекс). Дополнительное согласование нужно только в банках и других финансовых организациях, где кандидата согласует регулятор (закон о регулировании финансового рынка), и в национальных компаниях и организациях, полностью принадлежащих Фонду, где назначение согласует его правление (Закон о Фонде национального благосостояния).
Если лучшим кандидатом оказывается иностранный менеджер, миграционные процедуры не становятся ограничением. Первый руководитель компании со стопроцентным иностранным участием и его заместитель, первые лица филиалов и представительств, а также граждане государств Евразийского экономического союза работают без разрешения на трудоустройство (постановление Правительства № 1041, Закон «О миграции населения»). Сотрудника из компании группы, зарегистрированной в стране Всемирной торговой организации, можно направить по внутрикорпоративному переводу, разрешение на который выдаётся бесплатно за 8 рабочих дней (Правила № 279), а обычное разрешение оформляется около шести недель (расчёт Tretiakov Consulting).
Форма контракта влияет на налоговую нагрузку и выбирается до начала мандата. Доход руководителя по трудовому договору облагается индивидуальным подоходным налогом по ставке 10%, а к части годового дохода свыше 36,8 млн тенге в 2026 году применяется ставка 15% (Налоговый кодекс, расчёт Tretiakov Consulting по порогу кодекса). Если руководителя предоставляет иностранная компания по договору услуг, условия длительного назначения выбирают с учётом налога у источника выплаты и риска образования постоянного учреждения.
Когда собственнику выгоднее временный руководитель
Временный руководитель выгоднее постоянного найма, когда задача ограничена по времени, а цена промедления измеряется потерей выручки, синергии или стоимости компании. В Казахстане это прежде всего реструктуризация, интеграция после покупки или приватизации, трансформация квазигосударственных холдингов, запуск инвестиционного проекта и старт новой дочерней компании. Для таких задач привлечение руководителей высшего звена на период изменений даёт собственнику скорость, проверенный опыт и измеримый результат.
Экономическая логика решения сводится к сравнению двух величин, потерь за весь период без опытного руководителя и стоимости мандата. По ставкам немецкого рынка месяц полной занятости временного руководителя обходится примерно в 27 тыс. евро (расчёт Tretiakov Consulting), и если промедление стоит компании больше, назначение окупается ещё до завершения проекта. Постоянный наём остаётся правильной моделью для долгосрочной стратегии, а временное управление готовит для него основу, и подбор топ-менеджеров на постоянные позиции проходит уже в стабилизированном бизнесе.
Если на ключевую позицию в казахстанской компании нужен руководитель с полномочиями и ответственностью за результат, обсудите задачу с Tretiakov Consulting.
Наши инсайты