Илья Третьяков
Управляющий партнер
По мере роста компании потери всё чаще возникают не внутри отдельных функций, а в том, как организовано их взаимодействие. Задержки в принятии решений и передаче ответственности увеличивают продолжительность операционного цикла, связывают оборотный капитал и повышают стоимость ошибок. В условиях дорогого финансирования и усиления налогового контроля в Казахстане качество бизнес-процессов поэтому приобретает прямое финансовое значение.
Обрабатывающая промышленность Казахстана по итогам 2025 года создала 20.63 трлн тенге добавленной стоимости против 18.64 трлн тенге в горнодобывающей. За восемь месяцев 2026 года объём её производства вырос ещё на 8.4%, тогда как в добыче выпуск сократился на 4.3%. Добавленная стоимость в обработке создаётся по длинной цепочке закупок, производства, складирования, сбыта и расчётов, и вопрос в том, успевает ли сама цепочка меняться вслед за ростом объёмов.
Всемирный банк в оценке Business Ready 2025 отнёс процессные инновации фирм к областям, требующим улучшения. По иследованию предприятий 2024 года их внедрила меньшая доля казахстанских фирм, чем в среднем по Европе и Центральной Азии, причём внутри страны ниже всего у малых. В 2026 году эта особенность совпала с новыми налоговыми правилами и дорогими деньгами, и оптимизация бизнес-процессов в Казахстане стала вопросом налогового контроля и стоимости оборотного капитала. Новый Налоговый кодекс сохранил связь отгрузки, счёта-фактуры и склада с государственными системами и добавил обязательные шаги, в том числе отметку о зачёте налога на добавленную стоимость (НДС), так что ошибка на стыке подразделений отражается и в данных налогового органа.
Базовая ставка Национального Банка Республики Казахстан (НБК) после трёх снижений составляет 16.25%, а за вычетом годовой инфляции, равной в сентябре 9.3%, реальная базовая ставка близка к 7% (расчёт Tretiakov Consulting). На основе официальной статистики, норм Налогового кодекса и исследований Всемирного банка ниже разобрано, почему для компаний, работающих в Казахстане, потери на стыках подразделений стали дороже и заметнее. Отдельно показано, какие сквозные процессы эти изменения затрагивают в первую очередь и что известно об источниках эффекта их перестройки.
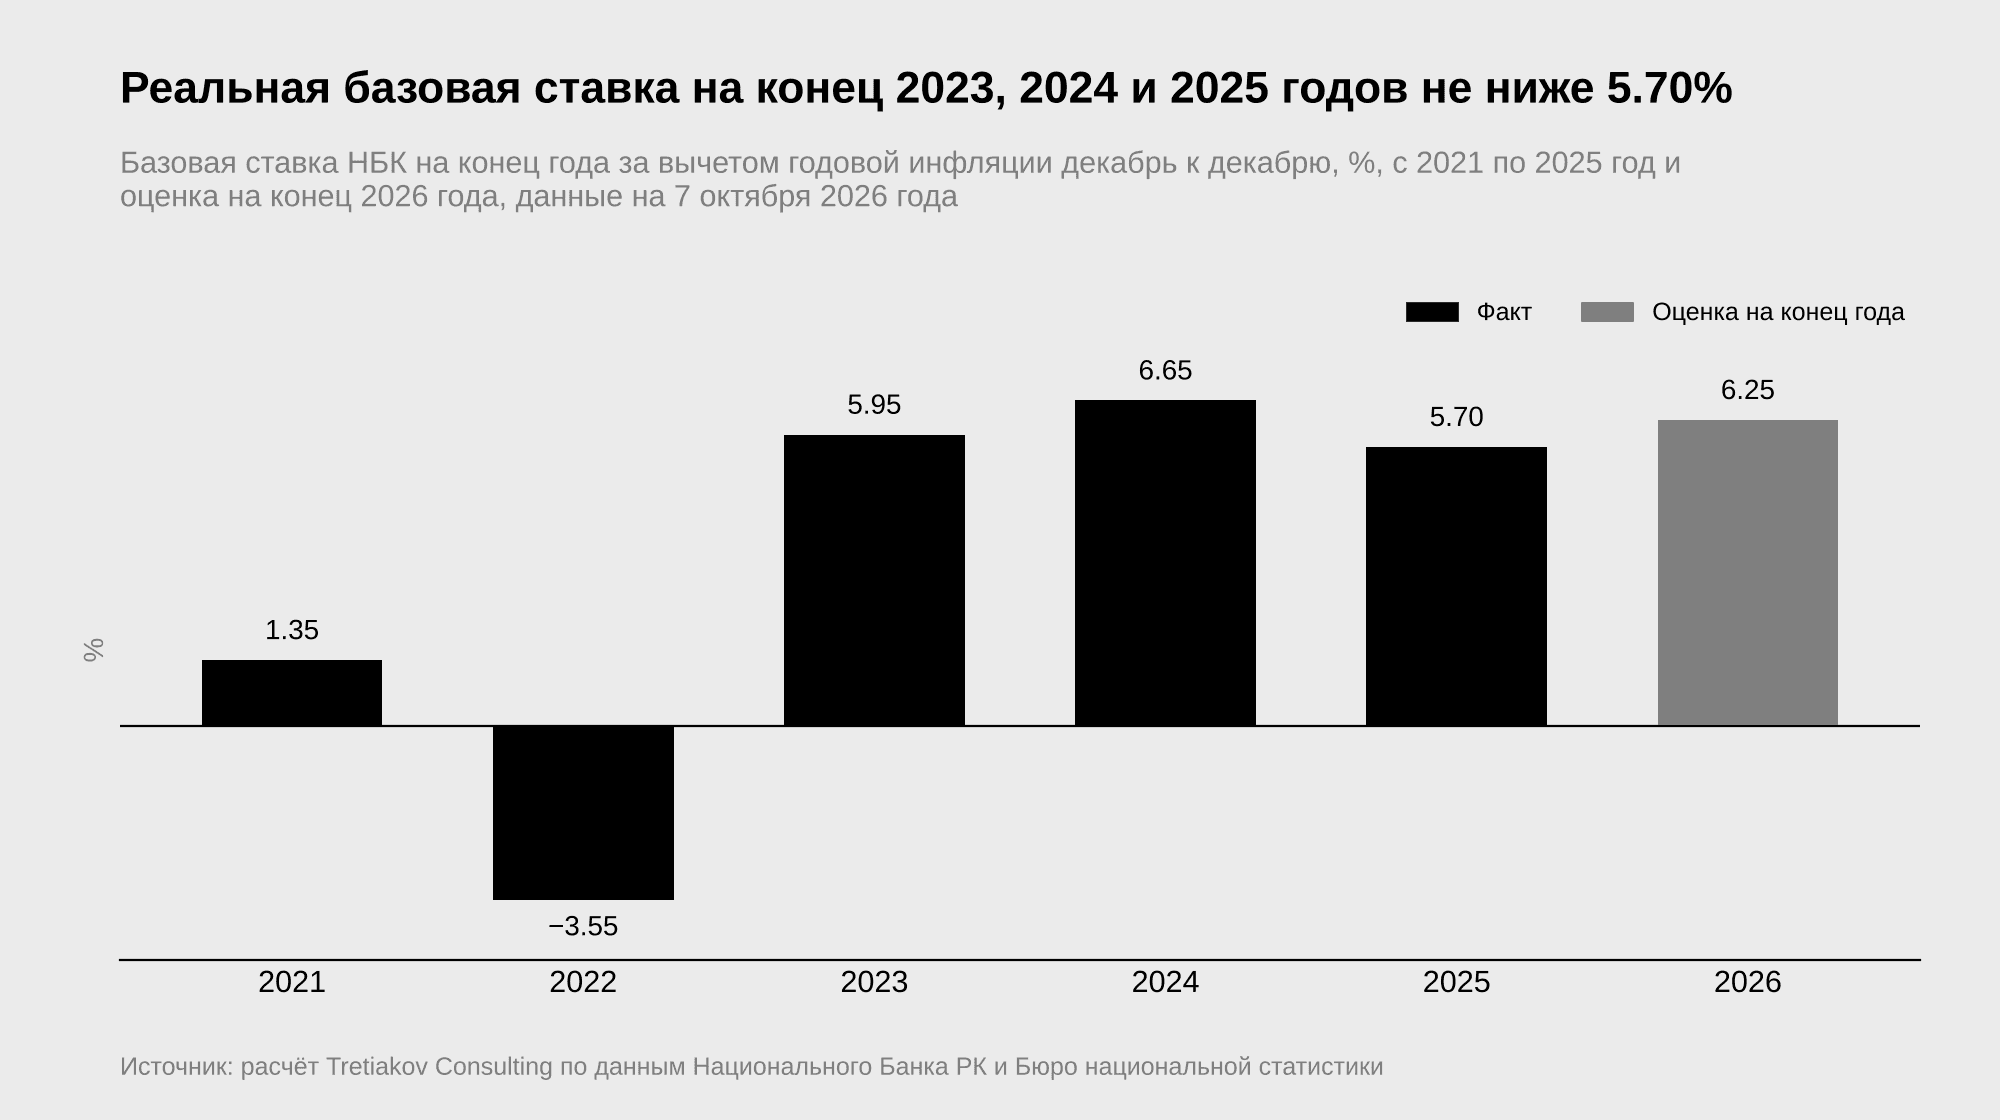
Источник: расчёт Tretiakov Consulting по данным Национального Банка о решениях по базовой ставке за 2021, 2022, 2023, 2024 и 2025 годы, решения от 4 сентября 2026 года и статистического бюллетеня НБК об индексах потребительских цен
Обработка растёт, а средние и крупные фирмы чаще внедряют процессные инновации
По объёму выпуска в текущих ценах обрабатывающая промышленность Казахстана сохранила первенство над горнодобывающей и в годовых итогах 2025 года. Она произвела продукции на 30.63 трлн тенге против 26.84 трлн тенге в добыче, и на обработку пришлась почти половина промышленного выпуска, 49.8% по данным Бюро национальной статистики (БНС). Опережать добычу обработка начала в течение 2024 года, и по итогам девяти месяцев того года стоимость её продукции уже была выше (экспресс-информация БНС за девять месяцев 2024 года).
С тех пор обработка остаётся впереди по стоимостному объёму во всех доступных периодах, хотя по физическому объёму в 2025 году быстрее росла добыча, и устойчивость сдвига в пользу обработки подтверждают пока в основном данные 2026 года. Номинальные доли зависят от цен на сырьё, и с января по июль 2026 года разрыв между отраслями сократился примерно до одного процента. Реальную динамику точнее передаёт индекс физического объёма, а по нему отрасли за те же месяцы разошлись гораздо сильнее, 109.0% в обработке против 95.6% в добыче (экспресс-информация БНС за семь месяцев 2026 года). Далее в статье рост отраслей оценивается по физическому объёму, а доли в текущих ценах служат лишь фоном.
С управленческой точки зрения разница между отраслями не сводится к темпам роста, поскольку в обработке каждую стадию пути от закупки сырья и комплектующих до расчётов с покупателями обычно ведёт отдельное подразделение. Чем больше выпуск промышленных компаний, тем больше документов, остатков и платежей проходит через границы между службами. Рост объёмов увеличивает нагрузку на точки передачи работы между функциями, даже если каждая функция по отдельности работает так же, как раньше.
Насколько часто фирмы меняют сами схемы работы, можно оценить по двум источникам Всемирного банка. В оценке Business Ready 2025 фирмы обрабатывающей промышленности получили по категории процессных инноваций 0.30 балла из 3.33 возможных, а фирмы сектора услуг 1.55 балла. Это баллы шкалы оценки, а не доли фирм, и сопоставлять их корректно только между секторами в её пределах. Процессные инновации на уровне фирм названы в оценке зоной для улучшения в разделе о рыночной конкуренции, наряду с упрощённой процедурой рассмотрения слияний.
Анализ предприятий Всемирного банка 2024 года измеряет то же явление через долю фирм, и по этому показателю Казахстан в целом существенно уступает средним значениям по региону и по странам с уровнем дохода выше среднего. Внутри страны доля растёт с размером фирмы, а региональные ориентиры в профиле анализа приведены только в среднем по всем фирмам, так что сравнивать с ними отдельные размерные группы можно лишь приблизительно. Средние и крупные компании внедряют процессные инновации в три-четыре раза чаще малых, и для них вопрос состоит скорее в том, успевают ли изменения за ростом объёмов.
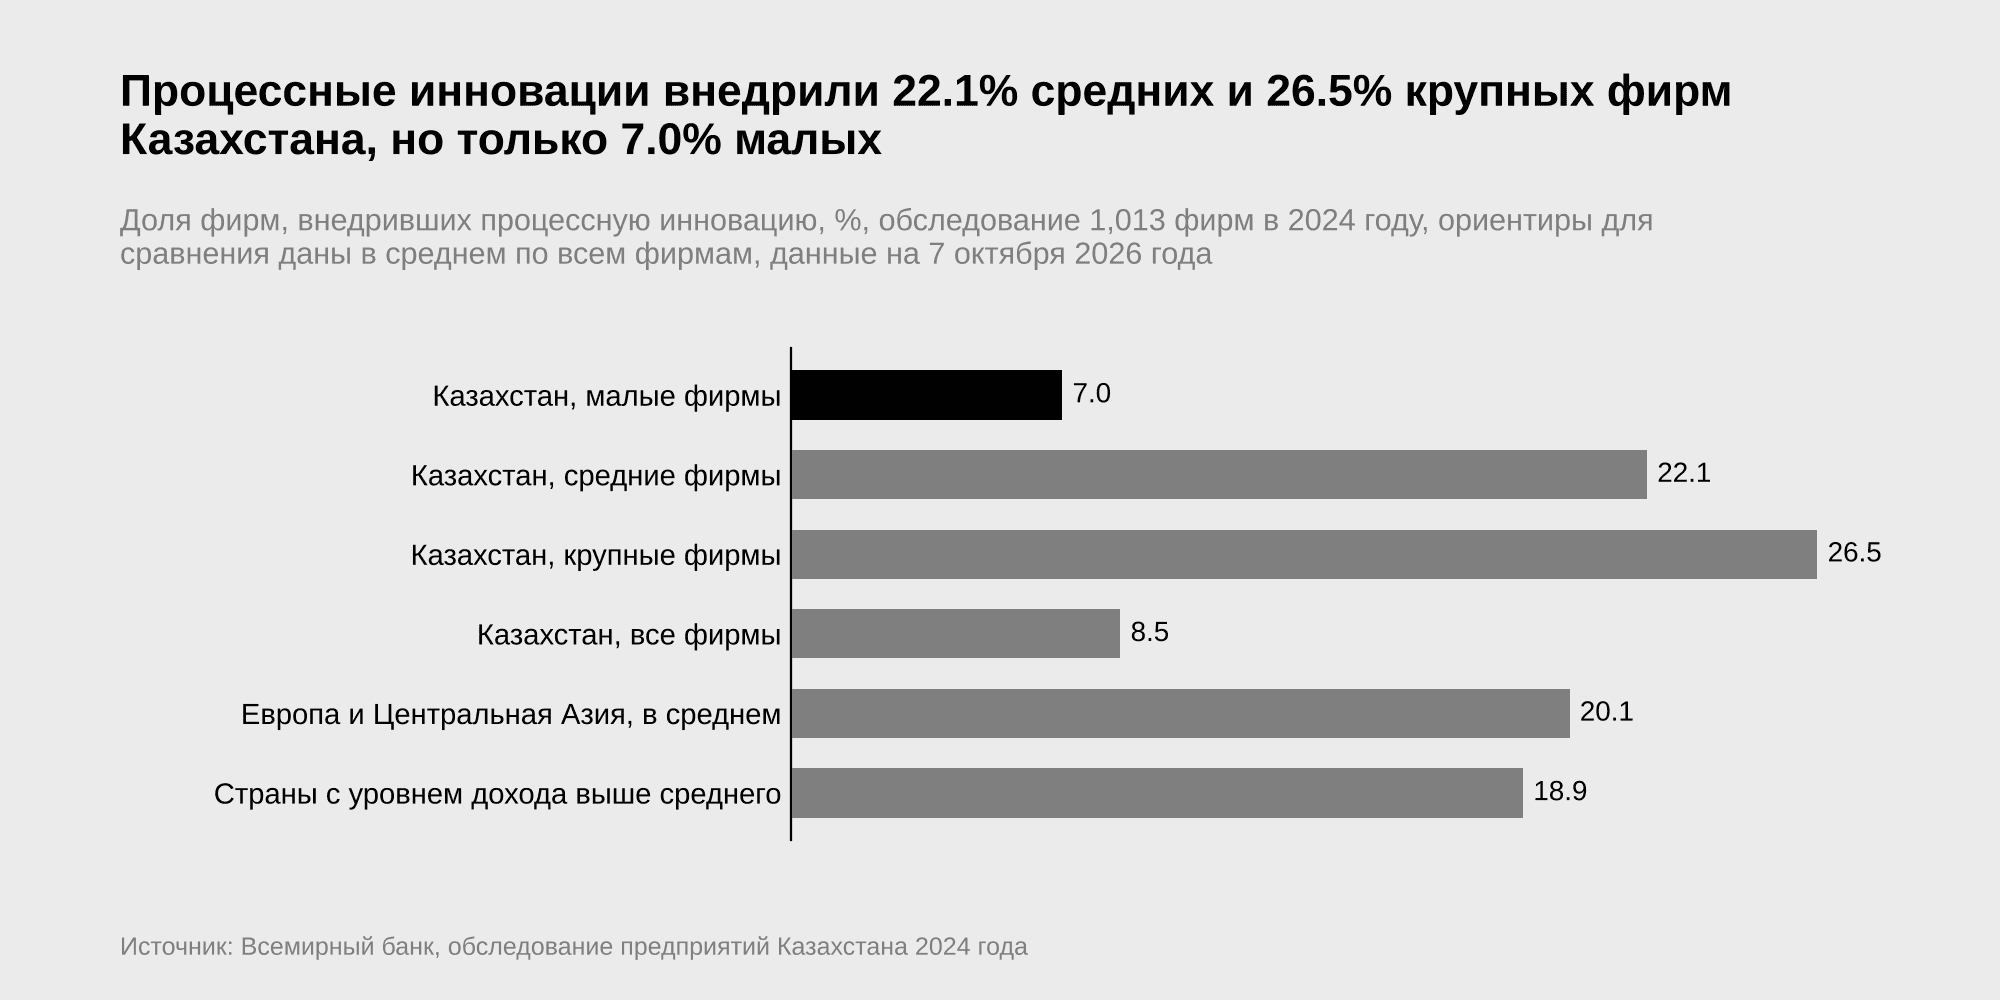
Источник: Всемирный банк, обследование предприятий Казахстана 2024 года
Сопоставление двух источников даёт для обрабатывающей промышленности осторожный вывод. В 2026 году рост промышленного производства обеспечивает та отрасль, фирмы которой получили по процессным инновациям меньший балл, чем фирмы сектора услуг, так что всё больший объём выпуска проходит по схемам работы, которые, по этой оценке, обновляются реже. Это интерпретация, поскольку прямых данных о маршрутах согласований, передач и исправлений внутри компаний в доступных публикациях национальной статистики нет. Если средние и крупные фирмы процессы всё же меняют, то остаётся выяснить, где при росте объёмов возникают задержки и почему они не видны в отчётности отдельных подразделений.
Почему функциональные показатели не отражают потерь сквозного процесса
Управленческие практики казахстанских фирм с двадцатью и более работниками в большей мере структурированы, чем в среднем у фирм Европы и Центральной Азии. Индекс управленческих практик составил в 2024 году 65.2 по шкале от нуля до ста против 52.9 в среднем по региону (профиль обследования 2024 года). Индекс измеряет, как фирмы ставят цели, сколько показателей отслеживают и как связывают с ними вознаграждение менеджеров.
В том же круге фирм доля внедривших процессные инновации выше среднего по всем фирмам региона, так что анализ не показывает отставания средних и крупных компаний ни в управлении функциями, ни в обновлении процессов. Потерь на стыках оно не измеряет, и искать их приходится в правилах, по которым работа переходит между функциями, и в стоимости времени, которое занимает этот переход. Путь заказа, документа или платежа через несколько подразделений и составляет предмет оптимизации бизнес-процессов компании в узком смысле.
В статье бизнес-процессом названа последовательность взаимосвязанных действий, которая начинается с исходного события, например заказа покупателя или потребности производства в материалах, и завершается экономическим результатом. Сквозным считается процесс, проходящий не менее чем через два подразделения, и такие процессы находятся в центре анализа. Рассматриваются четыре из них, от заказа до поступления денег, от потребности до оплаты поставщику, движение товара между складом, учётом и информационной системой электронных счетов-фактур (ИС ЭСФ), а также путь от хозяйственной операции до отчётности.
Стоимостные показатели даны в тенге в текущих ценах, динамика производства оценивается по индексу физического объёма, а процентные ставки приводятся в номинальном выражении в процентах годовых. Реальная базовая ставка рассчитана как разница между базовой ставкой на конец периода и годовой инфляцией за тот же период, пересчёт в иностранную валюту не производится. Данные анализа Всемирного банка описывают ответы зарегистрированных частных фирм с пятью и более работниками в обработке и услугах, поэтому их нельзя переносить на отдельные компании и на другие отрасли. Часть данных за 2026 год приводится по изложению официальных публикаций в деловой и государственной прессе, поскольку первичные выпуски на дату подготовки статьи отсутствуют.
Вопросы ресурсов, рентабельности и бизнес-модели относятся к темам повышения операционной эффективности и трансформации бизнеса и здесь не рассматриваются. Функциональные показатели, например сроки отгрузки, исполнение бюджета закупок или закрытие месяца в бухгалтерии, по своей конструкции измеряют работу одной функции. Время, в течение которого документ ждёт согласования, исправления или передачи в следующее подразделение, в такие показатели обычно не входит и проявляется главным образом в длительности цикла оборотного капитала и в загрузке руководства. В результате часть издержек сквозных бизнес-процессов остаётся вне отчётов подразделений.
Косвенно о нагрузке на руководство говорит другой показатель того же анализа, хотя он измеряет время на взаимодействие с государством и не охватывает внутренние передачи между подразделениями. Доля времени высшего менеджмента, которая уходит на выполнение требований государственного регулирования, выросла с 4.3% в 2019 году до 11.0% в 2024 году, а у средних фирм достигла 13.0% (данные того же анлализа). Сопоставимость двух волн по выборке и весам в изученных материалах не раскрыта, и рост показывает лишь направление изменений. Анализ 2024 года не может отражать новые правила, а что изменилось на стыках между функциями с 1 января 2026 года, видно из текста самого Налогового кодекса.
Налоговый кодекс 2026 года добавил новые точки контроля на стыках подразделений
Налоговый кодекс Республики Казахстан от 18 июля 2025 года № 214-VIII применяется с 1 января 2026 года и меняет сразу несколько параметров, от которых зависят продажи и закупки. Основная ставка НДС выросла с 12% до 16%, а для лекарств, медицинских изделий и отечественных периодических изданий установлены пониженные ставки. Комитет государственных доходов (КГД) Министерства финансов добавил пониженные ставки в формы электронных счетов-фактур (ЭСФ), сопроводительных накладных на товары (СНТ) и актов выполненных работ (сообщение КГД о новых функциях ИС ЭСФ). В справочнике номенклатуры компании ставок теперь больше, чем прежде, и ошибка в нём сразу становится ошибкой счёта-фактуры.
Круг плательщиков НДС с 2026 года расширился главным образом за счёт нового порога. Обязанность встать на учёт теперь возникает при превышении оборота в 10,000 месячных расчётных показателей (МРП) вместо прежних 20,000, что в 2026 году соответствует 43.25 млн тенге за год (порядок постановки на учёт по НДС, расчёт Tretiakov Consulting по МРП из закона о республиканском бюджете). Под правила зачёта НДС и камерального контроля попадает значительно более мелкий бизнес, чем раньше.
По итогам первого полугодия 2026 года число плательщиков НДС достигло 158.2 тыс. (материалы к заседанию Правительства), а по словам вице-министра финансов с начала года прирост составил 22.3 тыс. плательщиков. Для средних и крупных компаний это означает прежде всего изменение круга контрагентов, поскольку НДС относится в зачёт только по ЭСФ поставщика, который на дату выписки является плательщиком этого налога (условия зачёта НДС). Проверка статуса поставщика становится тем самым частью закупочного процесса.
Первая из двух норм, впервые введённых кодексом, касается счетов-фактур, выписываемых покупателям. Исправленный или дополнительный ЭСФ, а также отзыв ЭСФ теперь требуют подтверждения или отклонения со стороны покупателя, если он является плательщиком НДС, и документ считается выписанным только после такого подтверждения (нормы кодекса об исправленных счетах-фактурах, правила выписки ЭСФ). Срока для такого покупателя кодекс не устанавливает, а покупатель, не являющийся плательщиком НДС, вправе отклонить документ в течение 10 календарных дней, и отсутствие ответа в этот срок считается подтверждением. Следовательно, время на исправление ошибки, допущенной в продажах или на складе, зависит и от того, как выстроен процесс у контрагента.
Вторая норма переносит ту же зависимость на сторону закупок. Покупатель относит НДС в зачёт по ЭСФ поставщика, отражённому в ИС ЭСФ, и до сдачи декларации ставит в системе отметку о таком зачёте. Зачёт НДС у покупателя теперь связан и с дисциплиной поставщика, и с ещё одним внутренним шагом в самой компании, которого до 2026 года не было, хотя последствий отсутствия отметки кодекс прямо не называет.
Цену расхождения между данными компании и данными налогового органа определяет механизм камерального контроля. Если уведомление по его результатам не исполнено, то в течение рабочего дня, следующего за истечением срока, приостанавливаются расходные операции по банковским счетам и выписка ЭСФ. Сопоставительный контроль при этом сверяет выписанные ЭСФ с документами поставщиков, налоговой отчётностью, сведениями государственных органов и банков второго уровня. В результате расхождение данных, которое внутри компании выглядело бы бухгалтерской неточностью, при неисполненном уведомлении превращается в ограничение платежей.
Та же система контроля предусматривает и особый режим для компаний, готовых раскрывать налоговому органу свои учётные данные. Участие во введённом с 2026 года горизонтальном мониторинге добровольное. Участник ведёт витрину данных с удалённым доступом налогового органа к учётной системе, представляет сведения о системе внутреннего контроля в сфере налогообложения и взамен освобождается от уведомлений камерального контроля и от налоговых проверок, за исключением случаев, установленных кодексом. Тем самым качество внутренних данных и процессов становится предметом соглашения компании с налоговым органом.
Продажи, склад, учёт, налоги и казначейство образуют, таким образом, одну цепочку данных с внешней проверкой, и с 2026 года обязательных шагов в ней стало больше. Контрольные точки этой цепочки сведены в таблицу, где отдельно отмечены две нормы, появившиеся в новом кодексе. Во сколько обходится время, теряемое на этих стыках, зависит уже от стоимости денег.

Источник: Налоговый кодекс № 214-VIII, его нормы о выписке ЭСФ и уведомлениях камерального контроля, правила выписки ЭСФ, правила оформления СНТ, перечень товаров «Виртуального склада»
Сколько стоит время между отгрузкой и деньгами
Цена времени в процессах определяется стоимостью денег, которая за пять лет существенно изменилась. Базовая ставка НБК выросла с 9.75% на конец 2021 года до 18.00% на конец 2025 года, а три снижения в июне, июле и сентябре 2026 года довели её до 16.25% (решение НБК от 4 сентября 2026 года). Ставка следовала за инфляцией, и для оценки цены времени важнее разница между ними, чем уровень ставки сам по себе.
Из годовых значений декабрь к декабрю инфляция была самой высокой в 2022 году и составила 20.3%, затем замедлялась, а в 2025 году снова ускорилась до 12.3% (статистический бюллетень НБК). Реальная базовая ставка на конец 2022 года вследствие этого была отрицательной, а на конец каждого следующего года заметно превышала уровень 2021 года, как видно на графике в начале статьи. Оценка для 2026 года на графике исходит из допущения, что ставка до конца года останется прежней, а инфляция окажется в середине прогнозного диапазона НБК, приведённого в разделе о мерах и прогнозах.
Для самих компаний значение имеет ставка, по которой они фактически привлекают заёмные средства. Кредиты юридическим лицам в тенге в июле 2026 года выдавались в среднем под 21.4% годовых против 21.6% годом ранее, и за год стоимость заимствований для бизнеса почти не изменилась (обзор банковского сектора на данных НБК). Сопоставимый ряд этой ставки за период с 2021 по 2024 год в изученных открытых публикациях не найден, поэтому пятилетняя динамика в статье показана по базовой ставке.
Насколько часто платежи задерживаются между компаниями, показывает конъюнктурный мониторинг НБК, охвативший во втором квартале 2026 года 3,507 предприятий реального сектора (конъюнктурный обзор НБК). Просроченная дебиторская задолженность встречается у них почти в шесть раз чаще, чем просроченная задолженность по займам банков, и это указывает, что задержки сосредоточены преимущественно в расчётах между самими предприятиями. Оборачиваемость дебиторской задолженности в днях и сроки расчётов НБК в конъюнктурных обзорах не публикует, открытых данных о продолжительности просрочки найти не удалось, и ниже оценивается только цена одного дня. Почему оплата запаздывает в конкретных компаниях, данные мониторинга тоже не раскрывают, так что вывод относится к структуре расчётов в целом.

Источник: Национальный Банк Республики Казахстан, конъюнктурный обзор за II квартал 2026 года
Опрошенные предприятия финансируют оборотный капитал в основном за счёт собственных средств. Во втором квартале 2026 года так поступали 87.1% предприятий, займы привлекали 20.1%, а дебиторская задолженность занимала 36.9% оборотных активов и за квартал выросла (конъюнктурный обзор НБК). Поэтому у большинства из них цена ожидания оплаты, по всей видимости, принимает форму альтернативной стоимости собственных средств, которая не попадает в строку процентных расходов и не видна в отчётах подразделений.
Отдельная часть оборотного капитала связана с превышением НДС, которое подлежит возврату. По данным оценки Business Ready 2025, 62% фирм не подавали заявление на возврат НДС из-за слишком обременительной процедуры, а время получения возврата с поправкой на долю фирм, сообщивших о проблемах, составило 21 неделю. Эти данные относятся к прежнему кодексу, а новые сроки возврата и условия, при которых он проходит без проверки, разобраны в следующем разделе.
Цену ожидания удобно выразить через выручку, приходящуюся на один день. На каждый 1 млрд тенге годовой выручки день цикла от отгрузки до оплаты связывает около 2.74 млн тенге оборотного капитала, то есть годовую выручку, делённую на число дней в году (расчёт Tretiakov Consulting). По средней ставке кредитов юридическим лицам в тенге за июль 2026 года каждый такой день обходится компании примерно в 0.59 млн тенге в год.
По базовой ставке сентября 2026 года та же величина составила бы около 0.45 млн тенге , а по базовой ставке конца 2021 года около 0.27 млн тенге, то есть в номинальном выражении в 1.7 раза меньше. Расчёт показывает масштаб изменения цены времени, но не величину потерь в конкретном бизнесе. О том, где в процессах могут накапливаться такие дни, позволяют судить нормы 2026 года, разобранные ниже по каждому процессу.
Какие сквозные бизнес-процессы затрагиваются первыми
Контрольные точки кодекса и цена времени сочетаются в отдельных процессах неодинаково. Четыре сквозных процесса ниже рассмотрены по тому, скольких компаний касаются нормы 2026 года и насколько тесно в каждом из них сходятся налоговая проверка и деньги. Правила об исправлении ЭСФ и о зачёте НДС распространяются на всех плательщиков НДС, а «Виртуальный склад» и упрощённый возврат налога затрагивают лишь часть компаний.
От заказа до поступления денег
Процесс от заказа до поступления денег (Order-to-Cash) соединяет цену времени и цену налогового расхождения, о которых шла речь выше. По прослеживаемым товарам, для которых требуется сопроводительная накладная, ЭСФ выписывается на её основе (требования кодекса к прослеживаемым товарам), так что документ отгрузки и счёт-фактура связаны напрямую. Ошибка в цене, количестве или ставке НДС оборачивается здесь потерей и времени, поскольку исправленный ЭСФ ждёт подтверждения покупателя, и денег, если покупатель откладывает оплату до получения исправленного документа.
Для дистрибуции и розничной торговли к этому добавляется обязательная маркировка, которая распространяется на новые группы товаров по графику, приведённому в разделе о мерах и прогнозах. Прямой нормы, которая связывала бы данные маркировки с ЭСФ и СНТ, в изученных нормативных актах не найдено. Для этого процесса данные в итоге указывают на стык продаж, склада и бухгалтерии как на место, где одна ошибка задерживает налоговый документ и может отсрочить поступление денег.
От потребности до оплаты поставщику
В процессе закупок (Procure-to-Pay) зависимость направлена в обратную сторону. Зачёт НДС у покупателя опирается на статус поставщика, качество его счетов-фактур и отметку в ИС ЭСФ, поэтому проверка нового поставщика влияет теперь и на налоговые последствия закупки. Просроченная кредиторская задолженность, которая в мониторинге НБК встречается немногим реже просроченной дебиторской, отражает ту же цепочку расчётов со стороны покупателя.
Приёмка товара в процессе закупки тоже ограничена внешним сроком, который задают правила оформления СНТ. Получатель подтверждает или отклоняет накладную в течение 10 календарных дней с даты её регистрации в ИС ЭСФ, а при поставке с перевозкой любым видом транспорта не позднее 20 рабочих дней с той же даты (изложение правил оформления СНТ). Полный текст приказа Министерства финансов № 657 открыть не удалось, и сроки приводятся по профессиональному изложению правил.
Движение товара между складом, учётом и ИС ЭСФ
Для товаров из перечня «Виртуального склада» складской учёт и до 2026 года сверялся с данными этого модуля ИС ЭСФ, и новые правила выписки ЭСФ такой порядок сохранили. Перемещение этих товаров в модуле контролируется автоматически, а импортные поступают в него по данным деклараций на товары (правила выписки ЭСФ). Реализовывать их с выпиской ЭСФ обязаны и лица, не являющиеся плательщиками НДС (перечень лиц, обязанных выписывать ЭСФ), а перечень товаров на 2026 год утверждён приказом Министерства финансов № 661.
Из этих норм следует, что по товарам перечня остатки в учётной системе компании и в модуле должны совпадать, а расхождение между складом и бухгалтерией может проявиться в данных налогового органа. Согласно профессиональным обзорам, основу перечня составляют алкогольная продукция и нефтепродукты (обзор перечня на 2026 год), и для их производителей и дистрибьюторов результаты инвентаризации становятся предметом налогового контроля. Расширение перечня на товары с минимальным уровнем цен и сельскохозяйственную продукцию имеет статус проекта (обсуждение проекта приказа), а принят ли приказ после завершения обсуждения 1 сентября 2026 года, по доступным материалам установить не удалось.
От операции до отчётности и налогового мониторинга
Процесс от хозяйственной операции до отчётности (Record-to-Report) кодекс связал со сроком возврата налога. Превышение НДС возвращается в упрощённом порядке, без налоговой проверки, в течение 15 рабочих дней после подачи требования, если плательщик является участником налогового мониторинга и имеет обороты по нулевой ставке либо если такие обороты составляют не менее 50% облагаемого оборота. По кодексу он охватывает крупных налогоплательщиков и участников горизонтального мониторинга, о котором шла речь выше. Среди условий такого возврата кодекс называет отсутствие неисполненных уведомлений. По итогам тематической проверки превышение возвращается в течение 55 рабочих дней после истечения срока сдачи декларации.
Разница почти в два месяца зависит, таким образом, от статуса плательщика и доли оборотов по нулевой ставке, а для тех, кто этим требованиям отвечает, ещё и от выполнения других условий, в том числе от исполнения уведомлений камерального контроля. Законодательство о бухгалтерском учёте допускает составлять и хранить первичные документы на электронных носителях, а бумажные копии требует изготавливать лишь для других участников операций и по требованию уполномоченных государственных органов (закон о бухгалтерском учёте). Закон, по сути, не ограничивает скорость закрытия периода, и она зависит прежде всего от устройства самого процесса, а у экспортёров состояние учёта напрямую влияет на срок возврата НДС.
Откуда берётся эффект оптимизации бизнес-процессов по имеющимся данным
Публичные данные о перестройке процессов в Казахстане есть главным образом по государственному сектору. В 2024 году по итогам пересмотра более 1,200 процессов в государственных органах оптимизировано 468, а сроки их исполнения сократились в среднем на 45%, по данным профильного министерства (публикация государственной газеты). Базу расчёта этого сокращения публикации не раскрывают, а итоги 2025 года в изученных источниках найти не удалось. Эти цифры описывают реинжиниринг бизнес-процессов государственных органов и на частные компании не переносятся.
В материалах к заседанию Правительства 2022 года пересмотр бизнес-процессов государственных органов и доведение доли полностью автоматизированных услуг до 50% объединены в одну задачу без указания срока. Достижение этой цели открытыми данными не подтверждено, а последовательность двух мер в документе не задана. Отсюда можно заключить лишь, что государство рассматривает автоматизацию услуг вместе с пересмотром процессов.
В закупках компаний квазигосударственного сектора источники сокращения сроков можно разделить точнее. В группе фонда национального благосостояния «Самрук-Казына» тендеры с 21 мая 2018 года перевели на собственный портал закупок, а с 1 августа 2018 года вступили в силу новые правила, после чего срок тендера, по данным фонда, сократился примерно с 65 до 38 дней. Больше половины этого сокращения пришлось на три этапа, длительность которых задана регламентом закупок, так что эта часть эффекта получена его пересмотром, как видно из таблицы ниже. Портал заработал более чем за два месяца до вступления в силу новых правил, но его отдельный вклад источник не оценивает и остальную часть сокращения по этапам не раскрывает.

Источник: АО «ФНБ «Самрук-Казына», сообщение 2018 года в изложении МИА «Казинформ»
Часть маршрута согласований внутри компаний задаёт закон, и его требования относятся прежде всего к крупным сделкам и сделкам с заинтересованностью. В акционерном обществе крупной считается сделка от 25% балансовой стоимости активов, решение о её заключении принимает совет директоров, а начиная с 50% общее собрание акционеров (нормы закона об акционерных обществах о крупных сделках и о компетенции общего собрания). В товариществе с ограниченной ответственностью общее собрание участников одобряет сделки по отчуждению имущества от 51% балансовой стоимости активов, а остальные полномочия распределяются уставом (закон о товариществах с ограниченной ответственностью). Для прочих сделок число подписей и маршрут согласования, насколько показывают изученные законы, компания устанавливает сама. Порядок распределения этих полномочий относится к вопросам корпоративного управления и в этой статье не разбирается.
Требования оформлять внутренние согласования на бумаге в изученных нормах также не найдено. Цифровой кодекс Республики Казахстан № 255-VIII, подписанный 9 января 2026 года и действующий с июля 2026 года, сохранил норму прежнего закона, по которой электронный документ, удостоверенный электронной цифровой подписью, равнозначен документу на бумажном носителе. Бумажные согласования и подписи внутри компании остаются, следовательно, её собственным выбором.
Что известно о вкладе регламента и автоматизации
Эффект технологий, как показывают зарубежные данные, зависит от того, в какую организацию работы их встраивают. Исследование Организации экономического сотрудничества и развития по фирмам стран Европейского союза показало, что отдача от цифровых технологий выше у более производительных фирм и ниже при нехватке квалификации, и авторы объясняют это взаимодополняемостью технологий, навыков, организации работы и нематериальных активов. Эта работа приводится только как дополнительное свидетельство, и её выводы на казахстанские компании не переносятся.
Что именно дало эффект, казахстанские данные позволяют сказать лишь отчасти. В закупках группы «Самрук-Казына» тендерный цикл стал короче вместе с изменением длительности этапов, а по государственным органам способы сокращения сроков в публикациях не раскрыты. Из методов оптимизации в этих данных прямо виден только пересмотр регламентных сроков, а отдельный вклад автоматизации бизнес-процессов источники не оценивают.
Единственная измеримая часть эффекта в казахстанских данных связана с сокращением регламентных сроков, а нормы 2026 года как раз добавляют внешние сроки и условия на стыках подразделений. Из этого вытекает предположение, пока не подтверждённое прямыми измерениями по частным компаниям, что оптимизация бизнес-процессов в Казахстане в 2026 году касается прежде всего порядка, по которому документ, товар и платёж проходят между подразделениями. Этот порядок и составляет основной предмет перестройки операционной модели, процессов и учёта. Сведений о том, в какой последовательности частные компании Казахстана меняют регламенты и внедряют информационные системы, в изученных источниках не найдено.
Принятые меры и прогнозы до 2029 года
До конца 2027 года в те же цепочки добавляются новые требования, и большая часть из них уже закреплена нормативными актами. Это новые этапы обязательной маркировки по приказам Министерства торговли и интеграции о перечне маркируемых товаров и сроках маркировки пива, повышение ставки НДС на лекарства и медицинские изделия и возобновление обязательных электронных товарно-транспортных накладных для грузового транспорта (приказ Министерства транспорта). Даты и статусы мер сведены в таблицу, из которой видно, что внешних требований в цепочках поставок становится больше.
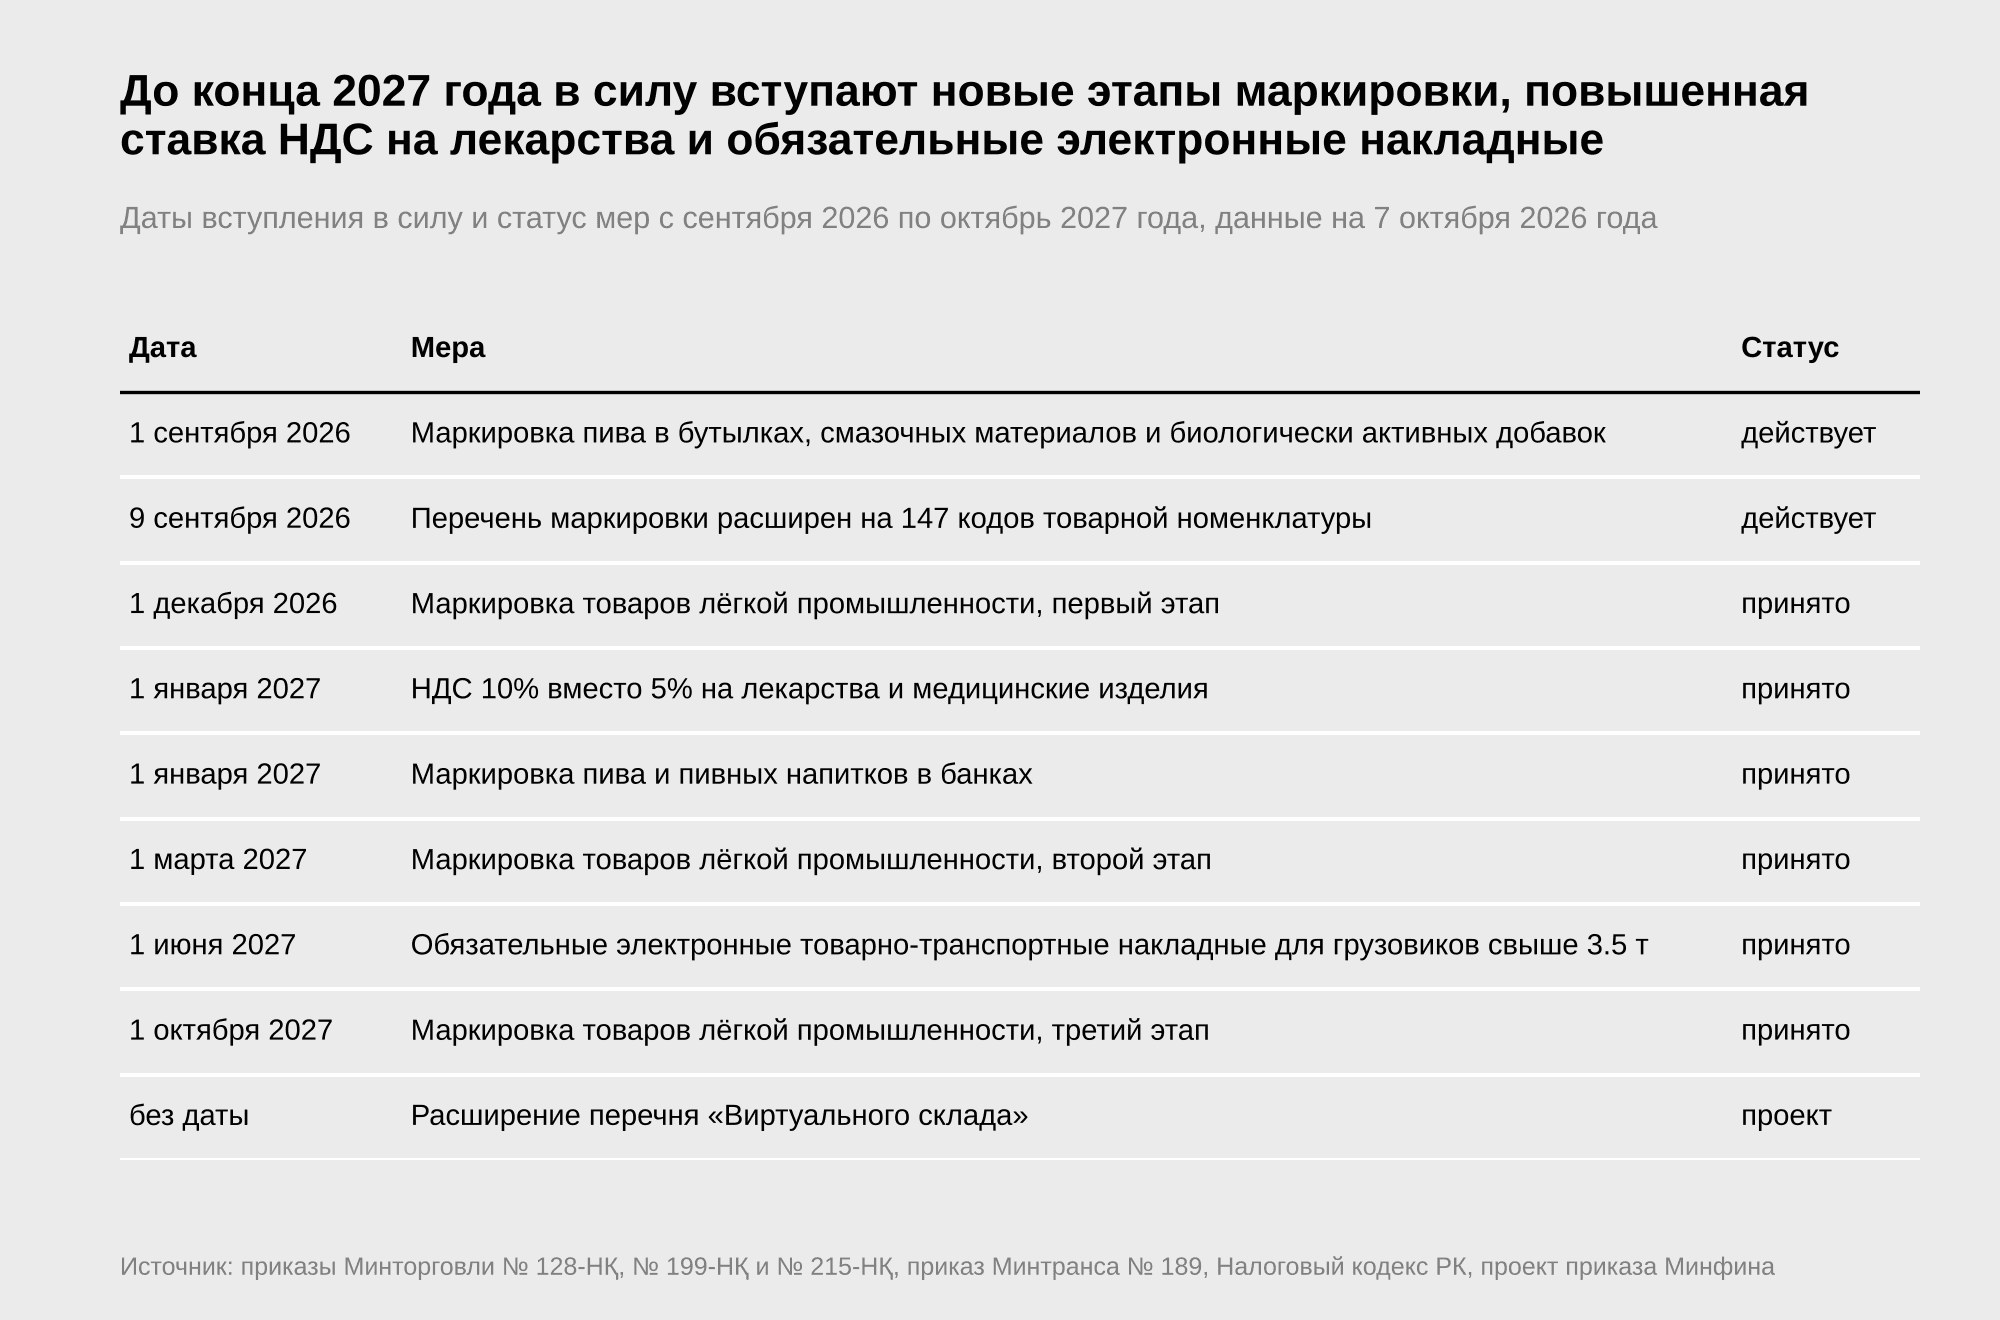
Источник: приказы Министерства торговли и интеграции № 199-НҚ, № 128-НҚ и № 215-НҚ, приказ Министерства транспорта № 189, Налоговый кодекс, проект приказа Министерства финансов
Денежные условия на тот же горизонт известны только в виде прогнозов. НБК ожидает инфляцию в диапазоне от 9% до 11% в 2026 году и от 6.5% до 8.5% в 2027 году, а в 2028 году вблизи среднесрочной цели 5%. Диапазон на 2027 год НБК повысил в начале сентября, официального прогноза базовой ставки не публикует и связывает решения с поступающими данными, а ближайшее решение назначено на 23 октября 2026 года.
Другие оценки предполагают, что инфляция будет снижаться медленнее, чем ожидает НБК. Правительство закладывает на 2027 год коридор от 7.5% до 9.5% (брифинг Министерства национальной экономики), а Международный валютный фонд (МВФ) в апрельском прогнозе 2026 года ожидает среднегодовую инфляцию 5.0% только к 2031 году (прогноз МВФ). В изученных официальных документах единого ориентира стоимости денег на этот горизонт нет, поэтому пятилетний прогноз реальной базовой ставки в статье не строится.
По прогнозу Правительства на 2026–2028 годы среднегодовой рост обрабатывающей промышленности составит 6.5%, что опережает рост экономики в целом (прогноз социально-экономического развития). В прогнозе на 2027–2029 годы числового значения для неё в доступных опубликованных материалах нет, указано лишь, что она будет расти быстрее горнодобывающей промышленности (брифинг Министерства национальной экономики). Рост по первому из этих прогнозов относится к валовой добавленной стоимости, поэтому напрямую сравнивать его с индексом физического объёма из первого раздела нельзя.
Оценки роста экономики на горизонте до 2029 года при этом существенно расходятся. Правительство ожидает в 2027 году и в двух последующих годах реальный рост выше 5% в год (заседание Правительства 25 августа 2026 года), тогда как МВФ на тот же период прогнозирует от 3.3% до 4.4% (прогноз МВФ по росту). В двух последних годах этого периода разница между прогнозами составляет около двух процентных пунктов, и статья приводит обе версии, не отдавая предпочтения ни одной из них.
Отраслевые цели и предложения имеют иной статус, чем приведённые выше прогнозы. Концепция развития обрабатывающей промышленности на 2023–2029 годы предусматривает рост физического объёма производства в 1.5 раза к уровню 2021 года, но это плановый ориентир, а не достигнутый результат (аналитический обзор с параметрами концепции). Министерство искусственного интеллекта и цифрового развития в декабре 2025 года предложило провести комплексный реинжиниринг процессов промышленности, и сведений о принятии такого решения на 7 октября 2026 года найти не удалось.
По официальным прогнозам обработка и дальше будет расти быстрее добычи, а инфляция будет снижаться постепенно и, если верны оценки Правительства и МВФ, медленнее, чем ожидает НБК. Границы этого вывода определяются тем, что в изученных источниках нет официального пятилетнего прогноза базовой ставки, данных о числе участников горизонтального мониторинга и даты расширения «Виртуального склада». Подтверждённым при этих ограничениях остаётся то, что уже принято, то есть новые требования к цепочкам поставок с установленными датами вступления в силу.
Почему потери на стыках стали дороже и заметнее
Потери времени в сквозных процессах казахстанских компаний стоят дороже, чем в 2021 году, и в 2026 году не подешевели, поскольку реальная базовая ставка на конец каждого года начиная с 2023 года была не ниже 5.70% против 1.35% в 2021 году. Кредит в тенге в июле 2026 года обходился юридическим лицам в 21.4% годовых, почти как годом ранее, а большинство опрошенных НБК предприятий финансирует оборотный капитал за счёт собственных средств, альтернативная стоимость которых, по всей видимости, в управленческой отчётности не отражается. Задержка возникает при передаче работы между подразделениями, и потому её цена не закреплена ни за одной функцией и в функциональных показателях, как правило, не учитывается.
Заметнее стали прежде всего ошибки на стыках, поскольку контрольных точек, в которых их видит налоговый орган, стало больше, а руководство узнаёт о них по мерам этого органа, от приостановления расходных операций до возврата НДС только по итогам проверки. К уже действовавшим сопроводительной накладной и «Виртуальному складу» новый Налоговый кодекс добавил подтверждение исправленных ЭСФ покупателем и отметку о зачёте НДС, а двукратное снижение порога постановки на учёт распространило эти правила на более мелких контрагентов. В первую очередь это затрагивает процессы от заказа до поступления денег и от потребности до оплаты, потому что правила об исправлении ЭСФ и о зачёте НДС касаются всех плательщиков НДС и их контрагентов.
Следом идут движение товара через «Виртуальный склад», которое касается товаров из перечня, и путь от операции до отчётности, от которого у экспортёров зависит, вернётся ли НДС в упрощённом порядке или почти на два месяца позже по итогам проверки. Для этих двух процессов значение имеют состав товаров и доля экспорта конкретной компании, поэтому их место в этой последовательности определяется профилем бизнеса. В итоге 2026 год отличается от 2021 года тем, что время на стыках подразделений стоит дороже и фиксируется в государственных системах, причём в заказах и закупках это касается всех плательщиков НДС, а на складе и при возврате налога затрагивает лишь часть компаний.
Перестройку операционной модели, сквозных процессов и учёта под требования 2026 года можно обсудить с Tretiakov Consulting на странице контактов.
Наши инсайты